Avoir une assistance « 0 km » ne garantit pas un dépannage rapide ; ce sont les clauses cachées du contrat et vos réflexes sur le terrain qui font toute la différence.
- La plupart des pannes « à domicile » (batterie, clés perdues) sont souvent des exclusions dans les contrats d’entrée de gamme.
- Le véhicule de prêt promis est rarement de la même catégorie que le vôtre, ce qui peut poser un problème logistique majeur.
Recommandation : Avant toute chose, vérifiez si la mention « panne en voie privée » ou « panne de batterie » est une exclusion de votre garantie assistance. C’est le test le plus simple pour juger de sa qualité.
Le voyant moteur qui s’allume au moment de partir au travail. La voiture qui refuse de démarrer dans votre propre garage. C’est le cauchemar de tout conducteur qui dépend de son véhicule au quotidien. Dans ces moments de stress, on se raccroche à une idée : « Heureusement, j’ai l’assistance 0 km ». On imagine qu’un simple coup de fil va déclencher l’arrivée d’un dépanneur providentiel en quelques minutes. C’est la promesse marketing, celle qui nous fait signer et nous sentir en sécurité.
Mais en tant que professionnel qui passe ses journées et ses nuits sur le bitume, je peux vous dire que la réalité est souvent bien différente. Entre la publicité et la ligne 14, paragraphe B de vos conditions générales, il y a un fossé. La vraie question n’est pas « avez-vous une assistance 0 km ? », mais plutôt « votre assistance couvre-t-elle les pannes les plus courantes et les plus stupides ? ». Car c’est là que le bât blesse. Une crevaison, une batterie à plat ou une erreur de carburant sont souvent considérées comme de la « négligence » et peuvent être exclues des contrats les moins chers.
La promesse d’une intervention en moins de 45 minutes ne dépend pas que de la distance, mais d’un ensemble de détails que les assureurs n’affichent pas en grand. Cet article n’est pas une brochure commerciale. C’est un guide de terrain. On va décortiquer ensemble les vrais pièges, les procédures obligatoires et les réflexes qui font la différence entre une attente de 45 minutes et une galère de 4 heures. On va passer en revue ce qui compte vraiment, du point de vue de celui qui est au bout du fil et qui vient vous sortir du pétrin.
Pour vous aider à naviguer dans les méandres des contrats d’assurance, ce guide décortique point par point les éléments cruciaux à vérifier pour s’assurer une tranquillité d’esprit totale, que vous soyez au coin de votre rue ou à l’autre bout de l’Europe.
Sommaire : Les secrets d’une assistance dépannage vraiment efficace
- Pourquoi l’assistance « 50 km » est inutile si votre voiture ne démarre pas dans votre garage ?
- Comment être sûr d’avoir une voiture de prêt équivalente à la vôtre pendant les réparations ?
- Bornes d’appel ou mobile : quelle est la procédure obligatoire pour être dépanné sur l’A6 ?
- Le piège de la batterie à plat ou de la perte de clés souvent exclu des contrats low-cost
- Quand le train ou l’avion remplace la voiture : comment rentrer chez soi après une panne à 500 km ?
- Pourquoi passer par l’assistance de votre assureur vous garantit des tarifs honnêtes ?
- Voyage en Europe : pourquoi la Carte Vitale ne marche pas et comment obtenir la CEAM en urgence ?
- Comment trouver un plombier ou serrurier en urgence le dimanche sans payer 1000 € ?
Pourquoi l’assistance « 50 km » est inutile si votre voiture ne démarre pas dans votre garage ?
Soyons clairs : la fameuse « franchise kilométrique » de 50 km, présente dans la plupart des contrats auto de base, est une relique du passé. Elle signifie que si vous tombez en panne à moins de 50 km de chez vous, le dépannage est pour votre pomme. C’est précisément là que surviennent la majorité des pépins du quotidien. Le plus ironique, c’est que la panne la plus fréquente est celle qui vous immobilise directement à votre point de départ. En effet, près de 30% des interventions d’assistance concernent des problèmes de batterie, surtout le matin par temps froid.
Le piège de l’assistance « 0 km » elle-même, c’est que le « 0 km » s’applique souvent à la voie publique. Or, votre garage, votre allée ou le parking de votre résidence sont considérés comme des voies privées non ouvertes à la circulation. Certains contrats bas de gamme jouent sur cette subtilité pour refuser l’intervention. Vous pensez être couvert « devant chez vous », mais techniquement, vous ne l’êtes qu’une fois que la voiture est sur le trottoir. C’est absurde, mais c’est une réalité contractuelle qu’il faut absolument vérifier.
Pour vous, qui avez besoin de votre voiture pour aller travailler, cette exclusion est un KO technique. L’assistance 0 km n’est pas une option de confort, c’est la garantie fondamentale que votre journée ne sera pas ruinée par un simple caprice de batterie. Assurez-vous que votre contrat mentionne explicitement la prise en charge « y compris au lieu de garage habituel ». Sans cette mention, votre couverture « 0 km » a une faille béante.
La différence de coût pour une véritable assistance 0 km est souvent minime par rapport au prix d’un dépannage que vous devriez payer de votre poche. C’est un calcul de risque simple et toujours en faveur de l’option la plus complète.
Comment être sûr d’avoir une voiture de prêt équivalente à la vôtre pendant les réparations ?
Quand votre voiture est immobilisée, la promesse d’un « véhicule de remplacement » sonne comme une délivrance. Mais là encore, le diable se cache dans les détails, et plus précisément dans la notion de « catégorie ». Vous conduisez un SUV familial pour transporter vos trois enfants et votre matériel professionnel ? L’assistance risque de vous proposer une « Catégorie A », c’est-à-dire une petite citadine 3 portes. Bon courage pour y faire rentrer tout le monde. C’est un point de friction majeur entre les assurés et les assisteurs.
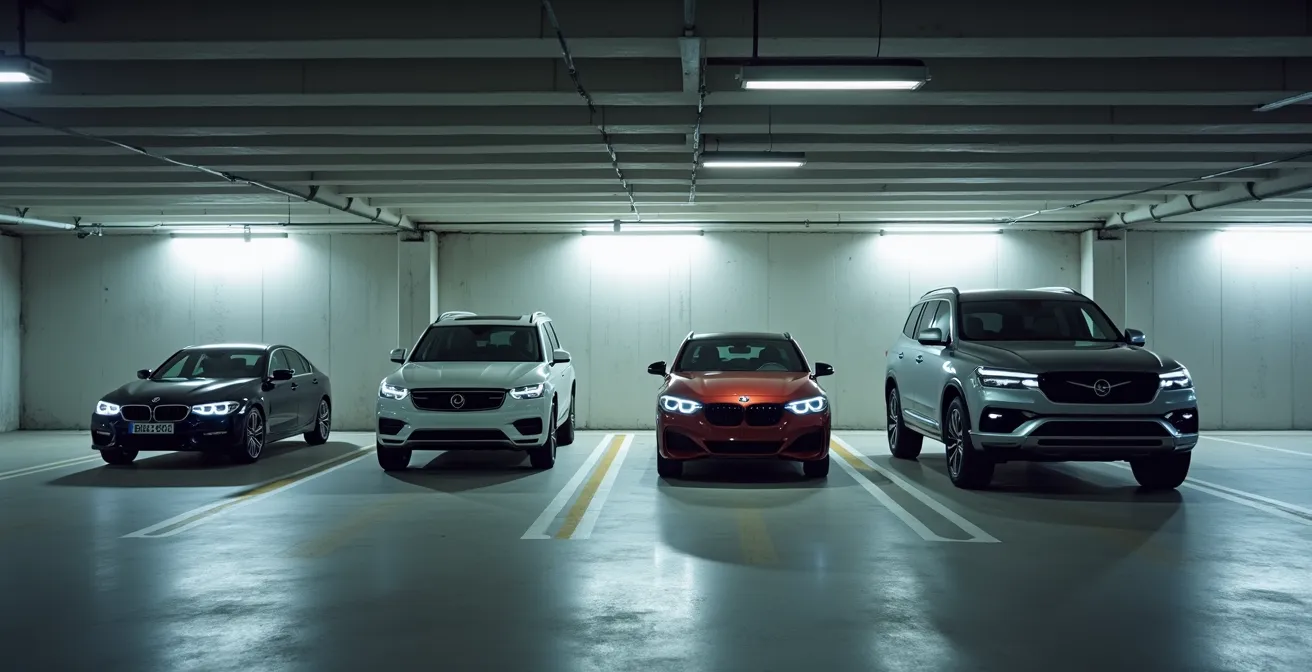
Les contrats d’assistance sérieuse proposent une option de « véhicule de catégorie équivalente ». Cette option est cruciale si la taille de votre voiture est un critère non négociable pour votre quotidien. Elle garantit que si vous tombez en panne avec votre break, on vous prêtera un autre break, et non une micro-citadine. Les assureurs et les loueurs classifient les véhicules selon des catégories précises, il est donc essentiel de comprendre dans quelle case vous vous situez pour exiger la bonne contrepartie.
Le tableau ci-dessous, basé sur les classifications standards des loueurs en France, illustre parfaitement ce que signifient ces catégories. Comme le montre cette analyse comparative des catégories de véhicules, l’écart entre une catégorie A et une catégorie D est énorme.
| Catégorie | Exemples de véhicules | Caractéristiques |
|---|---|---|
| Catégorie A | Fiat 500, Toyota Aygo | Citadines économiques, 2-4 portes |
| Catégorie B | Renault Clio, Peugeot 208 | Citadines polyvalentes, 4-5 portes |
| Catégorie C | Renault Mégane, Peugeot 308 | Compactes familiales |
| Catégorie D | Peugeot 3008, Renault Kadjar | SUV compacts et berlines |
Avant de signer, demandez explicitement : « En cas d’immobilisation, quelle est la catégorie de véhicule de prêt garantie par mon contrat ? ». Si la réponse est floue, méfiance. Une bonne assistance doit pouvoir s’engager sur une catégorie précise.
Bornes d’appel ou mobile : quelle est la procédure obligatoire pour être dépanné sur l’A6 ?
Tomber en panne sur l’autoroute, c’est le niveau de stress supérieur. Ici, les règles ne sont pas les mêmes qu’en ville. La première chose à savoir, c’est que vous n’avez pas le droit d’appeler directement votre assistance. Sur le réseau autoroutier français, seuls les dépanneurs agréés par les sociétés d’autoroute ont le droit d’intervenir. C’est une question de sécurité et de rapidité. Tenter d’appeler son propre dépanneur est une perte de temps et peut même être dangereux.
La procédure obligatoire est simple et doit être un réflexe : 1. Allumez vos feux de détresse. 2. Garez-vous sur la bande d’arrêt d’urgence, le plus à droite possible. 3. Enfilez votre gilet de sécurité. 4. Sortez du véhicule côté passager et mettez-vous, ainsi que vos passagers, à l’abri derrière la glissière de sécurité. 5. Contactez les secours, soit via une borne d’appel d’urgence orange (située tous les 2 km), soit, et c’est le réflexe moderne, via l’application gratuite SOS Autoroute.
Cette application officielle géolocalise précisément votre véhicule et transmet votre position aux services de secours, ce qui réduit considérablement le temps d’attente. L’étude de cas de son déploiement montre qu’elle peut réduire le temps d’intervention moyen de 20%. Une fois le dépanneur agréé sur place, il effectuera soit une réparation rapide, soit un remorquage hors de l’autoroute. C’est seulement à ce moment-là que votre assurance et votre garantie assistance prendront le relais pour la suite des opérations (garage, véhicule de prêt, etc.). Les tarifs de l’intervention initiale sont fixés par l’État et sont les mêmes pour tout le monde, s’élevant pour la période 2024-2025 à 148,67 € en journée et 223,01 € la nuit ou le week-end. Votre assurance vous remboursera ce montant a posteriori, si votre contrat le prévoit.
Oublier cette procédure, c’est s’exposer à une longue attente et à un risque inutile. Le premier réflexe sur autoroute n’est pas le téléphone de votre assureur, mais la sécurité et le canal d’alerte officiel.
Le piège de la batterie à plat ou de la perte de clés souvent exclu des contrats low-cost
Une panne, ce n’est pas toujours le moteur qui explose. Le plus souvent, c’est un « truc bête » : la batterie qui lâche, les clés perdues ou enfermées dans la voiture, une crevaison ou une erreur de carburant. Or, pour beaucoup d’assureurs d’entrée de gamme, ces incidents ne sont pas des « pannes » au sens noble du terme, mais des « négligences » ou des pépins d’usure. Et ils sont très souvent exclus des garanties d’assistance de base, même en « 0 km ».
C’est le piège le plus courant. Vous payez pour une assistance qui ne vous couvrira pas pour les raisons les plus probables de rester bloqué. Le calcul financier est pourtant simple : l’option assistance 0 km complète coûte entre 20 à 50 euros par an pour l’option, tandis qu’un seul dépannage pour une batterie à plat peut vous coûter entre 120 et 150 euros. L’option est rentabilisée dès le premier incident. Choisir un contrat low-cost sans vérifier ces exclusions, c’est parier que vous ne tomberez jamais en panne pour une raison « stupide », un pari très risqué.
Pour ne pas tomber dans ce panneau, un audit rapide de votre contrat s’impose. Il ne s’agit pas de lire les 200 pages, mais de chercher des mots-clés précis dans la section « Garanties d’assistance ».
Votre checklist anti-pièges : les points à vérifier dans votre contrat
- Panne de batterie : Vérifiez si elle est explicitement couverte ou si elle fait partie des exclusions générales. C’est le point le plus important.
- Erreur de carburant : Certains assureurs considèrent que c’est une négligence. Assurez-vous que la vidange du réservoir est prise en charge.
- Crevaison : La garantie couvre-t-elle le déplacement pour changer une roue ou seulement le remorquage si vous n’avez pas de roue de secours ?
- Nombre d’interventions : Certains contrats limitent le nombre de dépannages annuels (souvent 2 ou 3). Vérifiez ce plafond.
- Perte ou vol de clés : La prise en charge du serrurier ou du remorquage jusqu’au concessionnaire est-elle incluse ? C’est une exclusion très fréquente.
Un bon contrat d’assistance n’est pas celui qui est le moins cher, mais celui qui vous couvre pour les galères du quotidien, celles qui arrivent vraiment.
Quand le train ou l’avion remplace la voiture : comment rentrer chez soi après une panne à 500 km ?
Une panne majeure loin de chez vous, c’est le scénario catastrophe. Non seulement votre voiture est hors-service, mais vous voilà bloqué à des centaines de kilomètres de votre domicile. C’est ici qu’intervient la garantie de rapatriement des personnes, un volet essentiel de l’assistance. Mais comment ça marche concrètement ? En général, cette garantie s’active lorsque deux conditions sont remplies : la panne survient à plus de 50 km de votre domicile et le véhicule ne peut pas être réparé dans un délai raisonnable, souvent fixé à 48 heures par les assureurs.
Face à cette situation, l’assistance vous proposera généralement deux options, comme le détaille cette analyse des conditions de rapatriement. Soit elle organise et prend en charge votre retour à domicile en train (en 1ère classe la plupart du temps) ou en avion si la distance est très importante. Soit, si vous préférez attendre les réparations sur place, elle prend en charge les frais d’hébergement pour vous et vos passagers, avec un plafond généralement compris entre 60 et 80€ par nuit et par personne. Le choix dépendra de la durée estimée des réparations et de vos impératifs personnels.
La plupart des assisteurs organisent tout de A à Z : réservation des billets, appel du taxi pour vous amener à la gare… Vous n’avez généralement rien à avancer. C’est un confort non négligeable dans une situation déjà stressante. Une fois votre voiture réparée, l’assistance organisera également la prise en charge d’un billet de train pour que vous puissiez aller la récupérer. C’est un service complet qui vise à minimiser l’impact de la panne sur votre mobilité et votre portefeuille.
L’important est de savoir que vous n’êtes pas seul et abandonné. Une bonne assistance se transforme en véritable agence de voyages pour vous sortir de ce mauvais pas.
Pourquoi passer par l’assistance de votre assureur vous garantit des tarifs honnêtes ?
En cas de panne, le premier réflexe est souvent de chercher un dépanneur sur son smartphone. C’est une erreur qui peut coûter très cher. Un dépanneur indépendant, surtout un week-end ou de nuit, est libre de fixer ses tarifs. Un remorquage de quelques kilomètres peut facilement grimper à 300 ou 400 euros. En contactant directement le numéro d’assistance de votre assureur, le coût pour vous est de 0 euro, car tout est pris en charge dans le cadre de votre contrat.
Pourquoi une telle différence ? Parce que les assureurs disposent d’un réseau de prestataires agréés. Ils ont négocié en amont des tarifs préférentiels et des standards de qualité avec des milliers de dépanneurs et garagistes partout en France. En passant par ce réseau, l’assureur maîtrise les coûts et vous garantit une intervention par un professionnel de confiance, à un prix juste et sans surprise. C’est un système gagnant-gagnant : le dépanneur a un volume d’affaires régulier, l’assureur contrôle ses dépenses et l’assuré est dépanné rapidement et sans frais.
Certains conducteurs craignent d’être forcés d’aller dans un garage qu’ils ne connaissent pas. Il est important de savoir que, grâce à la loi Hamon, vous avez le droit de faire remorquer votre véhicule chez le garagiste de votre choix, même s’il ne fait pas partie du réseau agréé. Comme le précise l’Article L211-5-1 du Code des assurances, ce choix vous appartient. Cependant, dans l’urgence, passer par le réseau de l’assureur reste souvent la solution la plus simple et la plus rapide pour être pris en charge sans avance de frais.
Le numéro de votre assistance est la clé pour transformer une situation potentiellement coûteuse et anxiogène en une simple formalité administrative prise en charge.
Voyage en Europe : pourquoi la Carte Vitale ne marche pas et comment obtenir la CEAM en urgence ?
Partir en vacances en Europe avec sa voiture est un plaisir, mais une panne ou un petit pépin de santé peut vite tourner au casse-tête administratif. Beaucoup de Français pensent, à tort, que leur Carte Vitale fonctionne dans toute l’Union Européenne. C’est faux. La Carte Vitale n’est valable qu’en France. Pour une prise en charge de vos soins médicaux dans un pays membre de l’UE, vous avez besoin de la Carte Européenne d’Assurance Maladie (CEAM).
La CEAM atteste de vos droits à l’assurance maladie française et vous permet de bénéficier des soins de santé publics dans le pays visité, aux mêmes conditions et aux mêmes tarifs que les assurés locaux. Attention, cela ne garantit pas la gratuité totale : si les soins sont payants pour les habitants, ils le seront aussi pour vous. La CEAM ne couvre jamais le rapatriement médical. C’est là que l’assistance de votre contrat auto ou de votre carte bancaire premium devient cruciale, car elle peut couvrir ce risque majeur.
Idéalement, il faut demander sa CEAM au moins 3 semaines avant le départ. Mais si vous avez oublié, pas de panique. Il est possible d’obtenir un certificat provisoire valable 3 mois en quelques clics. 1. Connectez-vous à votre compte Ameli.fr. 2. Allez dans la rubrique « Mes démarches » puis « Commander une CEAM ». 3. Si le départ est imminent, une option pour générer un « certificat provisoire de remplacement » apparaîtra. 4. Téléchargez immédiatement le PDF, comme indiqué sur la procédure officielle de Service-Public.fr, et gardez-le sur votre téléphone. Ce document a la même valeur que la carte physique.
En cas d’accident à l’étranger impliquant une blessure, il y a une coordination entre les services. Votre assistance auto gère tout ce qui concerne le véhicule (remorquage, expertise). La CEAM, elle, vous ouvre les portes du système de santé local pour vos soins. Les deux sont donc complémentaires et indispensables.
Ce simple document peut vous éviter des avances de frais considérables et de longues démarches de remboursement à votre retour.
À retenir
- La mention « 0 km » ne garantit pas une intervention dans votre garage ; vérifiez les exclusions pour les « voies privées ».
- Exigez une garantie « véhicule de catégorie équivalente » pour ne pas vous retrouver avec une citadine si vous conduisez un SUV.
- Sur autoroute, la procédure officielle (borne ou appli SOS Autoroute) est obligatoire et prime sur l’appel direct à votre assureur.
Comment trouver un plombier ou serrurier en urgence le dimanche sans payer 1000 € ?
Le principe de l’assistance ne s’arrête pas à votre voiture. Une fuite d’eau un dimanche, une porte claquée avec les clés à l’intérieur… Ces urgences domestiques peuvent vite se transformer en gouffre financier si l’on appelle le premier numéro trouvé sur un prospectus. Le mécanisme de protection est exactement le même que pour votre auto : passer par votre assureur. De nombreux contrats d’assurance habitation, et même certains contrats auto haut de gamme, incluent une garantie « assistance d’urgence à domicile ».
Au lieu de paniquer et de risquer de tomber sur un artisan peu scrupuleux qui facturera des sommes exorbitantes, votre premier et unique réflexe doit être de composer le numéro « Assistance 24/7 » de votre assureur. Comme pour une panne auto, ils mandateront un professionnel de leur réseau agréé. Vous avez ainsi la garantie d’un tarif négocié et d’une intervention par un artisan de confiance. En général, le déplacement et la première heure de main-d’œuvre sont pris en charge. Les pièces ou les travaux plus importants peuvent rester à votre charge, mais vous évitez l’arnaque sur l’intervention d’urgence elle-même.
Le modèle économique de l’assistance est donc une protection globale contre les imprévus du quotidien. Que ce soit pour une panne de batterie ou une canalisation qui explose, la logique est la même : centraliser l’appel via votre assureur pour bénéficier de la force de son réseau et de ses tarifs négociés. C’est le meilleur moyen de garder la tête froide et de ne pas se faire abuser dans une situation de stress.
Avant toute urgence, prenez cinq minutes pour identifier et enregistrer le numéro d’assistance de votre assurance auto et habitation dans votre téléphone. Ce simple geste pourrait vous faire économiser des centaines, voire des milliers d’euros.
Questions fréquentes sur l’assistance et le rapatriement
L’assureur avance-t-il le prix des billets de train ?
La plupart des assureurs organisent et avancent les frais de transport. Vous n’avez généralement pas à faire l’avance des billets.
Comment sont gérés les bagages volumineux lors d’un rapatriement ?
Les bagages suivent généralement avec vous dans le train. Pour l’avion, des limitations de poids s’appliquent et l’excédent reste à votre charge.
Les animaux de compagnie sont-ils pris en charge ?
Le transport des animaux domestiques est généralement couvert mais soumis aux conditions du transporteur (cage de transport requise, supplément possible).
Mon assurance auto inclut-elle une assistance habitation ?
De nombreux contrats d’assurance auto ou habitation incluent une garantie ‘assistance d’urgence à domicile’. Vérifiez dans vos conditions générales la section ‘Assistance habitation’ ou ‘Services à la personne’.
Quelle est la procédure à suivre en cas d’urgence plomberie le dimanche ?
Ne jamais appeler un numéro trouvé sur un flyer. Contactez le numéro ‘Assistance’ de votre assureur disponible 24/7 qui mandatera un artisan agréé à tarif négocié.
Quels sont les plafonds de prise en charge habituels ?
Le déplacement et la première heure de main d’œuvre sont souvent pris en charge. Les pièces et travaux supplémentaires peuvent rester à charge ou être soumis à franchise.