L’univers des solutions d’assurance et protection en France
La mobilité assurée pour les conducteurs auto et deux roues
Préserver l’habitat contre les risques locatifs et climatiques

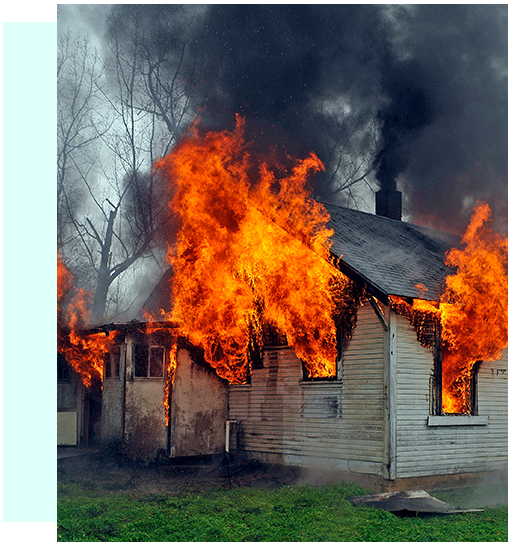
Garantie dégâts des eaux et incendie
Une fuite de canalisation ou un départ de feu active l’indemnisation immédiate des réparations urgentes.

Garantie catastrophes naturelles et climatiques
Les sinistres climatiques violents permettent une indemnisation spécifique via la publication d’un arrêté interministériel.
L’articulation entre sécurité sociale et mutuelle santé complémentaire
Stratégies de prévoyance et gestion de patrimoine
La couverture des risques professionnels et des actifs
Chaque métier expose les professionnels à des risques d’exploitation susceptibles de menacer la pérennité de l’activité en cas de réclamation client ou de dommage aux biens professionnels.

Responsabilité civile professionnelle (RC Pro)
Cette garantie couvre les dommages corporels, matériels ou immatériels causés à un tiers durant l’exercice de l’activité.

Assurance responsabilité civile décennale
Obligatoire pour les artisans, elle garantit les dommages compromettant la solidité de l’ouvrage durant dix ans après réception.

Garantie perte d’exploitation
Cette option indemnise la perte de marge brute et couvre les charges fixes suite à une interruption d'activité après sinistre.
Solutions d’assurance pour les besoins spécialisés
Assurance de prêt immobilier
Exigée pour l’octroi d’un prêt, elle rembourse le capital restant dû en cas d’accident de la vie.
Protection juridique et recours
Une assistance par des juristes experts et le paiement des honoraires d’avocat lors de procédures contentieuses.
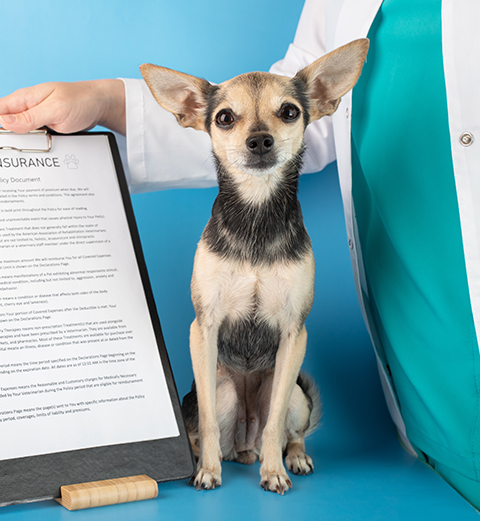
Mutuelle animaux chiens chats
La prise en charge des soins vétérinaires en cas de maladie ou chirurgie préserve le budget santé de l’animal.
Assurance voyage et rapatriement sanitaire
Une assistance médicale internationale incluant le transport sanitaire est vitale lors de séjours à l’étranger hors zone Europe.
01
Audit des risques assurantiels
Évaluer le niveau des risques réels à couvrir permet d’optimiser les franchises et d’éviter les doublons de couverture onéreux.
02
Comparaison des devis d’assurance
Comparer les assureurs et courtiers révèle des écarts de prime significatifs pour des niveaux de garanties contractuelles pourtant similaires.
03
Suivi et résiliation du contrat
L’actualisation annuelle des clauses et des capitaux souscrits garantit une indemnisation juste correspondant à la valeur de remplacement des biens.
Assurance scolaire et extrascolaire