L’attestation d’assurance scolaire, exigée pour les voyages et sorties facultatives, n’est pas une simple formalité administrative. C’est la garantie concrète que votre enfant sera protégé et pris en charge en cas d’imprévu, qu’il s’agisse d’un accident à l’étranger, d’une maladie avant le départ ou d’une simple chute dans la cour. Ce guide vous explique, en tant qu’organisateur, pourquoi ce document est le véritable filet de sécurité du voyage et comment vous assurer d’être parfaitement en règle.
Le mot tant attendu est enfin tombé dans le carnet de liaison : un voyage scolaire à l’étranger ou une classe de découverte se prépare. L’enthousiasme est à son comble ! Mais au milieu des informations sur le programme et le trousseau, une ligne attire votre attention : « Attestation d’assurance scolaire obligatoire à fournir avant le départ ». Une question légitime vous vient alors à l’esprit : alors qu’elle est facultative le reste de l’année, pourquoi cette assurance devient-elle soudainement un sésame indispensable pour que votre enfant puisse monter dans le bus ?
Beaucoup de parents pensent, à juste titre, être déjà couverts par leur assurance habitation qui inclut une garantie responsabilité civile. On se dit alors que cette demande est une simple formalité, une « paperasse » de plus. En tant qu’organisateurs de ces séjours, nous pouvons vous l’assurer : c’est tout le contraire. Cette attestation n’est pas une contrainte bureaucratique, mais la clé de voûte de notre plan de gestion de crise. C’est la certitude que si un imprévu survient – du plus bénin au plus sérieux – une chaîne de soutien logistique et financier pourra se déclencher immédiatement, sans délai et sans discussion.
Pensez à cette assurance non pas comme une obligation, mais comme le plan de secours que nous activons ensemble pour garantir la sécurité et le bien-être de votre enfant, loin de la maison. Elle protège votre enfant, mais aussi l’ensemble du groupe et les accompagnateurs. Cet article va donc décortiquer les situations concrètes où cette assurance devient vitale. Nous verrons ensemble pourquoi la Carte Vitale a ses limites en Europe, ce qui se passe vraiment en cas de blessure ou d’annulation, et comment chaque garantie joue un rôle précis pour que le voyage reste une expérience inoubliable, pour les bonnes raisons.
Pour naviguer à travers ces questions pratiques et souvent méconnues, cet article est structuré pour répondre aux situations que vous, parents, pouvez rencontrer. Le sommaire ci-dessous vous guidera à travers les différents scénarios où l’assurance scolaire prouve son caractère essentiel.
Sommaire : Comprendre le rôle essentiel de l’assurance scolaire pour les activités de votre enfant
- Voyage scolaire à l’étranger : que se passe-t-il si votre enfant se casse une jambe à Londres ?
- Maladie ou accident avant le départ : comment se faire rembourser les 300 € du voyage scolaire ?
- Étude surveillée et garderie : l’assurance scolaire couvre-t-elle les heures après la classe ?
- Kermesse ou spectacle de fin d’année : l’assurance fonctionne-t-elle le samedi ?
- Mère accompagnatrice en sortie : êtes-vous couverte si vous vous blessez en surveillant les élèves ?
- Voyage en Europe : pourquoi la Carte Vitale ne marche pas et comment obtenir la CEAM en urgence ?
- L’erreur de croire que votre RC personnelle vous couvre lors d’une mission bénévole risquée
- Chute seul dans la cour ou blessure sans témoin : qui paie les soins et l’invalidité de votre enfant ?
Voyage scolaire à l’étranger : que se passe-t-il si votre enfant se casse une jambe à Londres ?
Imaginons le scénario : le groupe visite la Tour de Londres, et votre enfant glisse malencontreusement. Verdict : une cheville fracturée. C’est ici que la différence entre « soins » et « assistance » devient cruciale. Votre premier réflexe pourrait être de penser à la Carte Européenne d’Assurance Maladie (CEAM). Elle est indispensable et permettra la prise en charge des soins médicaux sur place, selon les règles du système de santé britannique. Mais la CEAM ne fait que cela. Elle ne va pas organiser le transport vers un hôpital adapté, traduire pour vous les diagnostics des médecins, ni planifier ou financer un rapatriement médicalisé si votre enfant ne peut pas prendre un vol commercial classique.
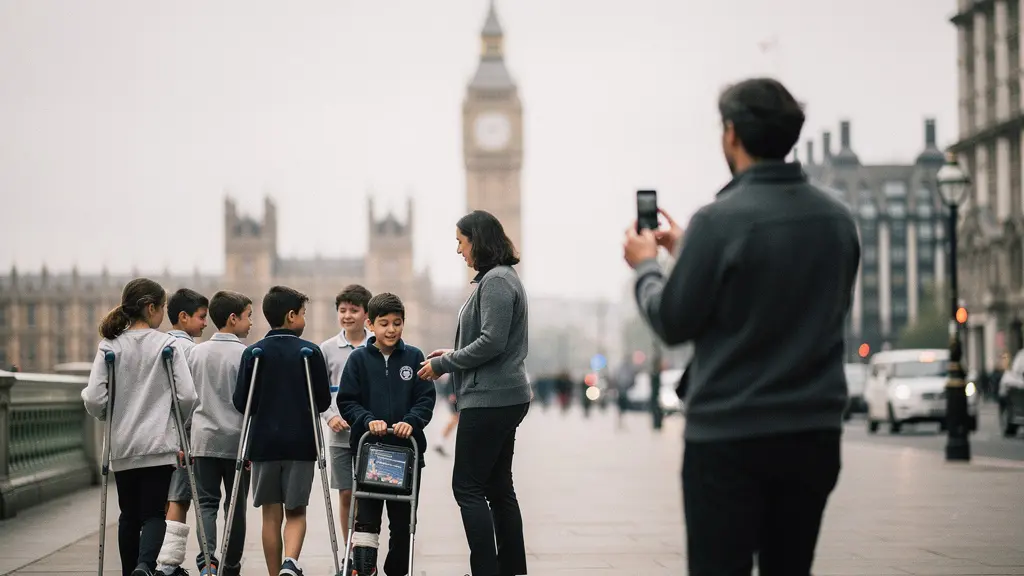
C’est précisément là que l’assurance scolaire, avec sa garantie assistance, entre en jeu. Elle est le véritable chef d’orchestre de la gestion de crise. Dès l’appel, une équipe de professionnels prend le relais : ils contactent les médecins locaux, organisent la logistique, et surtout, prennent en charge les coûts liés au rapatriement qui ne sont jamais couverts par la CEAM. Comme le souligne le Ministère de l’Éducation nationale, si l’assurance est facultative pour le temps scolaire, elle est en revanche requise pour participer à une activité facultative comme un voyage. C’est la garantie pour nous, organisateurs, de pouvoir gérer l’urgence sans failles.
Le tableau suivant met en lumière les différences fondamentales entre ce que la CEAM et une assurance privée peuvent apporter dans une telle situation.
| Besoin concret en voyage scolaire | CEAM / certificat provisoire | Assurance scolaire / contrat d’assistance privé |
|---|---|---|
| Prise en charge des soins médicalement nécessaires en Europe | Oui, selon les règles du pays de séjour (prise en charge locale, avec ou sans avance de frais selon le pays) | En complément (selon contrat) : peut couvrir le reste à charge et organiser l’assistance |
| Soins hors du cadre prévu par le système public local | Variable selon pays et règles locales | Peut intervenir selon garanties (plafonds, exclusions) |
| Assistance (aide logistique, coordination, organisation) | Non (la CEAM est un dispositif de prise en charge de soins) | Oui, via un contrat d’assistance/assurance recommandé avant le départ |
| Certificat en urgence si départ proche | Oui, certificat provisoire de remplacement (valable 3 mois) si départ dans moins de 15 jours | Sans objet (dépend du contrat souscrit) |
| Rapatriement | Non prévu par la CEAM (nécessite un contrat d’assistance/assurance) | Peut être prévu selon garanties (assistance/rapatriement) |
Maladie ou accident avant le départ : comment se faire rembourser les 300 € du voyage scolaire ?
L’autre scénario redouté par les parents et les organisateurs est l’imprévu qui survient juste avant le grand jour. La veille du départ pour la classe de neige, votre enfant se réveille avec 39°C de fièvre et le médecin diagnostique une grippe carabinée. Le départ est impossible. Que deviennent les 300 € que vous avez versés pour le séjour ? Sans une assurance spécifique, la réponse est souvent décevante : ils sont perdus. En effet, l’école ou l’organisme de voyage a déjà engagé des frais non remboursables auprès des transporteurs, des hébergeurs et des prestataires d’activités.
C’est ici qu’intervient la garantie annulation, souvent incluse dans les assurances scolaires « voyage » ou proposée en option. Cette garantie est conçue pour rembourser tout ou partie des frais engagés si l’annulation est due à un motif valable et imprévisible, tel qu’une maladie ou un accident de l’enfant, ou même d’un membre de sa famille proche. Sans cette couverture, il n’existe pas de solution miracle. L’établissement ne peut pas rembourser sur ses propres fonds des sommes qu’il a déjà payées. L’assurance annulation est donc le seul filet de sécurité qui protège votre investissement financier dans cette belle aventure pédagogique.
Lorsque nous vous demandons une assurance pour un voyage, c’est aussi pour vous protéger de cette perte sèche. Fournir une attestation qui inclut cette garantie, c’est s’assurer que si le sort s’acharne, l’impact se limitera à la déception de rater le voyage, sans y ajouter une perte financière. C’est un élément de tranquillité d’esprit non négligeable pour vous comme pour nous, qui gérons la comptabilité de ces projets.
Étude surveillée et garderie : l’assurance scolaire couvre-t-elle les heures après la classe ?
La question de l’assurance ne se limite pas aux voyages exceptionnels. Elle se pose au quotidien, notamment pour toutes les activités qui se déroulent en dehors du temps scolaire strict. La règle est simple : tout ce qui est facultatif peut nécessiter une assurance. Cela inclut la cantine, la garderie du matin ou du soir, l’étude surveillée, et les activités périscolaires organisées par la mairie ou des associations. Pourquoi ? Car ces temps ne font pas partie de l’enseignement obligatoire défini par l’Éducation Nationale. L’école ou l’organisateur est donc en droit, et a même le devoir, de s’assurer que chaque enfant est couvert pour les dommages qu’il pourrait causer (responsabilité civile) et pour ceux qu’il pourrait subir (garantie individuelle accident).
C’est une question de chaîne de responsabilité. En demandant une attestation, l’organisateur s’assure que le relais sera pris par un assureur en cas de pépin. Heureusement, la plupart des contrats d’assurance scolaire couvrent ces activités 24h/24 et 7j/7. Le coût de cette tranquillité est d’ailleurs très raisonnable ; selon le ministère de l’Économie, le prix varie souvent entre 10 € et 30 € par an et par enfant. C’est un petit investissement pour une grande sérénité tout au long de l’année scolaire et extrascolaire.
Checklist pour les parents : quand fournir l’attestation d’assurance ?
- Identifier le caractère de l’activité : Est-elle obligatoire (sur le temps de classe) ou facultative (incluant la pause déjeuner, dépassant les horaires, ou avec une nuitée) ? L’assurance est exigée pour le facultatif.
- Vérifier pour la cantine : Dans la pratique, l’attestation est presque toujours demandée pour l’inscription à la cantine, considérée comme une prestation facultative.
- Lister les activités périscolaires : Garderie, étude, club de sport organisé par l’école… Si l’organisateur la demande, vous devez la fournir.
- Contrôler les garanties de l’attestation : Assurez-vous que le document mentionne clairement les deux piliers : la Responsabilité Civile et la garantie Individuelle Accident (qui couvre les accidents corporels de votre enfant).
- Demander confirmation en cas de doute : Si ce n’est pas clair, contactez votre assureur et demandez une confirmation écrite que la couverture s’étend bien aux temps scolaire, périscolaire et extrascolaire.
Kermesse ou spectacle de fin d’année : l’assurance fonctionne-t-elle le samedi ?
La question du jour de la semaine, que ce soit un samedi, un dimanche ou un jour férié, est un faux débat. Le critère déterminant n’est jamais le calendrier, mais bien le caractère facultatif ou obligatoire de l’activité. Une kermesse, un spectacle de fin d’année, une sortie au musée un samedi matin ou une compétition sportive organisée par l’association sportive de l’école sont, par définition, des activités facultatives. La participation de votre enfant y est basée sur le volontariat.
Par conséquent, l’organisateur est non seulement en droit, mais il est aussi de sa responsabilité de demander une attestation d’assurance pour chaque participant. Comme le rappelle la DGCCRF, l’assurance scolaire est en revanche obligatoire pour toutes les activités facultatives organisées par l’école. Cette exigence garantit que si un enfant se blesse en tombant d’un stand ou en coulisses, ou s’il endommage du matériel, un mécanisme d’indemnisation est déjà en place.
Le fait que l’événement se déroule dans l’enceinte de l’école ne change rien. Dès lors qu’on sort du cadre strict des heures de cours obligatoires, on entre dans le domaine du facultatif. C’est pourquoi le réflexe doit être simple : si l’activité n’est pas inscrite à l’emploi du temps habituel et obligatoire de votre enfant, il y a de fortes chances qu’on vous demande de justifier que vous êtes bien assuré.
Mère accompagnatrice en sortie : êtes-vous couverte si vous vous blessez en surveillant les élèves ?
C’est une question excellente et souvent négligée. Lorsque vous, en tant que parent, décidez de donner de votre temps pour accompagner une sortie scolaire, votre statut change. Vous devenez un « collaborateur occasionnel du service public ». Cette distinction est fondamentale pour comprendre qui couvre quoi. Il faut distinguer deux types de dommages : ceux que vous pourriez subir et ceux que vous pourriez causer.
Si vous vous blessez pendant la sortie (par exemple, en trébuchant dans un escalier au musée en surveillant un groupe d’élèves), c’est en principe l’assurance de l’organisateur (l’école ou l’association) qui doit vous couvrir. Vous intervenez en effet dans le cadre d’une mission qu’il vous a confiée. Il est donc prudent, avant de vous engager, de demander à l’école quelles sont les garanties prévues pour les accompagnateurs bénévoles. Parfois, votre propre « Garantie Accidents de la Vie » (GAV) peut aussi intervenir en complément.
En revanche, si vous causez un dommage à un tiers pendant cette sortie (par exemple, vous bousculez accidentellement un autre visiteur qui fait tomber et casse son appareil photo), c’est votre assurance Responsabilité Civile personnelle (celle de votre contrat habitation) qui sera sollicitée. L’école n’est pas responsable de vos faits personnels. Participer en tant que bénévole ne vous exonère pas de votre propre responsabilité. Il y a donc un double niveau de protection à considérer : celle de l’organisateur pour vous-même, et la vôtre pour les autres.
Voyage en Europe : pourquoi la Carte Vitale ne marche pas et comment obtenir la CEAM en urgence ?
C’est une confusion très fréquente chez les parents : la Carte Vitale est un outil formidable, mais son territoire s’arrête aux frontières de la France. Dès que votre enfant pose le pied dans un autre pays de l’Union Européenne (ou en Suisse, Norvège, etc.), la Carte Vitale devient un simple morceau de plastique inutile. Son équivalent européen est la Carte Européenne d’Assurance Maladie (CEAM). Elle est individuelle (chaque membre de la famille, même un bébé, doit avoir la sienne) et atteste de vos droits à l’assurance maladie française. Elle permet une prise en charge des soins médicalement nécessaires sur place, aux mêmes conditions et tarifs que les assurés du pays visité.
Le problème, c’est qu’on y pense souvent au dernier moment. Or, le délai d’obtention d’une CEAM est d’environ 20 jours. Panique à bord si le départ est dans une semaine ? Non ! Il existe une solution d’urgence. Comme l’indique l’Assurance Maladie, si votre départ a lieu dans moins de 15 jours, votre caisse d’assurance maladie vous délivrera un certificat provisoire de remplacement, valable 3 mois. Ce document a exactement la même valeur que la carte et est téléchargeable immédiatement depuis votre compte Ameli. En tant qu’organisateur, c’est ce certificat que nous vous demanderons si vous n’avez pas la carte physique.
Voici la marche à suivre, simple et rapide, pour ne jamais être pris au dépourvu :
- Anticiper : Demandez la CEAM pour chaque membre de la famille au moins 20 jours avant le départ. C’est gratuit et se fait en quelques clics sur votre compte Ameli.
- En cas d’urgence : Si le départ est imminent, connectez-vous à votre compte Ameli (site ou application), allez dans la section « Mes démarches » et téléchargez le « certificat provisoire de remplacement ». Il est généré instantanément.
- L’avoir sur soi : Imprimez ce certificat (ou gardez-le sur votre téléphone) et donnez-en une copie à votre enfant ou à l’enseignant accompagnateur.
- Comprendre ses limites : Rappelez-vous que la CEAM ou son certificat facilite la prise en charge des soins, mais n’est PAS un contrat d’assistance. Elle ne couvrira jamais un rapatriement.
L’erreur de croire que votre RC personnelle vous couvre lors d’une mission bénévole risquée
L’assurance Responsabilité Civile (RC) incluse dans votre contrat multirisque habitation est un pilier de votre protection. Elle couvre les dommages que vous, ou vos enfants, pourriez causer à autrui. Cependant, croire qu’elle est un bouclier universel est une erreur, surtout lorsque vous endossez le rôle de parent accompagnateur bénévole. La RC « vie privée » comporte des exclusions, et certaines activités peuvent tomber dans une zone grise. Par exemple, si vous êtes chargé d’encadrer une activité spécifique (comme un atelier de tir à l’arc ou une sortie en canoë), votre assureur pourrait considérer que cela sort du cadre de la « vie privée » pour entrer dans celui d’une mission organisée, avec des responsabilités accrues.
C’est pourquoi la chaîne de responsabilité est si importante. L’organisateur (l’école, l’association) a sa propre assurance qui doit couvrir ses préposés et bénévoles. Mais en tant que parent, il est de votre devoir de vérifier deux choses. Premièrement, que l’organisateur est bien assuré pour ses bénévoles. Deuxièmement, que votre propre RC ne comporte pas d’exclusion pour ce type d’activité. Un simple coup de fil à votre assureur peut clarifier la situation.
Cette vérification est exactement la même que celle que font les enseignants. Comme le souligne la MAIF, un assureur de référence du monde éducatif, il appartient à l’enseignant de vérifier avant le départ que, pour tout enfant participant à une sortie scolaire facultative, une assurance a été souscrite. Cette obligation de contrôle en amont justifie pleinement pourquoi on vous demande l’attestation. Nous ne faisons qu’appliquer un principe de précaution indispensable pour la sécurité de tous.
À retenir
- L’assurance scolaire est exigée pour les activités facultatives (voyages, cantine, périscolaire), pas pour le temps de classe obligatoire.
- Elle combine deux protections essentielles : la Responsabilité Civile (dommages causés à autrui) et l’Individuelle Accident (dommages subis par votre enfant, même seul).
- Pour l’Europe, la CEAM est indispensable pour les soins, mais c’est l’assurance assistance qui gère la logistique de crise et le rapatriement.
Chute seul dans la cour ou blessure sans témoin : qui paie les soins et l’invalidité de votre enfant ?
C’est le scénario le plus fréquent et le plus mal compris. Votre enfant court dans la cour de récréation, trébuche sur ses propres pieds et se casse une dent ou le poignet. Il n’y a pas de responsable, pas de tiers à qui imputer la faute. Dans ce cas, votre assurance Responsabilité Civile ne vous sera d’aucune utilité, car elle ne s’active que si votre enfant cause un dommage à quelqu’un d’autre. Alors, qui paie pour les frais dentaires coûteux, les séances de kiné, ou pire, qui indemnise une invalidité permanente si les séquelles sont graves ?
La réponse se trouve dans la deuxième brique fondamentale de l’assurance scolaire : la garantie individuelle accident (parfois appelée « garantie accidents corporels »). C’est ce « double filet de sécurité » qui fait toute la différence. Elle est spécifiquement conçue pour couvrir les dommages corporels que votre enfant subit, qu’il y ait un responsable identifié ou non. C’est elle qui viendra compléter les remboursements de la Sécurité Sociale et de votre mutuelle, et qui versera un capital en cas d’invalidité. Les contrats de type « Garantie des Accidents de la Vie » (GAV) jouent un rôle similaire, mais comme le précise la DGCCRF, ils ne s’activent souvent qu’à partir d’un certain seuil : ils jouent généralement à partir d’un certain taux d’invalidité (5 %, 10 %, 30 % par exemple).
Comprendre cette distinction est la clé pour saisir l’importance d’une couverture complète.
| Situation typique | Responsabilité civile (RC) | Garantie individuelle accident (accidents corporels) |
|---|---|---|
| Votre enfant casse les lunettes d’un camarade | Oui (dommages causés à autrui) | Non (sauf extension spécifique) |
| Votre enfant se blesse seul (chute, pas de tiers responsable) | Non | Oui (dommages corporels subis, avec ou sans responsable) |
| Votre enfant est blessé par un autre élève identifié | Oui, via la RC du responsable (et recours) | Peut compléter selon contrat |
Vous l’aurez compris, cette fameuse attestation est bien plus qu’un simple papier. C’est le résumé d’un contrat qui pense au pire pour que vous puissiez profiter du meilleur. Maintenant que tout est clair, il ne reste plus qu’à la transmettre à l’enseignant. Le bus attend, et l’aventure aussi !
Questions fréquentes sur Voyage linguistique ou classe de neige : pourquoi l’assurance scolaire devient-elle soudainement obligatoire ?
La couverture dépend-elle du jour (samedi/dimanche) ?
Non, le principe de base retenu dans les explications officielles est de raisonner en fonction du caractère obligatoire ou facultatif de l’activité (et de son cadre d’organisation), plutôt qu’en fonction du jour de la semaine.
Pourquoi une kermesse peut-elle déclencher une demande d’attestation ?
Parce qu’il s’agit souvent d’une activité non obligatoire (donc assimilable à une activité facultative) : l’organisateur peut exiger une assurance couvrant responsabilité civile et dommages corporels.
Quelle garantie est cruciale si l’enfant se blesse tout seul pendant l’événement ?
La garantie individuelle accident (accidents corporels) est celle qui sert lorsque l’enfant est victime sans tiers responsable identifié.