Recevoir une mise en demeure d’un client mécontent est l’une des situations les plus stressantes pour un chef d’entreprise ou un artisan. Le ton est souvent accusateur, les menaces de poursuites judiciaires sont explicites et l’impact sur votre réputation et vos finances semble imminent. Dans cette tempête émotionnelle, le premier réflexe est souvent de vouloir se justifier, argumenter, voire contre-attaquer. C’est pourtant la première erreur à ne pas commettre. La plupart des professionnels savent qu’ils ne doivent pas reconnaître leur responsabilité, mais peu comprennent réellement la stratégie à adopter.
La gestion d’un litige n’est pas un affrontement personnel, c’est une procédure. L’assurance Responsabilité Civile Professionnelle (RC Pro), souvent obligatoire, n’est pas qu’un simple parachute financier en cas de condamnation. Elle est avant tout un service de gestion de crise, un partenaire stratégique dont les juristes et experts sont formés pour désamorcer ces conflits. Votre rôle n’est pas de monter sur le ring, mais de devenir le meilleur assistant de votre équipe de défense : votre assureur.
Mais si la véritable clé n’était pas de simplement « déclarer le sinistre », mais de comprendre comment orchestrer cette déclaration pour qu’elle soit la plus efficace possible ? L’enjeu est de transformer une menace explosive en un dossier administratif maîtrisé, où chaque pièce, chaque communication, chaque décision est pensée pour protéger votre entreprise et aboutir à une solution sans passer par la case tribunal. C’est cette mécanique procédurale que nous allons décortiquer.
Cet article vous guidera à travers les étapes cruciales pour gérer une réclamation agressive. Nous verrons comment votre assureur devient votre meilleur rempart, quels documents constituent votre armure juridique, et comment des outils comme le protocole transactionnel peuvent mettre un terme définitif à tout litige.
Sommaire : La procédure pour maîtriser un litige client avec votre RC Pro
- Pourquoi laisser votre assureur répondre à la mise en demeure d’un client est plus sûr ?
- Quels documents conserver pour prouver votre bonne foi face à une accusation de malfaçon ?
- Déclarer ou payer soi-même : quand faut-il éviter de faire jouer l’assurance pour préserver sa prime ?
- Avis négatifs et diffamation : votre protection juridique couvre-t-elle le nettoyage de votre e-réputation ?
- Comment le protocole transactionnel peut-il stopper net toute poursuite judiciaire future ?
- Protection Juridique autonome vs option habitation : pourquoi l’option de base ne suffit pas pour un divorce ou un litige travail ?
- Cyber-harcèlement ou diffamation par vos enfants : la RC vie privée intervient-elle ?
- Comment accéder à un avocat gratuitement pour résoudre un conflit de voisinage ou de consommation ?
Pourquoi laisser votre assureur répondre à la mise en demeure d’un client est plus sûr ?
Lorsqu’une mise en demeure arrive, le silence complet peut être interprété comme du mépris, tandis qu’une réponse trop détaillée peut contenir une reconnaissance de responsabilité involontaire. La stratégie la plus sûre est une gestion déléguée : vous accusez réception de manière neutre, puis vous transmettez immédiatement le dossier à votre assureur RC Pro. C’est lui, et non vous, qui dispose de l’expertise juridique pour analyser les faits, évaluer le bien-fondé de la réclamation et formuler une réponse qui préserve vos droits.
Tenter de négocier seul, même avec les meilleures intentions, vous expose à des risques majeurs. Une simple phrase comme « Je comprends votre déception et je vais voir ce que je peux faire » peut être retenue contre vous comme un début de reconnaissance de faute. L’assureur, en revanche, agira comme un filtre protecteur. Ses juristes communiqueront avec la partie adverse sur un terrain purement technique et juridique, dépersonnalisant ainsi le conflit et réduisant l’escalade émotionnelle.
Cas pratique : la réponse qui sauve le consultant
Un consultant en stratégie accompagne une entreprise en 2023. En 2024, un contrôle révèle une mauvaise interprétation réglementaire dans ses recommandations. L’entreprise met en cause le consultant. Au lieu de se défendre sur le fond, il déclare immédiatement le sinistre à sa RC Pro. Les juristes de l’assureur prennent le relais, analysent le contrat et les échanges. Leur intervention a permis de gérer la défense sans que le consultant n’admette une faute qui aurait pu lui coûter des dizaines de milliers d’euros. Cette gestion déléguée a été sa meilleure protection.
La rapidité de cette transmission est essentielle. La plupart des contrats d’assurance imposent un délai de déclaration de sinistre de cinq jours ouvrés maximum après en avoir eu connaissance. Agir vite n’est pas seulement une obligation contractuelle, c’est aussi la première étape pour reprendre le contrôle de la situation en la confiant à des professionnels de la gestion de litiges.
Votre plan d’action : réponse d’attente juridiquement neutre
- Accuser réception de la réclamation par écrit (email avec accusé de lecture) dans les 48h maximum.
- Utiliser une formulation neutre : « Nous avons bien reçu votre courrier du [date] concernant [objet de la réclamation]. »
- Informer que le dossier est transmis pour traitement : « Nous prenons note de vos observations et avons transmis votre dossier à notre service compétent pour analyse. »
- Éviter toute reconnaissance de responsabilité, promesse de dédommagement ou discussion sur le fond du problème.
- Déclarer immédiatement le sinistre à votre assureur, en joignant la copie de la mise en demeure et votre réponse d’attente.
Quels documents conserver pour prouver votre bonne foi face à une accusation de malfaçon ?
Une fois le sinistre déclaré, votre assureur vous demandera de constituer un dossier. Votre capacité à fournir rapidement des preuves tangibles de votre professionnalisme et du respect de vos obligations est le pilier de votre défense. Il ne s’agit pas de chercher des documents a posteriori, mais d’avoir une organisation qui vous permet de construire un dossier de preuve proactif pour chaque prestation. Face à une accusation de malfaçon, ce ne sont pas les paroles qui comptent, mais les écrits, les photos et les validations formelles.
Ce dossier chronologique raconte l’histoire de votre intervention du point de vue factuel. Il démontre que vous avez respecté les règles de l’art, utilisé des matériaux conformes et obtenu l’accord de votre client aux étapes clés. Chaque document est une pièce du puzzle qui, une fois assemblé par votre assureur, peut démonter point par point les allégations de la partie adverse. L’absence d’un seul de ces éléments peut créer une zone d’ombre que l’avocat du plaignant ne manquera pas d’exploiter.
L’organisation méthodique de ces pièces est un gage de crédibilité. Elle montre à l’expert de l’assurance que vous êtes un professionnel rigoureux, ce qui pèse favorablement dans l’analyse de votre dossier.
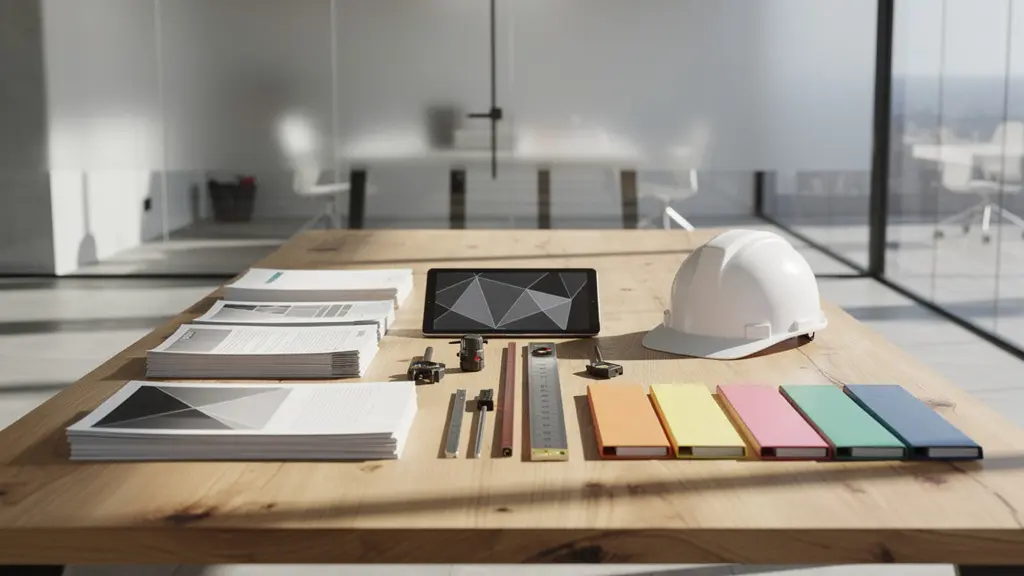
Comme l’illustre cette image, un dossier bien structuré est votre meilleur allié. Il ne laisse pas de place à l’interprétation et fournit à votre défense une base factuelle solide. Voici les documents indispensables à conserver précieusement pour chaque mission :
- Devis détaillés signés et factures acquittées : Ils prouvent l’accord initial sur la nature et le coût des prestations.
- Échanges de mails et SMS : Conservez toutes les validations d’étapes, les choix de matériaux ou les modifications demandées par le client.
- Photos horodatées : Prenez des photos avant, pendant (phases critiques) et après les travaux. Elles sont une preuve visuelle irréfutable de l’état d’avancement et de la qualité de l’exécution.
- Procès-verbal de réception de chantier : C’est le document clé. Signé sans réserve, il atteste de la satisfaction du client à la livraison. S’il y a des réserves, elles délimitent précisément les points de contestation.
- Fiches techniques des matériaux : Elles prouvent que les produits utilisés sont conformes aux normes en vigueur (DTU, avis techniques).
- Attestations de formation et certifications : (Qualibat, RGE…) Elles attestent de votre compétence technique.
- Conditions Générales de Vente (CGV) : Signées par le client, elles encadrent la relation contractuelle et peuvent contenir des clauses limitatives de responsabilité.
Déclarer ou payer soi-même : quand faut-il éviter de faire jouer l’assurance pour préserver sa prime ?
La déclaration systématique de chaque petit litige à votre assureur n’est pas toujours la meilleure stratégie financière. Si le montant réclamé est faible, il est essentiel de procéder à un arbitrage coût/bénéfice. En effet, une déclaration peut entraîner une augmentation de votre prime (malus) pour les années suivantes et impacter votre historique de sinistralité, ce qui pourrait compliquer une future recherche d’assureur. De plus, la plupart des contrats RC Pro incluent une franchise, c’est-à-dire une somme qui reste à votre charge en cas d’indemnisation. Si le litige porte sur un montant inférieur ou à peine supérieur à votre franchise, faire jouer l’assurance n’a aucun sens : vous ne seriez pas indemnisé, mais vous subiriez tout de même le malus.
La décision de gérer un petit litige en direct doit cependant être prise avec une extrême prudence. Si vous optez pour un geste commercial, la formulation est capitale. Il doit être clairement stipulé que ce geste est fait « à titre purement commercial et sans reconnaissance de quelque responsabilité que ce soit ». Cette précaution juridique vous protège contre une interprétation abusive de votre démarche.
Exemple de formulation d’un geste commercial maîtrisé
Un artisan est confronté à une réclamation de 1 500 € pour des finitions que le client juge imparfaites. Sa franchise est de 1 000 €. Déclarer le sinistre lui coûterait la franchise plus un malus sur ses prochaines primes. Il choisit de proposer un accord direct avec la formulation suivante : « Sans reconnaissance de quelque responsabilité que ce soit et à titre purement commercial afin de préserver notre relation de confiance, nous vous proposons exceptionnellement une remise de 750 € sur la facture finale. » Cette approche a permis de clore le litige à moindre coût, sans impacter son contrat RC Pro.
Le tableau suivant illustre comment prendre cette décision de manière éclairée, en comparant le coût total d’une déclaration par rapport au règlement direct du litige. Les montants sont indicatifs et doivent être adaptés à votre propre contrat.
| Montant du litige | Franchise RC Pro | Impact malus (sur 3 ans) | Coût total si déclaration | Décision recommandée |
|---|---|---|---|---|
| 500€ | 500€ | +300€/an x 3 = 900€ | 1400€ | Payer soi-même |
| 2000€ | 500€ | +300€/an x 3 = 900€ | 1400€ | Payer soi-même |
| 5000€ | 500€ | +300€/an x 3 = 900€ | 1400€ | Déclarer |
| 10000€ | 1000€ | +500€/an x 3 = 1500€ | 2500€ | Déclarer |
Avis négatifs et diffamation : votre protection juridique couvre-t-elle le nettoyage de votre e-réputation ?
À l’ère numérique, un litige ne se limite plus aux courriers recommandés. Un client mécontent peut rapidement transformer sa frustration en une campagne de dénigrement en ligne via des avis Google, des publications sur les réseaux sociaux ou des forums. Ces attaques contre votre e-réputation peuvent être plus dévastatrices qu’un litige financier classique. Face à la diffamation ou au dénigrement, la garantie Protection Juridique (PJ), souvent incluse ou en option de votre RC Pro, devient un outil stratégique.
Contrairement à la RC Pro qui couvre les dommages causés à des tiers, la Protection Juridique finance votre défense lorsque vous êtes victime d’un préjudice. Elle peut prendre en charge les frais nécessaires pour faire cesser l’atteinte à votre réputation. Cela inclut typiquement les honoraires d’un avocat pour envoyer une mise en demeure à l’auteur des propos ou à la plateforme hébergeant le contenu, mais aussi les frais d’huissier pour faire constater officiellement la publication diffamatoire (un élément de preuve crucial). En cas d’échec de la voie amiable, la PJ peut financer une procédure en référé (procédure d’urgence) pour obtenir le retrait des contenus illicites.
Faire appel à sa Protection Juridique est souvent la seule solution viable, car une procédure complète de défense contre la diffamation coûte entre 3 000€ et 10 000€, un investissement conséquent pour un artisan ou une PME. L’exemple d’un créateur de contenu poursuivi pour rupture de contrat après une atteinte à la réputation d’une marque illustre bien comment la PJ peut intervenir. Bien que le contexte soit différent, la mécanique est la même : la PJ a financé le conseiller juridique et payé le montant du règlement, évitant un procès long et coûteux. Cette garantie est donc essentielle pour protéger l’un de vos actifs les plus précieux : votre image de marque.
Il est donc crucial de vérifier l’étendue de votre garantie PJ. Couvre-t-elle spécifiquement les litiges liés à l’e-réputation ? Quels sont les plafonds de prise en charge des frais d’avocat et d’huissier ? Connaître ces détails vous permettra d’agir vite et efficacement lorsque votre réputation est injustement attaquée.
Comment le protocole transactionnel peut-il stopper net toute poursuite judiciaire future ?
Lorsque les discussions menées par votre assureur aboutissent à un accord, l’objectif final est de s’assurer que le litige est définitivement clos. L’outil juridique pour cela est le protocole d’accord transactionnel. Il ne s’agit pas d’un simple arrangement à l’amiable, mais d’un véritable contrat qui scelle la fin du conflit. Sa force réside dans sa valeur juridique, définie par la loi.
Comme le précise une source d’autorité incontestable en la matière, l’article 2044 du Code civil français :
La transaction est un contrat par lequel les parties, par des concessions réciproques, terminent une contestation née, ou préviennent une contestation à naître.
– Article 2044 du Code civil, Légifrance – Code civil
La clé de sa validité réside dans les « concessions réciproques ». Cela signifie que chaque partie doit renoncer à quelque chose. Par exemple, vous (via votre assureur) acceptez de verser une indemnité, et en contrepartie, le client renonce définitiveement à toute action en justice concernant ce litige précis. L’article 2052 du Code civil confère à cet accord l’autorité de la chose jugée en dernier ressort. En clair, une fois signé, le protocole a la même force qu’une décision de justice finale. Le client ne pourra plus jamais vous poursuivre pour les mêmes faits.
La rédaction de ce document est extrêmement technique et doit impérativement être confiée aux juristes de votre assureur. Un protocole bien rédigé est une garantie de tranquillité. Il doit contenir des clauses indispensables pour être inattaquable :
- Un rappel des faits sans aucune reconnaissance de torts.
- La description précise des concessions de chaque partie.
- Le montant clair et définitif de l’indemnité transactionnelle.
- Une clause de renonciation expresse à toute action et instance future sur le litige.
- La mention de son autorité de chose jugée en dernier ressort.
- Une clause de confidentialité (recommandée) pour éviter que les termes de l’accord ne soient divulgués.
Protection Juridique autonome vs option habitation : pourquoi l’option de base ne suffit pas pour un divorce ou un litige travail ?
De nombreux particuliers pensent être couverts par la Protection Juridique (PJ) incluse dans leur contrat d’assurance multirisque habitation. Si cette option est utile pour de petits litiges de la vie courante (un conflit de voisinage, un problème avec un achat en ligne), elle se révèle presque toujours insuffisante et inadaptée pour des conflits plus lourds et complexes comme un litige avec un employeur, un contrôle URSSAF ou une procédure de divorce. Les contrats « optionnels » sont caractérisés par des plafonds de prise en charge très bas et de nombreuses exclusions.
Un contrat de Protection Juridique autonome est un produit d’assurance à part entière, conçu pour offrir une couverture bien plus large et des garanties beaucoup plus élevées. C’est un investissement stratégique pour un chef d’entreprise ou un professionnel libéral, car il couvre des domaines systématiquement exclus des options habitation, comme les litiges avec l’administration fiscale, les impayés clients, ou les conflits liés au bail commercial. Le libre choix de l’avocat est également un avantage majeur des contrats autonomes, alors que les options de base imposent souvent un avocat de leur réseau.
Cas pratique : l’entrepreneur sauvé par sa PJ autonome
Un consultant indépendant a fait face à un redressement URSSAF de 15 000 €. Sa PJ liée à l’habitation ne couvrait absolument pas ce type de litige professionnel. Heureusement, il avait souscrit une PJ Pro autonome. Grâce à cette dernière, avec un plafond de 20 000 €, il a pu mandater un avocat ultra-spécialisé en droit social. Cet expert a réussi à faire réduire le redressement à 3 000 €. Le coût total de la défense, qui s’élevait à 8 000 €, a été entièrement pris en charge par sa PJ autonome. Sans elle, il aurait dû payer le redressement et les frais d’avocat de sa poche.
Le tableau comparatif ci-dessous met en évidence les différences critiques entre les deux types de contrats. L’écart de couverture justifie pleinement la différence de tarif.
| Critère | PJ Option Habitation | PJ Autonome Pro |
|---|---|---|
| Plafond honoraires avocat | 1000-1500€ | 20000€ et plus |
| Litige URSSAF | Non couvert | Couvert |
| Impayés clients pro | Non couvert | Couvert |
| Conflit bailleur commercial | Non couvert | Couvert |
| Divorce | Rarement inclus | Option possible |
| Litige travail (salarié) | Exclusion fréquente | Généralement inclus |
| Libre choix avocat | Limité au réseau | Libre choix garanti |
| Tarif annuel moyen | 30-50€ | 200-400€ |
Cyber-harcèlement ou diffamation par vos enfants : la RC vie privée intervient-elle ?
La responsabilité d’un professionnel ne s’arrête pas toujours à la porte de son entreprise. Dans la sphère privée, les actes des enfants mineurs peuvent engager la responsabilité civile de leurs parents. Avec l’omniprésence des réseaux sociaux, un nouveau type de risque a émergé : le cyber-harcèlement ou la diffamation en ligne commis par un adolescent. Si votre enfant cause un préjudice à un tiers par ses publications, la victime peut se retourner contre vous pour obtenir réparation.
La garantie Responsabilité Civile vie privée, incluse dans votre assurance habitation, est conçue pour couvrir ce type de dommages. Elle prendra en charge les dommages et intérêts qui pourraient être alloués à la victime pour compenser son préjudice moral ou financier. Cependant, cette couverture a des limites très strictes qu’il est crucial de connaître :
- Exclusion du pénal : La RC vie privée couvre le volet civil (réparation financière), mais elle ne couvre jamais les amendes pénales si l’acte est qualifié de délit. De même, elle ne finance pas les frais d’avocat pour la défense pénale de votre enfant.
- Notion d’intentionnalité : L’assureur peut refuser sa garantie s’il prouve que l’acte était intentionnel et que les parents en avaient connaissance et ne l’ont pas empêché. C’est une notion complexe mais qui peut être invoquée.
- Confusion des sphères privée et professionnelle : C’est le point le plus délicat pour un entrepreneur. Si votre enfant utilise le nom de votre entreprise, vos locaux ou tout autre élément permettant de vous identifier professionnellement pour commettre ses actes, la RC vie privée pourrait se déclarer incompétente. Le litige pourrait alors glisser sur le terrain professionnel, où seule une RC Pro (et sa PJ) pourrait potentiellement intervenir, si les garanties le prévoient.
La prévention et le dialogue avec vos enfants sur les risques liés à l’utilisation d’Internet restent la meilleure des protections. Il est essentiel de leur faire comprendre que leurs actions en ligne ont des conséquences réelles qui peuvent impacter toute la famille, tant sur le plan financier que sur le plan de la réputation.
À retenir
- La gestion d’un litige est une procédure stratégique : déléguer la réponse à votre assureur est un acte de contrôle, pas un aveu de faiblesse.
- Votre meilleure défense est un dossier de preuves : la documentation proactive et chronologique de vos prestations est votre armure juridique.
- Tous les litiges ne justifient pas une déclaration : pour les faibles montants, un arbitrage coût/bénéfice (franchise, malus) est nécessaire avant de faire jouer sa RC Pro.
Comment accéder à un avocat gratuitement pour résoudre un conflit de voisinage ou de consommation ?
Au-delà des contrats d’assurance, il est important de savoir qu’il existe en France plusieurs dispositifs publics permettant d’accéder gratuitement à une information juridique ou à une consultation d’avocat, principalement pour les litiges de la vie quotidienne. Ces ressources sont particulièrement utiles pour obtenir un premier avis, comprendre ses droits et évaluer la pertinence d’engager des démarches plus formelles, notamment pour des conflits de voisinage ou de consommation qui ne relèvent pas de la sphère professionnelle.
Ces dispositifs publics d’accès au droit sont un filet de sécurité pour tous les citoyens :
- Maisons de Justice et du Droit (MJD) et Points d’Accès au Droit (PAD) : Présents dans de nombreuses villes, ils offrent des consultations gratuites et confidentielles avec des avocats, des notaires ou des conciliateurs de justice.
- Permanences dans les mairies et tribunaux : De nombreux barreaux d’avocats organisent des permanences gratuites. Il convient de se renseigner auprès de sa mairie.
- Associations de consommateurs : Des organismes comme l’UFC-Que Choisir proposent des consultations juridiques à leurs adhérents pour les litiges liés à la consommation.
- Conseil téléphonique de la Protection Juridique : Si vous avez un contrat PJ, même basique, il inclut quasi systématiquement un service illimité de conseil juridique par téléphone. C’est souvent le premier et le plus rapide réflexe à avoir.
Pour les personnes aux revenus modestes qui doivent engager une procédure en justice, l’aide juridictionnelle est le dispositif central. Il s’agit d’une prise en charge par l’État, totale ou partielle, des frais de justice (honoraires d’avocat, frais d’huissier, d’expertise). L’attribution dépend des ressources du foyer. Par exemple, pour bénéficier de l’aide juridictionnelle totale en 2024, le plafond était fixé à 12 271€ de revenu fiscal de référence pour une personne seule. La demande se fait via un formulaire Cerfa ou de plus en plus en ligne via le système SIAJ, qui a considérablement réduit les délais de traitement.
Connaître ces ressources est essentiel. Elles permettent de ne pas rester démuni face à une injustice, de connaître ses droits et d’agir de manière éclairée sans que la question des moyens financiers ne soit un obstacle insurmontable. C’est le premier pas pour faire valoir ses droits en tant que citoyen, avant même de faire appel à ses garanties d’assurances professionnelles pour des litiges plus complexes.
La gestion d’un litige client est une compétence en soi, qui mêle rigueur administrative et intelligence émotionnelle. En suivant cette approche procédurale, vous ne subissez plus la situation, vous la pilotez. Pour mettre en pratique ces conseils, l’étape suivante consiste à obtenir une analyse personnalisée de votre couverture d’assurance actuelle afin de vous assurer qu’elle est bien alignée avec les risques spécifiques de votre activité.