Le paradoxe du patrimoine récent : plus vos biens sont neufs et qualitatifs, plus la vétusté déduite les dévalorise brutalement en cas de sinistre total.
- La décote appliquée par les experts peut atteindre 20% par an sur l’électroménager, réduisant un téléviseur de 3 ans à 30% de sa valeur d’origine.
- La garantie en valeur à neuf agit comme un bouclier patrimonial, mais nécessite des preuves d’achat irréfutables et une déclaration dans les 5 jours ouvrés.
Recommandation : Auditez immédiatement votre contrat pour vérifier si la base d’indemnisation applique une vétusté dégressive ou un remplacement à neuf, et constituez un coffre-fort numérique de vos factures.
Vous avez investi dans un canapé en cuir pleine fleur à 2 500 € il y a trente-six mois et vous présumez qu’il représente encore une valeur patrimoniale significative. En cas d’incendie, l’expert d’assurance pourrait l’estimer à moins de 800 € en appliquant un barème de vétusté standard. C’est l’effet de ciseau qui menace le patrimoine mobilier des ménages : la dépréciation comptable ne correspond plus à la valeur subjective de vos biens, ni au coût réel de leur remplacement sur le marché actuel.
Les guides classiques sur l’assurance habitation se contentent généralement de rappeler l’importance de « bien lire son contrat » ou de « faire un état des lieux ». Ces platitudes ignorent le mécanisme financier précis qui transforme un sinistre matériel en catastrophe économique : la divergence entre la valeur d’usage (vénale) et la valeur de remplacement à neuf. Cet écart creuse un trou de trésorerie impossibles à combler pour un chef de famille qui doit rééquiper son foyer dans l’urgence.
Mais si la véritable protection ne résidait pas dans le montant de la prime payée, mais dans la nature juridique de la base d’indemnisation choisie ? Cet article déconstruit les mécanismes de décote appliqués aux biens récents, compare les options contractuelles (à neuf limitée ou illimitée), et établit un protocole de défense patrimoniale fondé sur la preuve et la réactivité. Vous découvrirez pourquoi sous-estimer votre capital mobilier pour économiser quelques euros de cotisation constitue un calcul dangereux, et quels réflexes adopter dans les 48 heures décisives suivant l’incendie pour garantir votre pouvoir d’achat.
Pour naviguer dans ces méandres techniques et sécuriser votre patrimoine face aux aléas de l’indemnisation, ce guide structuré vous accompagne étape par étape.
Sommaire : protéger son capital mobilier face à la vétusté déduite
- Pourquoi votre téléviseur de 3 ans ne vaut-il plus que 30% de son prix d’achat pour l’expert ?
- Rééquipement à neuf 5 ans ou illimité : quelle option choisir pour vos appareils high-tech ?
- Factures, photos ou notices : quelles preuves garder pour justifier la valeur de remplacement ?
- Valeur de reconstruction (immo) vs Valeur de remplacement (meuble) : les nuances qui changent tout
- Comment prouver que votre canapé valait plus cher que l’estimation « standard » de l’expert ?
- Pourquoi sous-estimer la valeur de vos meubles pour payer moins cher est un calcul dangereux ?
- Valeur à neuf ou valeur vénale : quelle option choisir pour une maison ancienne en zone tendue ?
- Comment réagir dans les 48h après un incendie total pour ne pas perdre vos droits à indemnisation ?
Pourquoi votre téléviseur de 3 ans ne vaut-il plus que 30% de son prix d’achat pour l’expert ?
Le mécanisme de la vétusté déduite repose sur une logique comptable rigoureuse : tout bien mobilier subit une dépréciation annuelle calculée selon des barèmes sectoriels. Pour l’électroménager et le high-tech, ce taux peut atteindre 20% par an. Concrètement, un téléviseur acheté 600 € il y a quatre ans voit sa valeur vénale chuter à 120 €, soit une décote de 80%, comme l’illustre un exemple de calcul de vétusté appliqué à un téléviseur. Cette dépréciation fiscale s’applique quelle que soit la qualité de fonctionnement réelle de l’appareil.
L’expert d’assurance évalue la valeur d’usage, non la valeur subjective pour le propriétaire. Un réfrigérateur de trois ans parfaitement opérationnel sera ainsi indémnisé sur la base de sa valeur résiduelle marchande, correspondant souvent à 30% ou 40% du prix d’achat initial. Cette approche comptable crée un fossé patrimonial : le montant perçu ne permet pas l’acquisition d’un bien équivalent neuf, contraignant l’assuré à dégrader son standard de vie ou à mobiliser ses économies.
La vétusté s’applique de manière automatique sauf si le contrat prévoit expressément une garantie en valeur à neuf. La distinction entre l’âge réel du bien et son « usure théorique » selon les barèmes constitue le premier levier de contestation. Un appareil peu utilisé, stocké dans des conditions optimales, subit pourtant la même décote qu’un matériel intensivement exploité.
Anticiper ce mécanisme permet de calibrer correctement son capital mobilier déclaré et d’évaluer la pertinence d’une surcotisation pour garantie renforcée.
Rééquipement à neuf 5 ans ou illimité : quelle option choisir pour vos appareils high-tech ?
La garantie en valeur à neuf constitue le rempart patrimonial contre la dépréciation comptable. Elle permet d’obtenir le remboursement du coût de remplacement du bien détruit par un article neuf de caractéristiques équivalentes, sans application de la décote pour vétusté. Cependant, cette protection se décline sous deux modalités distinctes : la couverture limitée dans le temps (généralement 5 ans à compter de la mise en service) et la couverture illimitée.
La formule limitée privilégie le high-tech récent, période où la décote est la plus rapide. Elle offre une protection maximale lorsque le besoin de remplacement coûteux se fait sentir (smartphones, ordinateurs, électroménager dernier cri). Au-delà de ce délai, l’indemnisation bascule automatiquement en valeur vénale. La formule illimitée, plus coûteuse, élimine cette contrainte temporelle et s’avère stratégique pour les biens durables (mobilier de qualité, équipements hifi haut de gamme) que vous envisagez de conserver longtemps.
| Point comparé | Valeur à neuf limitée (ex. 5 ans) | Valeur à neuf sans limitation (selon formule) |
|---|---|---|
| Durée de couverture « sans vétusté » | Limitée dans le temps (ex. 5 ans après la mise en service, selon la formule) | Sans limitation de durée (selon la formule la plus protectrice) |
| Intérêt principal | Réduire la perte sur du high-tech récent (période où la décote est la plus rapide) | Éviter la « chute » d’indemnisation même sur des biens plus anciens |
| Bien remplacé | Remboursement en « matériel identique ou équivalent » sans déduction de vétusté pendant la période | Même logique, mais sans condition de durée liée à l’âge du bien |
| Points d’attention | Lire les exclusions (catégories non couvertes) et vérifier l’âge exact pris en compte (mise en service vs achat) | Vérifier les plafonds, franchises et conditions de mise en œuvre, même si la durée n’est plus un frein |
Certains contrats intègrent un mécanisme de vétusté récupérable : un premier versement déduit de la décote est versé rapidement, puis un complément est conditionné à la justification effective du remplacement (facture d’achat). Cette approche hybride nécessite une trésorerie disponible pour avancer les frais.
L’analyse comparative des formules doit intégrer le renouvellement moyen de votre patrimoine mobilier pour optimiser le rapport protection/coût.
Factures, photos ou notices : quelles preuves garder pour justifier la valeur de remplacement ?
La transition de la preuve libre à la preuve probante constitue le nœud gordien de l’indemnisation satisfaisante. L’assureur exige des éléments tangibles établissant la valeur réelle du bien au moment du sinistre. Or, le marché de la seconde main étant massif en France, les preuves d’achat deviennent un sujet central : 64% des Français ont acquis des biens d’occasion en 2023, souvent sans facture nominative traçable.
Pour les biens neufs, la facture originale reste l’acte de naissance patrimonial. Elle fixe la référence de prix et la date d’acquisition. Pour l’ancien ou le don, une photographie datée, une capture d’écran de l’annonce, ou un constat d’huissier peuvent pallier l’absence de ticket de caisse. L’objectif est d’établir l’existence, la qualité et la valeur du bien avant le sinistre.
Plan d’action pour sécuriser votre dossier probant : audit documentaire
- Points de contact : recenser tous les canaux d’achat (magasins physiques, marketplaces, sites de seconde main) où vos biens ont été acquis et identifier les preuves disponibles (factures PDF, emails de confirmation, relevés bancaires).
- Collecte : inventorier les éléments matériels existants (factures papier, garanties, notices techniques) et les numériser à haute résolution avec un système de datation irréfutable.
- Cohérence : confronter les justificatifs à la réalité de vos biens (numéros de série, références exactes) pour éviter les écarts entre déclaration et preuve.
- Mémorabilité : photographier chaque objet dans son environnement avec un indicateur temporel (journal daté ou métadonnées EXIF conservées) pour prouver la possession effective et l’état avant sinistre.
- Plan d’intégration : constituer un coffre-fort numérique sécurisé (cloud chiffré ou coffre-fort physique ignifugé) pour remplacer les preuves papier vulnérables et combler les « trous » documentaires par des expertises d’assurance-valeur.
Le recours à un coffre-fort numérique certifié (normes NF Z42-020, ISO 27001) permet d’archiver ces preuves hors du domicile, les préservant ainsi de la destruction lors d’un incendie. Cette dématérialisation sécurisée transforme un risque de perte totale des justificatifs en une garantie de traçabilité patrimoniale.
La constitution proactive de ce dossier documentaire constitue une assurance secondaire indispensable.
Valeur de reconstruction (immo) vs Valeur de remplacement (meuble) : les nuances qui changent tout
L’incendie touche indistinctement le bâti et le contenu, mais les logiques d’indemnisation divergent fondamentalement. La valeur de reconstruction du bien immobilier s’appuie sur des indices techniques comme l’indice BT01 (coût de la construction), qui s’établit à 133,3 (novembre 2025, base 2010), servant de repère pour suivre l’évolution des coûts de construction. Cette indexation permet théoriquement de rebâtir à l’identique, indépendamment de la vétusté structurelle.
À l’inverse, le mobilier obéit à la logique de valeur de remplacement ou de valeur vénale, soumise à la décote. Cette dichotomie crée une tension patrimoniale : alors que le mur peut être reconstruit « à neuf » sans pénalité d’âge, le canapé placé contre ce même mur verra son indemnisation réduite de 40% s’il a plus de deux ans.
Les contraintes réglementaires accentuent cette complexité. La RE2020 et les exigences des Architectes des Bâtiments de France (ABF) en secteur protégé peuvent imposer des surcoûts de reconstruction non prévus dans les garanties standard. Ces normes techniques (isolation, matériaux, esthétique) peuvent mechanically augmenter le coût de remise en état du bâti, alors que la valeur du mobilier suit les fluctuations du marché de consommation.
Comprendre ces mécanismes distincts permet de calibrer séparément vos garanties immobilières et mobilières.
Comment prouver que votre canapé valait plus cher que l’estimation « standard » de l’expert ?
Lorsque l’expert applique un barème standardisé, il ignore souvent les spécificités qualitatives du mobilier : structure en bois massif versus panneaux de particules, cuir pleine fleur versus simili, fabrication artisanale versus industrialisation de masse. Ces différences représentent des écarts de valeur pouvant atteindre 300% pour un même type de produit.
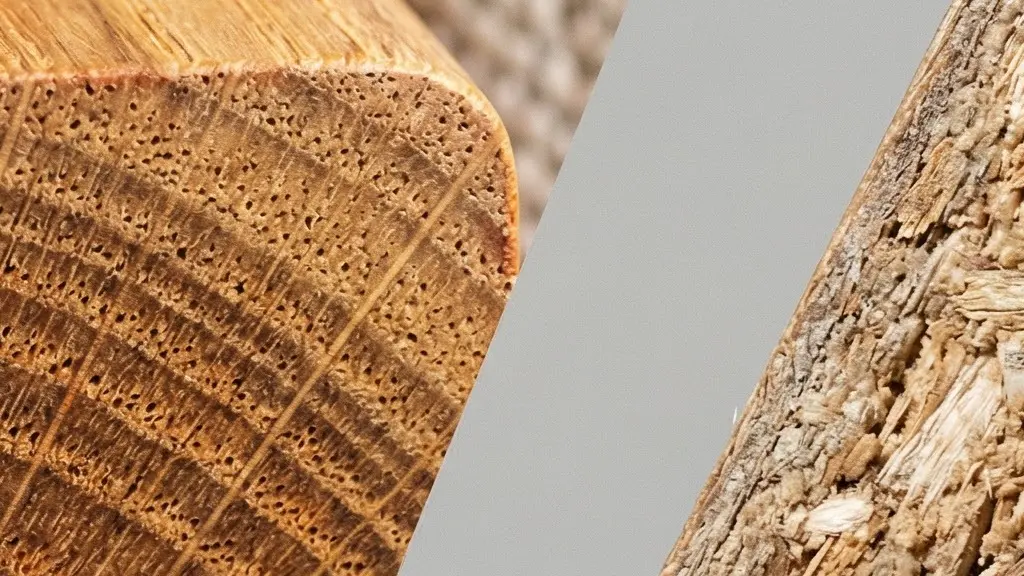
Pour démontrer la valeur réelle, l’assuré doit fournir des éléments tangibles de qualité : certifications (FSC pour le bois, labels cuir), photos détaillées des finitions, notices techniques mentionnant les matériaux nobles, ou expertises d’antiquaires pour les biens anciens. L’argumentation technique prime sur la déclaration subjective.
En cas de désaccord persistant sur l’estimation, le Code des assurances offre des recours structurés. L’assuré peut demander une contre-expertise en mandatant son propre expert, puis une expertise amiable contradictoire entre les deux parties. Si le désaccord persiste, une tierce expertise désignée d’un commun accord ou par le président du tribunal tranchera définitivement.
La vérification préalable de l’existence d’une garantie « honoraires d’expert » dans le contrat permet d’alléger le coût de cette démarche probatoire, souvent décisive pour obtenir une indemnisation conforme à la valeur patrimoniale réelle.
La constitution d’un dossier technique solide avant sinistre reste la meilleure défense contre l’arbitraire des barèmes standardisés.
Pourquoi sous-estimer la valeur de vos meubles pour payer moins cher est un calcul dangereux ?
La tentation est forte : déclarer un capital mobilier inférieur à la réalité pour alléger la prime d’assurance. Pourtant, cette économie apparente cache une trappe à capital redoutable. Le Code des assurances énonce clairement :
L’assuré est considéré comme restant son propre assureur pour l’excédent, et supporte, en conséquence, une part proportionnelle du dommage, sauf convention contraire.
– Code des assurances, Article L121-5 (Légifrance)
Cette règle de proportionnalité signifie que si vous déclarez 30 000 € de mobilier pour 50 000 € réels, l’assureur n’indemnisera que 60% de tout sinistre, même partiel. Sur une perte de 20 000 €, vous ne recevrez que 12 000 €, creusant un déficit de 8 000 € impossible à combler.
Dans un contexte où la prime moyenne des contrats MRH augmente de 7,2% en 2024 pour atteindre 299 €, la sous-assurance devient un risque fréquent. L’économie réalisée sur la cotisation annuelle (quelques dizaines d’euros) s’avère dérisoire face à la perte patrimoniale potentielle lors d’un sinistre total.
La sous-estimation affecte également les négociations en cas de désaccord. Un expert portera moins crédit à la déclaration d’un assuré qui a déjà sous-évalué son patrimoine, renforçant la suspicion sur les biens de qualité supérieure non déclarés.
L’évaluation réaliste et la mise à jour annuelle du capital mobilier constituent la seule stratégie patrimoniale viable à long terme.
Valeur à neuf ou valeur vénale : quelle option choisir pour une maison ancienne en zone tendue ?
Le dilemme s’amplifie dans les métropoles à fort tension immobilière. À Paris, où les prix atteignent environ 9 500 €/m², la valeur vénale du bien immobilier intègre une prime de localisation et de rareté que la reconstruction à l’identique ne pourrait coûter. Cette spécificité des zones tendues brouille les frontières entre les garanties.
| Notion | Ce que ça mesure | Logique d’indemnisation souvent rencontrée | Pourquoi c’est critique pour une maison ancienne en zone tendue |
|---|---|---|---|
| Valeur vénale | Prix de vente sur le marché à la date du sinistre | Ce n’est pas automatiquement la base d’indemnisation d’un contrat habitation (selon garanties) | Le marché peut intégrer une part de rareté/emplacement (pression foncière) qui n’est pas toujours « reconstruisible » à l’identique en euros assurables |
| Coût de reconstruction (vétusté déduite) | Coût de remise en état/reconstruction, moins un abattement lié à l’usure | Indemnisation possible en 2 versements : un premier avec vétusté déduite | Une maison ancienne peut subir une forte vétusté, donc une première indemnité insuffisante pour relancer les travaux sans trésorerie |
| Reconstruction à neuf / rachat de vétusté | Coût de reconstruction en limitant l’impact de la vétusté | Un second versement peut intervenir après justification de remise en état / reconstruction | En secteur contraint (patrimoine, règles locales), le coût réel de remise en état peut monter : le calibrage des plafonds devient déterminant |
Pour les biens immobiliers classés ou situés en secteur sauvegardé, les avis des Architectes des Bâtiments de France (ABF) imposent des contraintes techniques et esthétiques strictes lors de la reconstruction. Ces exigences patrimoniales peuvent générer des surcoûts significatifs non couverts par une garantie standard, rendant la valeur à neuf indispensable pour préserver le capital immobilier.
L’adaptation du contrat à la localisation géographique du bien constitue un impératif patrimonial dans les métropoles.
À retenir
- La vétusté déduite applique une décote de 20% par an sur l’électroménager, réduisant drastiquement l’indemnisation réelle.
- La garantie en valeur à neuf, limitée ou illimitée, protège contre cette dépréciation mais exige des justificatifs d’achat irréfutables.
- La sous-estimation du capital mobilier expose à la règle de proportionnalité, pénalisant l’indemnisation même des biens déclarés.
Comment réagir dans les 48h après un incendie total pour ne pas perdre vos droits à indemnisation ?
Les premières heures suivant le sinistre sont déterminantes pour la préservation des droits à indemnisation. Au-delà du choc psychologique, une chronologie juridique s’enclenche. Le Code des assurances impose un délai de déclaration de cinq jours ouvrés à compter du sinistre, sous peine de déchéance partielle des garanties :
Ce délai ne peut être inférieur à cinq jours ouvrés.
– Code des assurances, Article L113-2 (Légifrance)
Ces 48 heures initiales doivent être consacrées à la conservation des preuves. Il est impératif de ne pas évacuer les décombres ni les objets endommagés avant l’expertise. Une photographie exhaustive (état des lieux, suies, restes calcinés avec échelle de mesure) constitue la base du dossier de preuves. Tout nettoyage prématuré peut être interprété comme une altération des preuves.
Parallèlement, il convient de sécuriser les devis de remise en état et de répertorier méthodiquement les pertes pièce par pièce. L’envoi d’un état estimatif précis à l’assureur, accompagné des justificatifs disponibles (même partiels), initie la procédure d’indemnisation et fige les revendications.
Évaluez dès maintenant la conformité de votre contrat d’assurance avec la réalité de votre patrimoine mobilier et constituez votre dossier probant avant que le sinistre ne frappe.