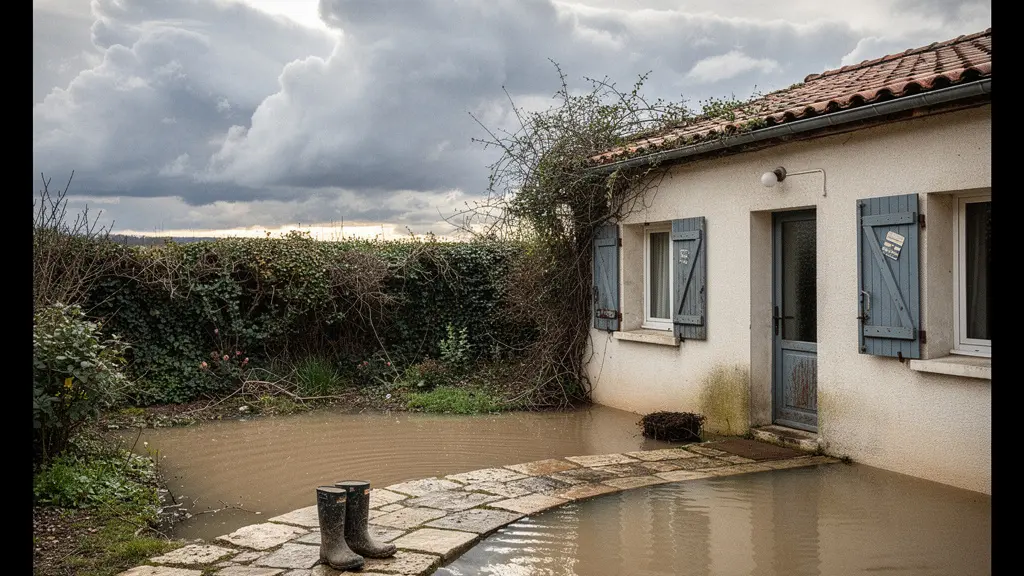
Le refus de reconnaissance de l’état de catastrophe naturelle pour votre commune n’est pas une fin de non-recevoir, mais le point de départ d’une action stratégique que vous devez initier.
- Votre rôle est d’impulser la constitution d’un dossier technique et factuel solide auprès de votre mairie.
- Des recours, gracieux ou contentieux, existent et peuvent aboutir si l’argumentaire juridique est bien fondé sur l’intensité anormale de l’événement.
Recommandation : Ne restez pas passif. Engagez le dialogue avec votre maire et mobilisez d’autres sinistrés pour donner un poids politique et juridique à votre démarche.
Après une inondation dévastatrice, le silence qui suit est parfois pire que le chaos de la montée des eaux. C’est le silence administratif, l’attente angoissante de la publication de l’arrêté interministériel au Journal Officiel. Pour vous, sinistré, cet arrêté est la clé qui débloque le régime d’indemnisation spécifique aux catastrophes naturelles. Mais que se passe-t-il lorsque votre commune n’apparaît pas sur la liste ? Le découragement est une réaction légitime, mais ne doit pas être une fatalité. Les conseils habituels se limitent souvent à « contacter votre assureur » ou « attendre la décision de la mairie », vous laissant dans une position de spectateur passif.
Pourtant, la réalité administrative et politique est tout autre. Le refus de reconnaissance n’est pas une porte fermée, mais un obstacle à surmonter avec méthode et stratégie. La clé ne réside pas seulement dans l’attente, mais dans l’action. C’est une démarche quasi politique que vous, en tant que citoyen sinistré, avez le pouvoir et le devoir d’impulser. Il s’agit de passer du statut de victime à celui d’acteur, en armant votre maire des éléments techniques et juridiques indispensables pour contester la décision de l’État. Cet article, rédigé avec la vision d’un élu local rompu aux rouages administratifs, vous fournira la feuille de route pour organiser cette « contre-offensive », depuis la surveillance des délais jusqu’aux recours les plus techniques, afin de faire valoir vos droits légitimes à l’indemnisation.
Pour vous guider dans ce processus complexe, cet article détaille chaque étape stratégique à votre disposition. Du suivi rigoureux des publications officielles à la constitution d’un dossier de recours, vous trouverez ici les leviers pour agir efficacement.
Sommaire : Guide stratégique pour le sinistré face à un refus de reconnaissance CatNat
- Comment surveiller la parution de l’arrêté pour ne pas rater le délai de 30 jours ?
- Pourquoi la franchise CatNat (380 €) est-elle obligatoire et non rachetable ?
- Le piège des sinistres à répétition qui peut quadrupler votre franchise CatNat
- Comment constituer un dossier solide en mairie pour demander la reconnaissance CatNat ?
- Recours gracieux ou contentieux : quels leviers si l’État refuse l’arrêté pour votre ville ?
- Quand l’événement climatique est-il considéré comme imprévisible et irrésistible ?
- Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
- Comment réagir dans les 48h après un incendie total pour ne pas perdre vos droits à indemnisation ?
Comment surveiller la parution de l’arrêté pour ne pas rater le délai de 30 jours ?
La première phase de votre démarche est une veille active et rigoureuse. L’inaction est votre pire ennemie, car un délai strict et non négociable conditionne vos droits. Dès la publication de l’arrêté interministériel de catastrophe naturelle au Journal Officiel (JO), vous disposez d’un délai de 30 jours pour envoyer une déclaration de sinistre complémentaire à votre assureur, en mentionnant explicitement le recours à la garantie CatNat. Attention, ce délai a été porté de 10 à 30 jours par la loi du 28 décembre 2021, une modification notable qu’il faut avoir à l’esprit.
La surveillance s’effectue directement sur le site de Légifrance, qui publie quotidiennement le Journal Officiel. Il convient de vérifier systématiquement les arrêtés portant « reconnaissance de l’état de catastrophe naturelle ». L’administration dispose elle-même de délais pour statuer. En effet, l’arrêté de reconnaissance doit être publié dans un délai de 2 mois à compter de la date de dépôt de la demande par la commune. Il est donc impératif d’initier cette surveillance dès que votre maire a déposé son dossier en préfecture.
Il ne suffit pas de voir un arrêté publié ; il faut l’analyser en détail. Vérifiez que votre commune est bien listée dans l’annexe I (communes reconnues), que la période du sinistre correspond et, surtout, que la nature du péril (par exemple, « inondations et coulées de boue ») est bien celle qui a causé vos dommages. Si votre commune figure en annexe II (communes non reconnues), la phase de recours, que nous aborderons plus loin, doit être immédiatement enclenchée.
Pourquoi la franchise CatNat (380 €) est-elle obligatoire et non rachetable ?
Lorsqu’une indemnisation vous est accordée au titre de la garantie CatNat, une franchise légale reste systématiquement à votre charge. Pour les biens à usage d’habitation, son montant est fixé à 380 euros (1 520 euros pour les dommages de sécheresse/réhydratation des sols). Cette somme, souvent perçue comme une charge injuste après un sinistre, est en réalité la pierre angulaire du régime d’indemnisation français. Elle incarne le principe de solidarité nationale.
Ce régime, créé par la loi du 13 juillet 1982, est un système mutualisé unique. Il n’est pas financé par les mécanismes classiques de l’assurance, mais par une surprime prélevée sur tous les contrats d’assurance de biens (multirisque habitation, automobile, etc.). Face à l’augmentation du coût des sinistres climatiques, la surprime CatNat sur les contrats d’assurance dommages est passée de 12 % à 20 % au 1er janvier 2025. Cette augmentation considérable vise à garantir la pérennité du fonds. La franchise obligatoire a donc un double rôle : responsabiliser chaque assuré en le faisant participer, même modestement, au coût du sinistre, et limiter les « petits » dossiers pour concentrer les ressources du fonds sur les dommages les plus importants.
C’est pour cette raison fondamentale qu’elle est « non rachetable ». Contrairement aux franchises contractuelles classiques, que vous pouvez réduire ou annuler moyennant une prime plus élevée, la franchise CatNat est d’ordre public. Aucune compagnie d’assurance n’est autorisée à proposer une option pour la couvrir. Elle est la contribution minimale de chaque sinistré à l’effort collectif de solidarité.
Le montant de cette franchise légale varie cependant en fonction de la nature des biens endommagés, comme le détaille ce tableau.
| Type de bien / sinistre | Franchise légale CatNat | Conditions particulières |
|---|---|---|
| Habitation et biens non professionnels | 380 € | Par dossier indemnisé, non rachetable |
| Sécheresse / réhydratation des sols (RGA) | 1 520 € | Mouvement de terrain consécutif uniquement |
| Véhicules terrestres à moteur | 380 € | Par véhicule endommagé |
| TPE/PME (établissement < 300 m²) | 10 % des dommages (min. 1 140 €, plafonné à 10 000 €) | Sécheresse : min. 3 050 € |
| Grandes entreprises | Liberté contractuelle | Franchise négociée dans le contrat |
| Pertes d’exploitation | 3 jours ouvrés (min. 1 140 €) | Franchise contractuelle si supérieure |
Le piège des sinistres à répétition qui peut quadrupler votre franchise CatNat
Pendant de nombreuses années, les sinistrés situés dans des zones exposées à des catastrophes naturelles récurrentes étaient confrontés à un mécanisme de « modulation de franchise ». La loi prévoyait que la franchise légale pouvait être doublée, triplée, voire quadruplée, lors de la constatation d’un nouvel état de catastrophe naturelle si la commune n’était pas dotée d’un Plan de Prévention des Risques (PPR) approuvé. Ce mécanisme visait à inciter les communes à se doter de ces outils de prévention essentiels.
Cependant, cette disposition pénalisait lourdement les particuliers, qui n’ont aucune prise directe sur l’adoption d’un PPR par leur municipalité. Conscient de cette injustice, le législateur a mis fin à ce système pour une grande partie des assurés. En effet, pour les événements naturels survenus depuis le 1er janvier 2023, l’assureur ne peut plus moduler à la hausse la franchise d’un particulier, même en cas de sinistres répétés. Cette avancée majeure protège les sinistrés d’une double peine.
Attention toutefois, cette modulation n’a pas entièrement disparu. Elle reste applicable, dans des conditions strictes, aux biens des collectivités territoriales et de leurs groupements. Selon la CCR, depuis le 1er janvier 2023, la modulation de franchise est réservée aux biens des collectivités locales en l’absence de PPR approuvé. Cela maintient une pression sur les élus pour qu’ils agissent en matière de prévention, sans que le citoyen n’en subisse directement les conséquences financières sur son indemnisation.
Étude de Cas : L’action collective en Indre-et-Loire face aux refus
En Indre-et-Loire, face aux refus répétés de reconnaissance CatNat pour le phénomène de retrait-gonflement des argiles, les sinistrés et les élus ont démontré la force du collectif. Une association de plus de 305 particuliers victimes répartis sur 53 communes s’est constituée. Parallèlement, 35 communes se sont regroupées pour coordonner des recours contentieux communs. Ce cas illustre parfaitement comment la mobilisation et la mutualisation des moyens peuvent transformer une série de dossiers individuels sans espoir en une force politique et juridique capable de peser face à l’administration.
Comment constituer un dossier solide en mairie pour demander la reconnaissance CatNat ?
Face à un refus ou dans l’attente d’une décision, votre rôle de sinistré est d’être le principal pourvoyeur d’informations pour votre maire. C’est lui qui porte la demande au nom de la commune, mais c’est la qualité des pièces que vous lui fournirez qui constituera la force de son argumentation. Il ne s’agit pas d’un simple signalement, mais de la constitution d’un véritable « dossier de combat », factuel et irréfutable. Ce dossier doit permettre de prouver l’intensité anormale de l’agent naturel, critère central de la décision de l’État.
La mobilisation doit être immédiate. Rassemblez des preuves tangibles : photographies horodatées, vidéos montrant la dynamique de l’inondation (hauteur d’eau, vitesse du courant), témoignages de voisins, articles de presse locale, et surtout, des devis précis de réparation. Tout élément démontrant que les dommages ne résultent pas d’un défaut d’entretien de votre bien mais bien de la violence d’un phénomène extérieur est essentiel. De plus, il est judicieux de se procurer les relevés pluviométriques de la station Météo-France la plus proche ou les données de hauteur d’eau de Vigicrues pour la période concernée.
Votre action individuelle est puissante, mais l’action collective l’est encore plus. Coordonnez-vous avec d’autres sinistrés de votre quartier ou de votre commune. Un dossier communal étayé par 10, 20 ou 50 cas individuels documentés aura un poids sans commune mesure avec une demande isolée. Cela démontre à la préfecture que le phénomène n’était pas localisé mais bien d’une ampleur inhabituelle, justifiant une reconnaissance. Sur les 240 000 reconnaissances de l’état de catastrophe naturelle arrêtées entre 1982 et 2023, 56 % incombent aux inondations, preuve que des dossiers bien montés peuvent aboutir.
Votre plan d’action pour un dossier de demande CatNat en mairie
- Alertez votre maire : Envoyez immédiatement un courrier recommandé avec AR signalant les dommages et la nature du phénomène.
- Documentez les dégâts : Prenez des photos horodatées, des vidéos, et obtenez des devis avant tout nettoyage ou réparation.
- Appuyez la démarche officielle : Assurez-vous que le maire transmet bien le formulaire CERFA n°13669*01 (ou utilise la plateforme iCatNat) à la préfecture dans les 24 mois.
- Collectez des données objectives : Rassemblez des relevés Météo-France ou Vigicrues prouvant l’intensité anormale de l’événement.
- Mobilisez un collectif : Regroupez-vous avec d’autres sinistrés pour donner plus de poids à la demande communale.
- Suivez l’instruction : Restez en contact avec la mairie et la préfecture, et vérifiez systématiquement les annexes de l’arrêté lors de sa publication.
Recours gracieux ou contentieux : quels leviers si l’État refuse l’arrêté pour votre ville ?
Si, malgré un dossier bien préparé, votre commune figure sur l’annexe II (refus de reconnaissance) de l’arrêté, la bataille administrative commence véritablement. Deux voies de recours principales s’offrent à la commune, et par extension à vous : le recours gracieux et le recours contentieux. C’est une décision stratégique à prendre rapidement, en concertation avec le maire, car les délais sont courts (généralement deux mois à compter de la publication de l’arrêté).
Le recours gracieux est la première étape, la plus simple. Il consiste à demander un réexamen du dossier par les ministres signataires de l’arrêté. Pour être efficace, ce recours ne doit pas être une simple lettre de mécontentement. Il doit être argumenté et, idéalement, apporter des éléments nouveaux (une expertise complémentaire, des données météorologiques plus fines) qui n’étaient pas dans le dossier initial. C’est une tentative de dialogue administratif.
Si le recours gracieux échoue ou reste sans réponse, le recours contentieux pour excès de pouvoir devant le tribunal administratif est le levier juridique le plus puissant. Ici, il ne s’agit plus de discuter, mais de demander à un juge d’annuler une décision de l’État. L’argumentaire doit être juridique et viser à démontrer que l’administration a commis une « erreur manifeste d’appréciation » en jugeant que l’événement n’avait pas une intensité anormale. Ce type de recours nécessite souvent l’assistance d’un avocat spécialisé en droit public et peut être coûteux. C’est là que la constitution d’une association de sinistrés prend tout son sens pour mutualiser les frais.
Jurisprudence : Le Conseil d’État ouvre la voie à la contestation
Dans une affaire concernant la commune de Bonneuil-sur-Marne, le Conseil d’État a annulé un arrêté de refus de reconnaissance CatNat. Si le juge a validé l’utilisation des données de Météo-France par l’administration, il a surtout reconnu que les critères d’appréciation utilisés par la commission interministérielle pouvaient être contestés s’ils n’étaient pas explicitement prévus par les textes. Cette décision est fondamentale : elle prouve que le juge administratif n’hésite pas à contrôler et à sanctionner les décisions de l’administration, offrant une réelle opportunité aux communes et aux sinistrés qui présentent un dossier technique et juridique solide.
Quand l’événement climatique est-il considéré comme imprévisible et irrésistible ?
Le cœur de toute décision de reconnaissance, et donc de tout refus, repose sur une notion juridique précise : l’intensité anormale d’un agent naturel. C’est ce critère qui permet de distinguer un simple « gros orage » d’une catastrophe naturelle au sens de la loi. Pour qu’un événement soit qualifié, l’administration, via une commission interministérielle, évalue si son intensité a dépassé un certain seuil de « normalité », souvent défini par des périodes de retour statistique (par exemple, une crue décennale, centennale…).
L’événement doit être à la fois imprévisible dans ses effets précis et irrésistible dans sa manifestation, signifiant que les mesures de protection habituelles se sont révélées insuffisantes face à sa violence. Pour une inondation, la commission va analyser les relevés pluviométriques, les débits des cours d’eau et les comparer aux données historiques sur plusieurs décennies. Pour un mouvement de terrain lié à la sécheresse, elle s’appuiera sur des indices d’humidité des sols. C’est un processus très technique et factuel.
Contester un refus revient donc à contester cette analyse technique. Il s’agit de prouver, avec des contre-expertises, que les données utilisées par l’État étaient incomplètes ou que leur interprétation était erronée. Les critères eux-mêmes évoluent. Face au changement climatique, le gouvernement adapte les seuils, ce qui a conduit à une hausse moyenne de 17 % du nombre de communes reconnues annuellement grâce aux nouveaux critères, notamment pour le phénomène de retrait-gonflement des argiles. Cette évolution montre que les lignes ne sont pas figées et qu’une argumentation bien construite peut faire infléchir la position de l’administration.
Il ne suffit donc pas de clamer que « l’inondation était terrible ». Il faut le quantifier, le comparer, et le placer dans un contexte historique et statistique pour prouver son caractère exceptionnel aux yeux de la loi.
Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
Un événement climatique majeur, comme une inondation, génère souvent des dommages complexes qui peuvent relever de plusieurs garanties de votre contrat multirisque habitation. Par exemple, l’eau qui monte et inonde votre rez-de-chaussée relève de la garantie CatNat (si l’arrêté est pris), mais l’eau qui s’infiltre par le toit endommagé par le vent ou la grêle pourrait relever de la garantie « Tempête, Grêle, Neige » (TGN) ou « Dégât des Eaux » (DdE). La question du cumul des franchises se pose alors légitimement.
Le principe juridique directeur est celui de l’unicité du sinistre. Si un seul et même événement (par exemple, un orage violent et soudain) est la cause de l’ensemble des dommages, l’assureur doit en principe appliquer une seule franchise. Il doit qualifier le sinistre en retenant la garantie la plus favorable à l’assuré. Dans le cas d’une inondation reconnue CatNat, c’est généralement cette garantie qui prime, et seule la franchise légale de 380 euros devrait être appliquée, même si des infiltrations par le toit ont également eu lieu.
Toutefois, la situation se complexifie si les faits générateurs sont distincts dans le temps. Si une tempête endommage votre toiture un jour, et qu’une crue consécutive à des pluies persistantes inonde votre cave deux jours plus tard, l’assureur pourrait légitimement considérer qu’il s’agit de deux sinistres distincts. Dans ce cas, il pourrait appliquer la franchise contractuelle TGN pour les dommages au toit, et la franchise légale CatNat pour les dommages liés à l’inondation. La chronologie des faits est donc déterminante. La hausse de 12 % en 2024 de la fréquence des dégâts des eaux rend cette vigilance d’autant plus nécessaire.
Il est donc impératif, lors de votre déclaration, de décrire avec la plus grande précision les causes et l’enchaînement des dommages pour éviter une double facturation abusive. En cas de désaccord avec votre assureur sur ce point, le recours à un expert d’assuré ou à un médiateur peut s’avérer nécessaire.
À retenir
- Le refus de reconnaissance CatNat n’est pas une fatalité mais le début d’une démarche proactive.
- Votre rôle est central : vous devez armer votre maire d’un dossier factuel (photos, devis, données météo) pour prouver l’intensité anormale du phénomène.
- La mobilisation collective avec d’autres sinistrés est un levier politique et juridique puissant pour peser sur la décision et mutualiser les frais de recours.
Comment réagir dans les 48h après un incendie total pour ne pas perdre vos droits à indemnisation ?
Bien que le processus CatNat soit spécifique aux événements climatiques, il est essentiel de connaître les réflexes à adopter pour tout sinistre majeur, comme un incendie total. Ici, la rapidité de votre réaction est encore plus cruciale, car les preuves peuvent disparaître très vite. Les premières 48 heures sont déterminantes pour préserver vos droits à une juste indemnisation.
L’action prioritaire, après avoir bien sûr alerté les secours et sécurisé les personnes, est de déclarer le sinistre à votre assureur. Faites-le immédiatement par téléphone, puis confirmez sans tarder par lettre recommandée avec accusé de réception. Le délai légal de déclaration est de 5 jours ouvrés, mais n’attendez pas. Ensuite, et c’est un point absolument fondamental : ne jetez rien. Même calcinés, les vestiges de vos biens sont des pièces à conviction pour l’expert d’assurance. Prenez des photos et des vidéos de l’ensemble des dégâts avant le moindre déblaiement.
Parallèlement, commencez à rassembler tout ce qui peut prouver l’existence et la valeur de vos biens : factures d’achat, bons de garantie, certificats d’authenticité, mais aussi des photos de votre intérieur prises avant le sinistre. Si l’origine de l’incendie est inconnue ou suspectée d’être criminelle, un dépôt de plainte auprès de la gendarmerie ou de la police est indispensable. Le procès-verbal sera une pièce maîtresse de votre dossier d’indemnisation. Ces actions immédiates constituent le socle sur lequel l’expert s’appuiera pour évaluer votre préjudice.
En somme, que ce soit face à la complexité administrative d’un refus de reconnaissance CatNat ou à l’urgence d’un sinistre comme un incendie, votre capacité à agir de manière structurée et rapide est la meilleure garantie de vos intérêts. Pour évaluer la stratégie la plus adaptée à votre situation spécifique, l’étape suivante consiste à obtenir une analyse personnalisée auprès de professionnels compétents.
Questions fréquentes sur la gestion des franchises en cas de sinistre complexe
Dois-je payer deux franchises si mon sinistre relève à la fois de la garantie CatNat et de la garantie dégât des eaux ?
Si un seul événement est à l’origine des deux types de dommages, le principe d’unicité du sinistre s’applique. L’assureur doit qualifier le sinistre sous la garantie la plus favorable à l’assuré et appliquer une seule franchise.
Comment distinguer un sinistre CatNat d’un dégât des eaux classique lors d’une inondation ?
La garantie CatNat couvre les dommages causés par l’intensité anormale d’un agent naturel reconnu par arrêté. Un dégât des eaux classique couvre les dommages liés à un ouvrage défectueux (canalisation, toiture). Si l’eau entre par une défaillance de l’ouvrage avant même la crue, la garantie dégât des eaux peut primer.
Que se passe-t-il si la tempête endommage mon toit un jour et l’inondation survient trois jours plus tard ?
Deux sinistres distincts peuvent être caractérisés si les faits générateurs sont séparés dans le temps. Dans ce cas, deux franchises distinctes могут s’appliquer : la franchise tempête pour le toit et la franchise CatNat (380 €) pour l’inondation.