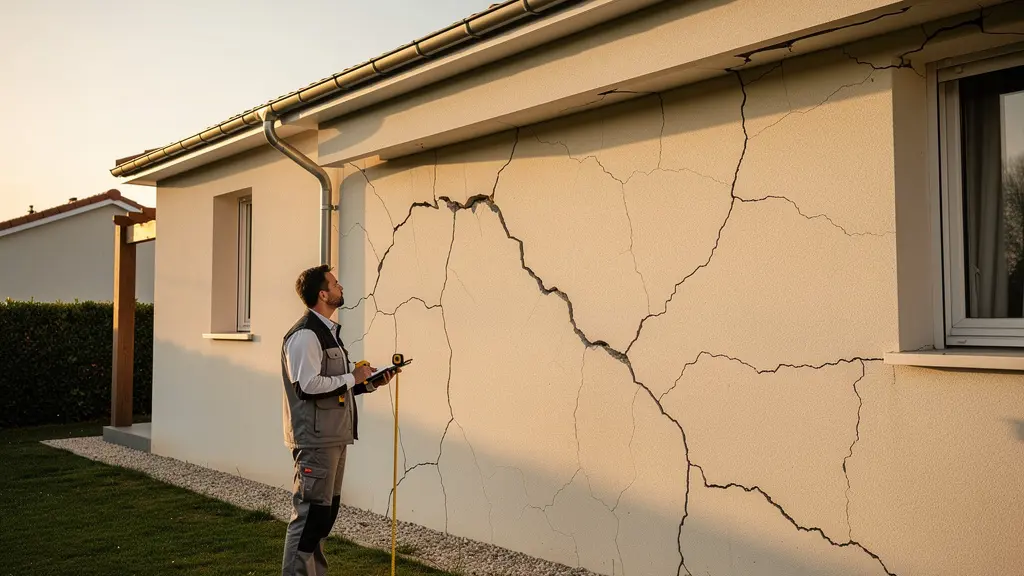
En résumé :
- La prise en charge des fissures n’est pas automatique ; elle dépend de leur cause (la causalité) et non de leur apparence.
- L’assurance Dommages-Ouvrage (DO) est votre premier réflexe pour une construction de moins de 10 ans.
- La garantie Catastrophe Naturelle est indispensable pour les fissures dues à la sécheresse, mais nécessite un arrêté officiel.
- Modifier un mur porteur ou ignorer l’étendue de la décennale d’un artisan sont des erreurs qui annulent quasi-systématiquement les garanties.
- La responsabilité du vendeur ou du constructeur peut être engagée, à condition de fournir des preuves techniques et factuelles solides.
L’apparition de fissures sur les murs d’une maison est une source d’angoisse majeure pour tout propriétaire. Au-delà de l’aspect inesthétique, c’est la solidité même du bâti et sa valeur patrimoniale qui sont remises en question. Face à cette situation, le premier réflexe est souvent de se tourner vers son assurance, en espérant une prise en charge rapide. Pourtant, la réalité est bien plus complexe. On entend souvent qu’il faut distinguer les fissures actives des fissures inertes, ou qu’il faut déclarer le sinistre au plus vite. Si ces conseils sont justes, ils sont largement insuffisants et masquent la véritable complexité du système.
La plupart des articles sur le sujet se contentent de lister les garanties existantes. Mais si la véritable clé n’était pas de connaître les assurances, mais de comprendre la logique qui les déclenche ? L’approche d’un ingénieur structure est différente : il ne regarde pas seulement la fissure, il en diagnostique la cause profonde. C’est ce « diagnostic de causalité » qui détermine quel mécanisme d’assurance doit être activé. Une fissure due à un défaut de construction ne relève pas du même régime qu’une fissure provoquée par un mouvement de terrain ou une modification non déclarée. Chaque cause active une chaîne de responsabilités et des procédures spécifiques, non interchangeables.
Cet article n’est pas une simple liste de garanties. C’est un guide diagnostique qui vous apprendra à penser comme un expert pour identifier la cause de vos fissures et, par conséquent, à actionner le bon levier d’indemnisation. Nous analyserons les huit scénarios les plus courants et les erreurs fatales à ne pas commettre, pour vous permettre de naviguer ce processus complexe avec méthode et d’éviter les pièges qui mènent à un refus de prise en charge.
Pour vous guider à travers les méandres des assurances et des responsabilités en matière de fissures structurelles, cet article est organisé comme un processus de diagnostic. Chaque section aborde un cas de figure précis, vous aidant à identifier la cause et à comprendre le mécanisme de prise en charge correspondant.
Sommaire : Le diagnostic complet des fissures et de leur prise en charge par l’assurance
- Fissures graves : devez-vous appeler l’assureur dommages-ouvrage ou votre multirisque habitation ?
- Pourquoi les mouvements de terrain argileux ne sont pas couverts sans arrêté de catastrophe naturelle ?
- Le cauchemar de la mérule : pourquoi la plupart des contrats excluent ce « cancer du bâtiment » ?
- L’erreur d’abattre un mur porteur soi-même sans assurance spécifique dommages aux existants
- Quand la responsabilité du vendeur précédent peut être engagée pour vice caché structurel
- Pourquoi devez-vous fournir une attestation de vitesse de vent supérieure à 100 km/h ?
- L’erreur fatale de réaliser des travaux d’étanchéité quand on est assuré seulement pour la maçonnerie
- Pourquoi l’assurance décennale est-elle le « permis de travail » vital pour tout artisan du bâtiment ?
Fissures graves : devez-vous appeler l’assureur dommages-ouvrage ou votre multirisque habitation ?
Face à une fissure d’aspect structurel (épaisse, traversante, en escalier), la première question n’est pas « qui paie ? », mais « quelle est la cause originelle ? ». C’est cet arbitrage technique qui détermine le bon interlocuteur. L’assurance Dommages-Ouvrage (DO) et l’assurance Multirisque Habitation (MRH) sont deux mécanismes distincts qui ne couvrent pas les mêmes risques. La DO est une assurance de préfinancement qui intervient pour les désordres de nature décennale sur une construction de moins de 10 ans. Elle garantit la solidité de l’ouvrage et son habitabilité, sans recherche de responsabilité initiale. La MRH, quant à elle, couvre les dommages résultant d’un événement extérieur, soudain et imprévisible (incendie, dégât des eaux, tempête, etc.) sur un bâtiment de tout âge.
Confondre les deux est une erreur de procédure classique. Contacter sa MRH pour une fissure apparue sur une maison de 3 ans et liée à un défaut de fondations est une perte de temps : l’expert conclura à un désordre de nature décennale et vous renverra vers la DO. Inversement, contacter la DO pour une fissure causée par la chute d’un arbre lors d’une tempête est inutile, car la cause est un événement externe relevant de la MRH. Il est crucial de respecter les délais de déclaration, qui sont généralement de 5 jours ouvrés pour un sinistre MRH, et qui peuvent être étendus en cas de catastrophe naturelle. Le non-respect de ces délais peut entraîner une déchéance de garantie.
Pourquoi les mouvements de terrain argileux ne sont pas couverts sans arrêté de catastrophe naturelle ?
De nombreuses régions en France sont concernées par des sols argileux, sujets au phénomène de retrait-gonflement des argiles (RGA). En période de sécheresse, l’argile se rétracte, provoquant des tassements différentiels sous les fondations qui se traduisent par des fissures caractéristiques en façade. À l’inverse, lors de fortes pluies, l’argile gonfle. Ce phénomène n’est pas considéré comme un accident soudain et imprévisible au sens de l’assurance MRH classique. Il s’agit d’un risque systémique, lent et naturel, qui affecte des zones géographiques entières. C’est pourquoi un mécanisme d’assurance spécifique a été mis en place : la garantie Catastrophes Naturelles (« Cat Nat »).
Pour que cette garantie soit activée, une condition sine qua non doit être remplie : la publication d’un arrêté interministériel de reconnaissance de l’état de catastrophe naturelle pour votre commune et pour le phénomène de sécheresse. Sans cet arrêté, votre assureur n’a aucune obligation d’intervenir. Une fois l’arrêté publié au Journal Officiel, vous disposez d’un délai de 30 jours pour déclarer votre sinistre. L’indemnisation est alors encadrée par la loi et soumise à une franchise légale spécifique, qui est de 1 520 € pour les mouvements de terrain dus à la sécheresse. Comme le montre l’arrêté du 19 novembre 2024 pour le Vaucluse, ce processus est très formalisé. Les solutions techniques pour ces désordres, comme le renforcement par micropieux, sont souvent très coûteuses, rendant cette garantie vitale.
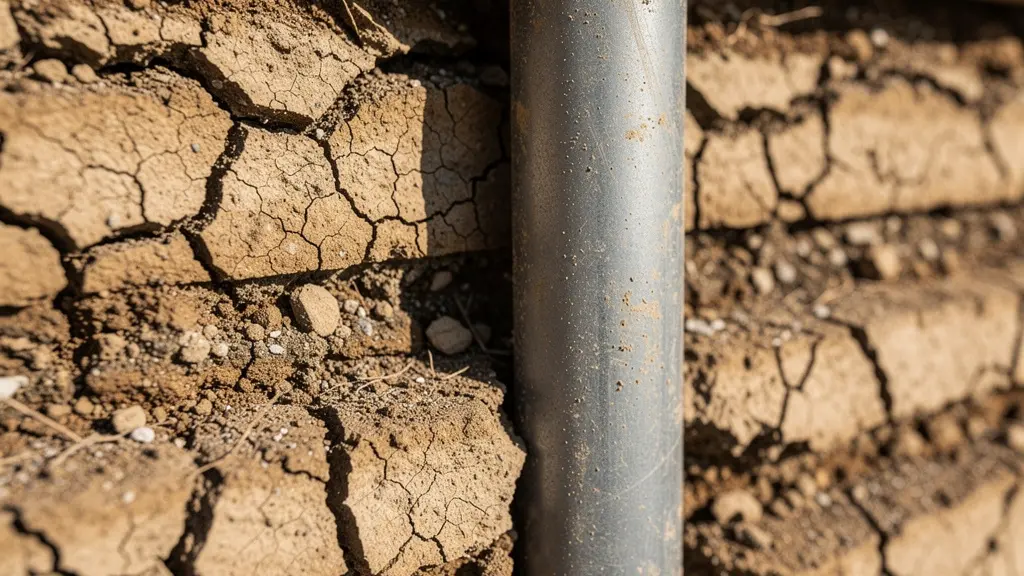
Cette illustration montre la complexité technique des sinistres liés aux sols argileux. La mise en place de micropieux vise à reporter les charges de la maison sur des couches de sol profondes et stables, non affectées par les variations hydriques de surface. C’est une intervention lourde qui démontre pourquoi ce risque est traité via un régime d’indemnisation spécifique.
Le cauchemar de la mérule : pourquoi la plupart des contrats excluent ce « cancer du bâtiment » ?
La mérule (Serpula lacrymans) est un champignon lignivore dévastateur, capable de détruire les structures en bois d’un bâtiment en un temps record. Sa prolifération est favorisée par l’humidité, une mauvaise ventilation et l’obscurité. Du point de vue de l’assurance, la mérule pose un problème fondamental : elle ne résulte pas d’un événement soudain et accidentel, mais d’un processus de dégradation lent et progressif. Les contrats d’assurance MRH sont conçus pour couvrir des sinistres accidentels (un incendie, une inondation), et non les conséquences d’un vice de la chose, d’un défaut d’entretien ou d’un phénomène graduel. C’est la raison pour laquelle la mérule est quasi-systématiquement une exclusion de garantie dans les contrats standards.
La seule possibilité de prise en charge est de prouver que la prolifération de la mérule est la conséquence directe d’un autre sinistre, lui, couvert par le contrat (par exemple, un dégât des eaux non détecté). La charge de la preuve incombe alors à l’assuré. Face à ce risque, la prévention et l’information sont les seules armes. La loi ALUR a rendu l’information sur la présence d’un risque de mérule obligatoire dans certaines zones délimitées par arrêté préfectoral lors de la vente d’un bien. Comme le souligne un expert de Jaqe Diagnostics dans son guide, même hors de ces zones, « l’acquéreur peut exiger (…) qu’un diagnostic récent soit réalisé pour s’assurer que le bien n’est pas contaminé ».
Le tableau suivant, basé sur des données compilées par des spécialistes du diagnostic immobilier, montre les zones les plus touchées en France, où la vigilance doit être maximale.
| Zone géographique | Départements concernés | Obligation légale |
|---|---|---|
| Est | Jura (39), Moselle (57), Aube (10) | Information obligatoire lors de la vente (loi ALUR) |
| Centre-Ouest | Deux-Sèvres (79) | Information obligatoire lors de la vente |
| Sud (cas récents) | Gard (30), Hérault (34) | Diagnostic recommandé tous les 6 mois |
| Auvergne-Rhône-Alpes | Rhône (69) | Information obligatoire lors de la vente |
L’erreur d’abattre un mur porteur soi-même sans assurance spécifique dommages aux existants
Modifier la structure d’un bâtiment n’est jamais anodin. Abattre ou même simplement ouvrir un mur porteur sans l’avis d’un bureau d’études techniques (BET) et sans les assurances adéquates est l’une des erreurs les plus graves qu’un propriétaire puisse commettre. En agissant ainsi, vous modifiez substantiellement le risque initial sur lequel votre assureur MRH s’est engagé. Selon l’article L113-2 du Code des assurances, l’assuré a l’obligation de déclarer en cours de contrat les circonstances nouvelles qui ont pour conséquence d’aggraver les risques.
Le cas d’école est tristement fréquent : un propriétaire réalise les travaux lui-même ou avec un artisan non qualifié, sans déclaration à l’assurance. Des mois ou des années plus tard, des fissures apparaissent, un plancher s’affaisse. L’expert mandaté par l’assurance n’aura aucune difficulté à établir le lien de causalité entre les travaux et les désordres. La sanction est alors double et radicale : nullité du contrat d’assurance pour fausse déclaration intentionnelle et absence totale d’indemnisation. Le propriétaire se retrouve seul face à des travaux de reprise structurelle qui peuvent se chiffrer en dizaines de milliers d’euros.
Étude de cas : Modification structurelle et nullité du contrat
Un propriétaire abat un mur porteur sans déclarer la modification à son assureur MRH. Un an plus tard, des fissures structurelles apparaissent. L’expert de l’assurance invoque l’article L113-2 du Code des assurances : la modification aggrave le risque et, n’ayant pas été déclarée, elle entraîne la nullité du contrat. Résultat : aucune indemnisation et résiliation du contrat d’assurance. Le propriétaire doit financer seul des travaux de reprise estimés à plusieurs dizaines de milliers d’euros.
Pour éviter ce scénario catastrophe, une procédure rigoureuse s’impose avant même le premier coup de marteau.
Plan d’action : Votre checklist avant tous travaux structurels
- Faire réaliser une étude structure par un bureau d’études techniques (BET) pour valider la faisabilité et dimensionner les renforts (poutre IPN, etc.).
- Déclarer les travaux, plans à l’appui, à votre assureur MRH par lettre recommandée avant le début du chantier.
- Souscrire une assurance « Dommages aux existants » ou une assurance « Tous Risques Chantier » (TRC) pour couvrir les dommages que les travaux pourraient causer au bâti existant.
- Exiger l’attestation d’assurance décennale de l’artisan, en vérifiant qu’elle couvre spécifiquement les travaux de « gros œuvre » ou de « reprise en sous-œuvre ».
- Conserver précieusement tous les documents (étude BET, plans, factures, attestations) qui prouveront la conformité des travaux en cas de sinistre futur.
Quand la responsabilité du vendeur précédent peut être engagée pour vice caché structurel
Vous achetez une maison fraîchement rénovée et, quelques mois plus tard, des fissures inquiétantes apparaissent là où l’enduit était impeccable. Il est possible que vous soyez victime d’un vice caché structurel. Selon l’article 1641 du Code civil, un vice caché est un défaut qui rend le bien impropre à l’usage auquel on le destine, qui n’était pas apparent lors de l’achat, et dont vous n’aviez pas connaissance. Pour engager la responsabilité du vendeur, trois conditions cumulatives doivent être réunies : le vice doit être antérieur à la vente, il doit être non apparent, et il doit être suffisamment grave.
La plus grande difficulté est de prouver la mauvaise foi du vendeur, c’est-à-dire de démontrer qu’il avait connaissance du défaut et qu’il l’a délibérément dissimulé pour vendre. Une simple fissure rebouchée ne suffit pas. Il faut constituer un dossier solide, souvent avec l’aide d’un expert en bâtiment et d’un avocat. Les preuves de cette dissimulation peuvent prendre plusieurs formes : des témoignages de voisins, la découverte d’anciens devis de réparation non effectués, ou des photos issues de Google Street View montrant l’état de la façade avant les travaux de « camouflage ». Dans ce contexte, la garantie décennale du constructeur initial, définie par les articles 1792 et suivants du Code civil, peut aussi être un élément clé si les désordres entrent dans son champ d’application et que le délai de 10 ans n’est pas écoulé.
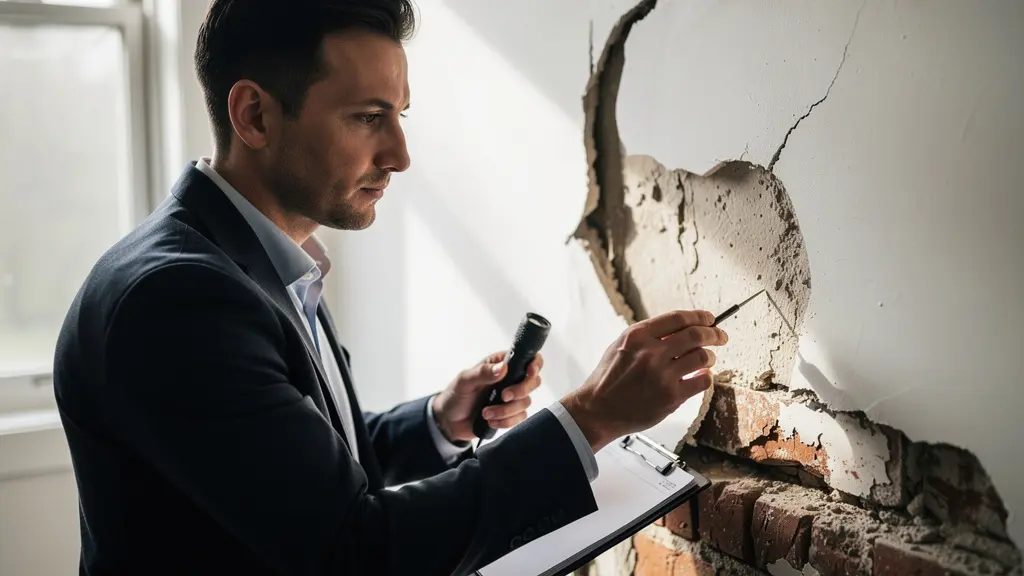
L’expertise judiciaire est souvent l’étape ultime pour faire valoir ses droits. Comme le montre cette image, l’expert va littéralement « gratter le vernis » pour révéler l’historique du bâtiment et objectiver le défaut et sa dissimulation. Voici une liste des preuves qui peuvent être retenues par un tribunal :
- Témoignages écrits de voisins attestant de travaux de camouflage récents.
- Anciens devis de réparation non suivis d’effet retrouvés dans les documents de la maison.
- Photos antérieures à la vente montrant les fissures (archives personnelles, réseaux sociaux, Google Street View).
- Factures de travaux purement cosmétiques (peinture, enduit) juste avant la mise en vente.
- Correspondances (emails, SMS) avec des artisans ou le voisinage prouvant que le vendeur connaissait le défaut.
Pourquoi devez-vous fournir une attestation de vitesse de vent supérieure à 100 km/h ?
Lorsqu’une tempête endommage votre toiture, causant des infiltrations qui à leur tour provoquent des fissures, la prise en charge dépend de la qualification de l’événement. Pour la plupart des assureurs en France, la garantie « Tempête » de votre contrat MRH ne se déclenche que si des vents d’une intensité exceptionnelle ont été enregistrés. Le seuil contractuel le plus commun est une vitesse de vent de 100 km/h. En dessous de ce seuil, l’assureur peut considérer qu’il s’agit d’un simple « coup de vent » et que les dommages relèvent d’un défaut d’entretien ou de la vétusté de votre toiture, deux causes généralement exclues.
L’assureur ne vous croit pas sur parole. Il exige une preuve objective : une attestation certifiée de la vitesse du vent au lieu et à la date du sinistre. Cette attestation doit être demandée auprès de Météo-France ou de bureaux d’études spécialisés comme Keraunos. C’est une démarche payante à la charge de l’assuré. Si votre maison se trouve dans une zone où un grand nombre de bâtiments ont été endommagés, l’assureur peut reconnaître l’état de tempête sans attestation individuelle. Mais pour un cas isolé, ce document est indispensable. Il s’agit d’un critère de déclenchement purement technique : soit le seuil est atteint et la garantie joue (après déduction de la franchise), soit il ne l’est pas et la garantie est refusée. C’est un exemple parfait de la logique binaire qui régit de nombreux mécanismes d’assurance.
L’erreur fatale de réaliser des travaux d’étanchéité quand on est assuré seulement pour la maçonnerie
L’assurance de responsabilité civile décennale n’est pas une couverture globale pour un artisan. C’est une garantie qui s’applique à des activités ou « lots » de travaux spécifiquement déclarés par le professionnel à son assureur. Un maçon est assuré pour la maçonnerie, un couvreur pour la couverture, un étancheur pour l’étanchéité. Le drame survient lorsqu’un artisan, pour « rendre service » ou par méconnaissance, réalise des travaux qui sortent de son champ de compétence assuré.
L’exemple le plus courant est celui du maçon qui, après avoir monté une extension, réalise lui-même l’étanchéité de la toiture-terrasse. Son attestation décennale mentionne « maçonnerie – gros œuvre », mais pas « étanchéité ». Si deux ans plus tard, des infiltrations massives apparaissent à cause d’un défaut de cette étanchéité, la chaîne de responsabilités se brise. L’assurance dommages-ouvrage du propriétaire se retournera contre l’assureur décennal du maçon. L’expert de ce dernier constatera que le sinistre provient d’une activité non couverte par le contrat de son assuré. La garantie sera donc refusée. L’artisan, dont la responsabilité décennale est engagée de plein droit, devra alors indemniser personnellement le client sur ses fonds propres, ce qui peut mener son entreprise à la faillite.
Étude de cas : Exclusion de garantie pour travaux hors lot assuré
Un maçon réalise l’étanchéité d’une toiture-terrasse. Son assurance décennale ne couvre que le lot « maçonnerie ». Deux ans après, des infiltrations apparaissent. L’expert de l’assurance décennale constate que les désordres proviennent de l’étanchéité, une activité non déclarée au contrat. Comme le précise le cadre légal, la responsabilité décennale de l’artisan peut être engagée, mais uniquement pour les activités déclarées. Résultat : aucune couverture de l’assurance, l’artisan doit payer personnellement 35 000€ de réparations.
En tant que client (maître d’ouvrage), il est donc de votre responsabilité de vérifier méticuleusement l’attestation d’assurance de chaque intervenant avant de signer un devis. Assurez-vous que chaque mission que vous confiez correspond précisément à une ligne d’activité mentionnée sur le document.
À retenir
- Diagnostic avant tout : La nature de la fissure et son origine (construction, sol, intervention humaine) dictent l’assurance à contacter. Une erreur d’aiguillage est une perte de temps et d’argent.
- Les seuils sont absolus : Que ce soit les 10 ans de la Dommages-Ouvrage, les 100 km/h pour la tempête ou l’existence d’un arrêté Cat Nat, les critères de déclenchement des assurances sont techniques et non négociables.
- La chaîne de responsabilités : Votre interlocuteur n’est pas toujours votre assureur. Il peut être le constructeur (via sa décennale) ou l’ancien vendeur (pour vice caché). Comprendre cette chaîne est essentiel.
Pourquoi l’assurance décennale est-elle le « permis de travail » vital pour tout artisan du bâtiment ?
Pour un propriétaire, l’assurance décennale est la garantie ultime que les malfaçons graves seront réparées pendant 10 ans. Mais pour l’artisan, c’est bien plus : c’est une obligation légale absolue, un véritable « permis de travail ». Instituée en France par la loi Spinetta de 1978, cette obligation vise à protéger le consommateur face à des désordres majeurs compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Ne pas y souscrire n’est pas une simple faute administrative, c’est un délit.
L’article L. 243-3 du Code des assurances est sans équivoque : un professionnel du bâtiment qui ne peut justifier de sa couverture décennale s’expose à des sanctions pénales lourdes. Celles-ci peuvent aller jusqu’à 75 000€ d’amende et 6 mois d’emprisonnement. Au-delà du risque pénal, un artisan sans décennale est un artisan qui ne trouvera aucun chantier sérieux, car aucun maître d’ouvrage, architecte ou promoteur prudent ne prendra le risque de travailler avec lui. C’est une barrière à l’entrée qui vise à écarter les intervenants les moins fiables et à professionnaliser le secteur.
Le coût de cette assurance varie fortement selon le métier, le chiffre d’affaires et l’historique de sinistralité de l’entreprise, mais il représente une charge fixe que tout professionnel sérieux intègre dans son modèle économique.
Adoptée en 1978, la loi 78-12 du 4 janvier, dite loi Spinetta, du nom de son instigateur Adrien Spinetta, est une règle pour tous les professionnels du bâtiment et de la construction en France.
– April Pro, Guide complet sur la loi Spinetta
| Métier | Fourchette tarifaire annuelle | Facteurs de variation |
|---|---|---|
| Maçon | 1 500€ – 3 500€ | Chiffre d’affaires, expérience, sinistralité |
| Électricien | 800€ – 2 000€ | Type d’interventions, zone géographique |
| Plombier | 1 000€ – 2 500€ | Travaux sur existant ou neuf |
| Peintre | 500€ – 1 500€ | Avec ou sans travaux d’étanchéité |
| Charpentier-Couvreur | 2 000€ – 5 000€ | Risque élevé, type de chantiers |
| Source : Comparateurs d’assurances professionnelles 2024 – Réduction possible de 20-30% après 3 ans sans sinistre | ||
En définitive, la gestion des fissures structurelles impose d’abandonner l’idée d’une solution unique pour adopter une démarche d’investigation. Votre rôle, en tant que propriétaire, est de rassembler les premiers indices (âge du bâtiment, chronologie d’apparition, documents des travaux) pour orienter correctement votre déclaration. Chaque cas est un puzzle où les pièces sont le droit de la construction, les clauses de votre contrat et la matérialité des faits techniques. Pour mettre en pratique ces conseils, l’étape suivante consiste à documenter précisément votre situation et à contacter le bon interlocuteur, armé des connaissances techniques et procédurales adéquates.
Questions fréquentes sur la prise en charge des fissures
Où obtenir une attestation officielle de vitesse du vent ?
Auprès de Météo-France ou de bureaux d’études spécialisés comme Keraunos. Vous devrez fournir la date et le lieu exacts du sinistre pour obtenir un document certifié. Cette démarche est généralement payante.
L’attestation de vent est-elle nécessaire si un arrêté de catastrophe naturelle « tempête » est publié ?
Non. Si un arrêté de catastrophe naturelle est publié pour un événement de type « vents cycloniques », cet arrêté suffit à prouver l’intensité exceptionnelle du phénomène. La franchise légale spécifique aux catastrophes naturelles s’appliquera alors automatiquement.
Que faire si la station météo la plus proche est très éloignée de mon domicile ?
C’est un argument à soulever auprès de votre assureur. Si les relevés officiels ne semblent pas représentatifs des conditions locales que vous avez subies, vous pouvez tenter d’apporter des preuves complémentaires : photos ou vidéos des dégâts dans votre environnement immédiat, témoignages écrits de voisins, articles de presse locale décrivant des conditions particulièrement sévères dans votre secteur précis.