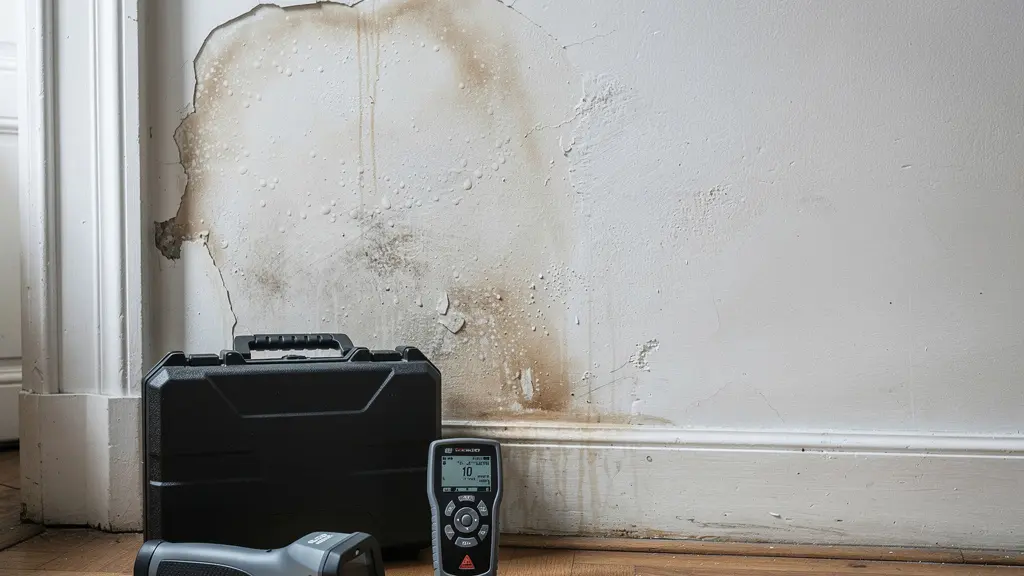
Face à un dégât des eaux, la convention IRSI transforme votre assureur en unique interlocuteur pour une indemnisation accélérée, même si la fuite provient d’un tiers.
- En dessous de 1600 € de dommages (Tranche 1), votre propre assureur gère et paie tout, puis se charge des recours.
- La recherche de la fuite, même destructive, est systématiquement prise en charge par l’assurance de l’occupant du local où elle a lieu.
Recommandation : Dès la constatation, contactez votre assureur habitation, même si vous n’êtes pas responsable. Il devient votre « assureur-pivot » et pilote l’ensemble du protocole d’indemnisation.
Une auréole brune qui s’étend sur le plafond, un parquet qui gondole ou le son caractéristique d’une goutte qui tombe sous l’évier : le dégât des eaux est une source de stress majeure pour tout occupant. Le premier réflexe est souvent de contacter le voisin ou le syndic, s’engageant dans un processus qui peut vite devenir complexe et conflictuel. Qui est responsable ? Qui doit payer le plombier ? Comment se faire indemniser pour les travaux de peinture ? Beaucoup d’assurés pensent encore devoir naviguer seuls dans ce labyrinthe administratif, en attendant que les assureurs des différentes parties se mettent d’accord.
C’est précisément pour mettre fin à cette inertie qu’a été mise en place la convention IRSI (Indemnisation et Recours des Sinistres Immeuble). Loin d’être une simple couche de jargon administratif, cette convention est un protocole qui redéfinit les règles du jeu en votre faveur. Son principe fondamental est simple : accélérer votre indemnisation en désignant un interlocuteur unique, votre propre assureur, comme pilote du dossier pour la majorité des sinistres du quotidien. Mais si la véritable clé n’était pas de subir la procédure, mais d’apprendre à l’utiliser comme un levier stratégique ?
Cet article n’est pas un simple résumé du droit des assurances. C’est un guide opérationnel, rédigé du point de vue d’un gestionnaire, pour vous donner le contrôle. Nous allons décortiquer chaque étape du processus, de la recherche de fuite à la remise en état, en vous fournissant les actions concrètes et les arguments réglementaires à faire valoir. Vous apprendrez pourquoi votre assureur vous indemnise même si vous n’êtes pas responsable, qui paie réellement la facture du plombier, et comment éviter les erreurs courantes qui retardent les travaux ou alourdissent la facture.
Pour naviguer efficacement à travers les différentes facettes d’un dégât des eaux, cet article est structuré pour répondre de manière séquentielle à chaque interrogation que vous pourriez avoir. Le sommaire ci-dessous vous permettra d’accéder directement à la section qui correspond à votre situation actuelle.
Sommaire : Votre protocole de gestion de fuite d’eau de A à Z
- Pourquoi votre propre assureur vous indemnise désormais même si la fuite vient du voisin (Tranche 1) ?
- Recherche de fuite destructive ou non : qui paie la facture du plombier investigateur ?
- Loi Warsmann : comment obtenir le plafonnement de votre facture d’eau après une fuite invisible ?
- Joints en silicone ou canalisation vétuste : qui du locataire ou du propriétaire doit payer la réparation ?
- Quand repeindre après un dégât des eaux : l’erreur de faire les travaux tant que le taux d’humidité est haut
- Panne de chaudière en hiver vs en été : quand l’assureur considère-t-il l’intervention comme urgente ?
- Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
- Comment trouver un plombier ou serrurier en urgence le dimanche sans payer 1000 € ?
Pourquoi votre propre assureur vous indemnise désormais même si la fuite vient du voisin (Tranche 1) ?
Le changement le plus fondamental introduit par la convention IRSI est la désignation d’un « assureur gestionnaire » unique. Pour les sinistres dont les dommages matériels sont inférieurs à 1600 € HT (la « Tranche 1 »), c’est systématiquement l’assureur de l’occupant du local sinistré qui prend en charge l’intégralité du dossier. Concrètement, si une fuite chez votre voisin du dessus endommage votre plafond, vous n’avez plus à attendre que son assurance se manifeste. Vous déclarez le sinistre à votre propre assureur, qui devient votre interlocuteur unique. Il mandate un expert si nécessaire, organise et paie les réparations de vos dommages.
Cette approche a pour but de vous indemniser beaucoup plus rapidement. En interne, et de manière totalement transparente pour vous, votre assureur se chargera ensuite d’exercer un recours contre l’assureur du responsable pour se faire rembourser. Ce mécanisme est crucial, car il vous sort des discussions souvent longues et complexes entre assureurs. Pour un sinistre représentant un coût moyen de 1 200 € par intervention, cette simplification est une avancée majeure.
Lors de votre déclaration, il est donc stratégique d’adopter le bon vocabulaire pour activer ce protocole efficacement. Voici quelques formulations à utiliser dans vos échanges :
- « Je souhaite confirmer que ce sinistre relève bien de la Tranche 1 IRSI, avec des dommages que j’estime inférieurs à 1600€ HT. »
- « En tant qu’assureur gestionnaire désigné par la convention, pouvez-vous me détailler la procédure d’indemnisation ? »
- « Pouvez-vous me préciser la procédure de remboursement de ma franchise une fois les recours inter-assureurs effectués ? »
- « Je vous demande une confirmation écrite que ce sinistre, dont je ne suis pas responsable, n’impactera pas mon coefficient de bonus-malus. »
En utilisant ces termes, vous montrez que vous connaissez vos droits et le cadre réglementaire, ce qui incite l’assureur à appliquer la procédure IRSI sans délai et à vous positionner comme un assuré informé.
Recherche de fuite destructive ou non : qui paie la facture du plombier investigateur ?
Avant de réparer les dégâts (les « embellissements »), il faut trouver et stopper la cause. C’est le rôle de la recherche de fuite. La convention IRSI a clarifié un point qui était source de nombreux litiges : qui paie l’intervention du plombier pour localiser l’origine de la fuite, surtout si cela nécessite de casser un mur ou un sol ? La règle est désormais claire : la recherche de fuite est prise en charge par l’assureur de l’occupant du local où cette recherche est effectuée. Par exemple, si la fuite se manifeste chez vous mais que le plombier doit chercher son origine dans l’appartement de votre voisin, c’est l’assurance de votre voisin qui couvrira les frais de cette investigation.
Ce qui est encore plus important, c’est que depuis 2020, la recherche de fuite est réputée garantie et sans franchise sur tous les contrats habitation concernés par l’IRSI. Vous n’avez donc, en principe, rien à avancer ni à payer de votre poche pour cette investigation. Les techniques modernes permettent souvent une recherche non destructive, comme l’illustre l’intervention ci-dessous.
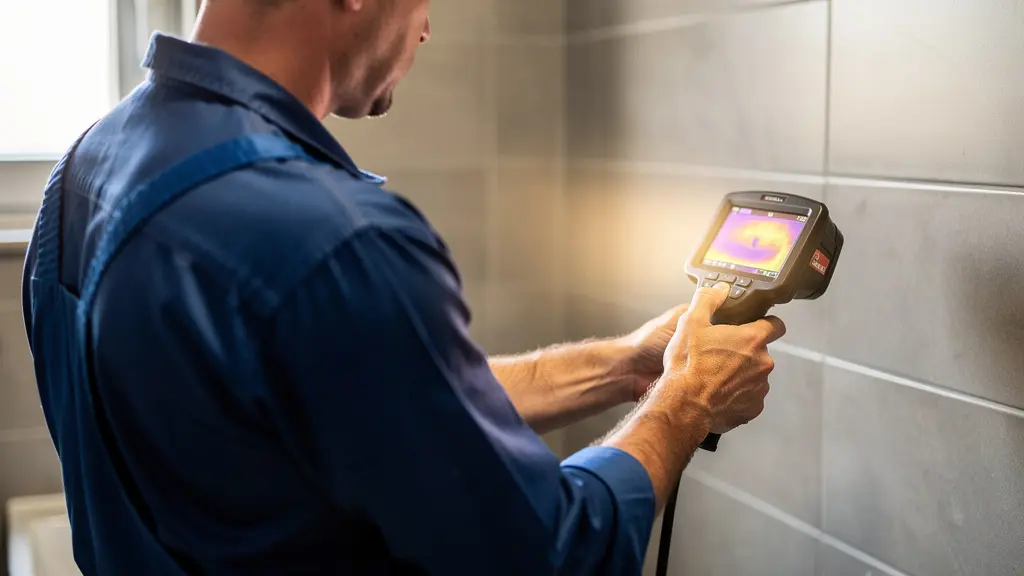
L’utilisation d’une caméra thermique ou d’un gaz traceur permet de localiser avec précision une fuite encastrée sans avoir à détruire inutilement les murs. Il faut cependant bien distinguer deux choses : la recherche de fuite (payée par l’assureur du local où elle a lieu) et la remise en état suite à une recherche destructive (par exemple, reboucher un trou dans un mur). Ces frais de remise en état sont, eux, pris en charge par l’assureur gestionnaire du sinistre global, c’est-à-dire l’assureur de la personne lésée en Tranche 1.
Cette séparation des coûts garantit que la recherche de la cause ne soit jamais retardée par des questions financières, ce qui est la priorité absolue pour éviter l’aggravation des dommages.
Loi Warsmann : comment obtenir le plafonnement de votre facture d’eau après une fuite invisible ?
Une fuite sur une canalisation privative après votre compteur d’eau peut faire exploser votre facture sans que vous ne vous en rendiez compte. Pour protéger les consommateurs contre ces surconsommations anormales, la loi Warsmann (article L2224-12-4 du Code général des collectivités territoriales) a instauré un mécanisme de plafonnement. Si votre consommation dépasse le double de votre consommation moyenne des trois dernières années, vous pouvez demander à ne payer que ce double. La part excédentaire est annulée.
Cependant, ce droit n’est pas automatique et ne s’applique qu’à certains types de fuites, principalement celles sur les canalisations privatives, et exclut les fuites liées aux appareils ménagers ou sanitaires. Le tableau suivant clarifie le périmètre d’application.
| Fuites ÉLIGIBLES | Fuites NON ÉLIGIBLES |
|---|---|
| Canalisations privatives après compteur | Appareils ménagers (lave-linge, lave-vaisselle) |
| Tuyaux et accessoires annexes (raccords, coudes) | Équipements sanitaires (chasse d’eau, robinets) |
| Joints de canalisations principales | Appareils de chauffage (chauffe-eau, chaudière) |
| Conduites d’alimentation en eau potable | Piscine et système d’arrosage |
| Fuites invisibles dans les murs | Joints de raccord des équipements |
Pour bénéficier de ce plafonnement, vous devez suivre une procédure stricte dans un délai d’un mois après avoir été informé de la surconsommation par votre distributeur. Voici le protocole à suivre.
Votre plan d’action pour activer la loi Warsmann :
- Faire réparer la fuite par une entreprise de plomberie professionnelle dans le mois suivant l’information de surconsommation.
- Obtenir une attestation de réparation détaillée mentionnant la localisation précise de la fuite et la date de l’intervention.
- Envoyer par lettre recommandée avec accusé de réception cette attestation à votre service des eaux.
- Joindre à votre courrier la lettre d’information sur la surconsommation que vous avez reçue de leur part.
- Demander explicitement dans votre courrier l’application du plafonnement de votre facture en vertu de la loi Warsmann.
En cas de refus non justifié de la part de votre distributeur d’eau, vous avez la possibilité de saisir gratuitement le Médiateur de l’Eau pour faire valoir vos droits.
Joints en silicone ou canalisation vétuste : qui du locataire ou du propriétaire doit payer la réparation ?
Une fois la fuite localisée, la question de la prise en charge de la réparation de sa cause se pose. La répartition des responsabilités entre le locataire et le propriétaire est clairement définie par le décret n°87-712 du 26 août 1987. La règle générale est simple : le locataire est responsable de l’entretien courant et des menues réparations, tandis que le propriétaire est responsable des réparations liées à la vétusté, à un vice de construction ou à un cas de force majeure.
Le remplacement d’un joint de robinet ou d’un joint en silicone autour de la baignoire est donc à la charge du locataire. En revanche, une rupture de canalisation encastrée dans un mur, due à son ancienneté, relève de la responsabilité du propriétaire. Il est important de noter que c’est bien l’occupant des lieux (locataire ou propriétaire occupant) qui doit déclarer le sinistre à son assurance. Un locataire ne doit pas attendre que son propriétaire fasse la déclaration. Face à un sinistre, la question se pose parfois de suspendre le paiement du loyer. La loi est claire : le locataire ne peut pas cesser de payer son loyer de sa propre initiative. Toutefois, si le logement devient inhabitable, il peut demander une réduction temporaire du loyer au propriétaire ou, à défaut d’accord, saisir le juge.
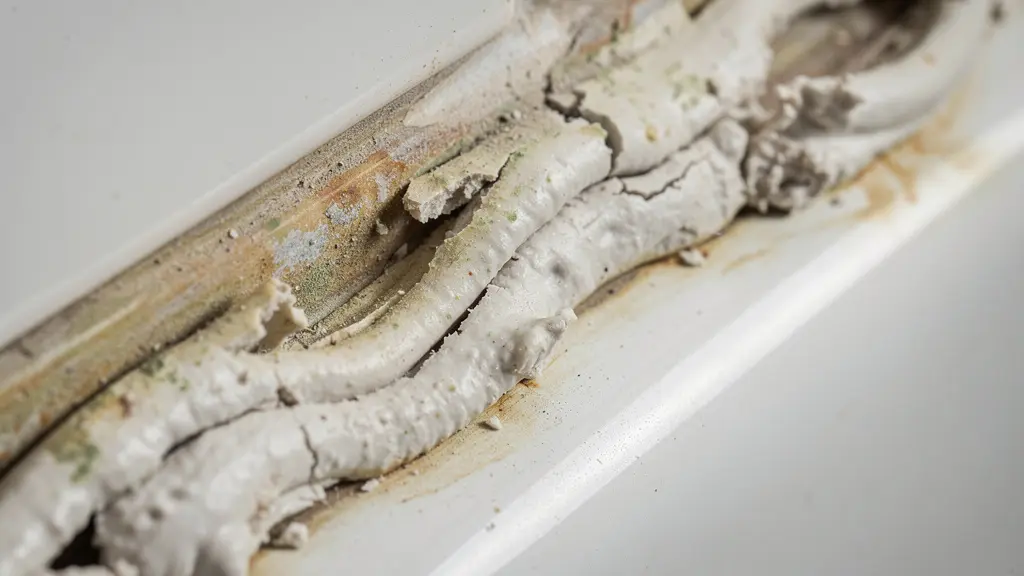
Un joint dégradé est un exemple typique d’entretien locatif. Ne pas le remplacer peut engager la responsabilité du locataire si des infiltrations en résultent. Le tableau suivant résume les cas les plus fréquents.
| Type de réparation | Responsable | Coût moyen |
|---|---|---|
| Joint silicone salle de bain | Locataire (entretien courant) | 10-30€ |
| Canalisation encastrée dans un mur | Propriétaire (vétusté/structure) | 200-800€ |
| Joint de robinetterie | Locataire (entretien) | 5-15€ |
| Rupture de canalisation (vétusté) | Propriétaire | 300-1500€ |
| Débouchage simple | Locataire (usage normal) | 50-150€ |
| Remplacement chauffe-eau vétuste | Propriétaire | 800-2000€ |
Cette distinction claire permet d’éviter les conflits et d’accélérer la réparation de la cause, condition indispensable avant d’envisager la remise en état des embellissements.
Quand repeindre après un dégât des eaux : l’erreur de faire les travaux tant que le taux d’humidité est haut
Une fois la fuite réparée, l’impatience de voir son intérieur retrouver son aspect initial est grande. Cependant, se précipiter pour repeindre un mur ou reposer un parquet est la principale erreur à ne pas commettre. Des travaux de remise en état réalisés sur un support encore humide sont voués à l’échec : la peinture va cloquer, le papier peint se décoller et des moisissures risquent de réapparaître. La phase de séchage est une étape non négociable du protocole de réparation.
La durée de ce séchage varie énormément en fonction des matériaux touchés et de l’ampleur de l’inondation. Un mur en plâtre peut nécessiter plusieurs semaines, tandis qu’une dalle en béton peut prendre des mois à sécher complètement à cœur. Le seul moyen objectif de statuer est de mesurer le taux d’humidité résiduelle du support. Les professionnels du bâtiment considèrent qu’il ne faut pas intervenir tant que le support n’a pas atteint un taux compris entre 5% et 10% d’humidité maximum.
Pour prendre une décision éclairée, l’utilisation d’un hygromètre de contact (un appareil coûtant une trentaine d’euros) est fortement recommandée. Il vous permet de suivre l’évolution du séchage et de fournir une preuve tangible à l’artisan ou à l’expert d’assurance. D’ailleurs, les experts missionnés par les assurances mentionnent systématiquement la nécessité de respecter un temps de séchage dans leurs rapports. Ce document officiel constitue votre meilleure justification pour refuser des travaux prématurés qu’une entreprise pressée pourrait vous proposer.
Forcer le séchage avec des déshumidificateurs professionnels peut être une option, souvent prise en charge par l’assurance pour les sinistres importants, afin de réduire les délais et de permettre une réintégration plus rapide des lieux.
Panne de chaudière en hiver vs en été : quand l’assureur considère-t-il l’intervention comme urgente ?
Certains dégâts des eaux peuvent être la conséquence d’une panne, comme celle d’une chaudière ou d’un chauffe-eau. Dans ce cas, la notion d’urgence devient centrale et peut déclencher des garanties spécifiques de votre contrat : la garantie assistance. Cette garantie, distincte de la garantie dégât des eaux classique, est conçue pour les situations qui rendent votre logement impropre à l’habitation. C’est ce que les assureurs appellent la « perte d’usage du bien ». Le caractère urgent d’une situation est donc apprécié au cas par cas, comme l’illustre parfaitement cette règle d’expert.
Une panne de chauffage en janvier à Lille constitue une perte d’usage et déclenche la garantie assistance urgence. La même panne en août ne le fera pas.
– Expert assurance habitation, Guide pratique de l’assistance d’urgence
La saisonnalité, la température extérieure, et la présence de personnes vulnérables (enfants en bas âge, personnes âgées) sont des critères déterminants. Une fuite qui coupe l’électricité dans tout le logement ou une panne totale de chauffage en plein hiver sont des cas typiques de déclenchement de l’assistance. Cette garantie permet la prise en charge du déplacement et de la première heure de main-d’œuvre d’un artisan agréé, 24/7. Pour l’activer, il ne faut pas appeler le service sinistre, mais le numéro d’assistance dédié.
Voici le protocole à suivre pour une prise en charge efficace :
- Repérer le numéro de téléphone « Assistance 24/7 » sur votre carte verte d’assurance ou dans votre contrat (il est différent du numéro du service sinistre).
- Appeler et expliquer clairement la situation en insistant sur la perte d’usage du bien (ex: « Je n’ai plus de chauffage et il fait 2°C dehors »).
- Préciser le contexte aggravant : température extérieure, présence d’un bébé, etc.
- Demander la confirmation de la prise en charge du déplacement et de la première heure de main d’œuvre de l’artisan qui sera missionné.
- Clarifier si les pièces détachées nécessaires à la réparation sont couvertes par cette garantie ou si elles resteront à votre charge.
- Obtenir un numéro de dossier et, si possible, le nom de l’artisan partenaire qui vous contactera.
Cette garantie est un service précieux inclus dans la plupart des contrats multirisques habitation, mais trop souvent méconnu des assurés.
Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
Il arrive que plusieurs événements se combinent. Imaginez une inondation reconnue comme catastrophe naturelle (Cat-Nat) qui submerge votre sous-sol et, sous la pression, provoque la rupture d’une canalisation de votre chauffe-eau. Vous subissez alors à la fois des dommages liés à la Cat-Nat et des dommages liés à un dégât des eaux classique. Dans ce cas, la question se pose : allez-vous devoir payer deux franchises, celle de la garantie Cat-Nat (fixée par la loi) et celle de votre garantie dégât des eaux ?
La réponse est non, grâce au principe juridique de « l’unicité de l’événement générateur ». Si tous les dommages découlent d’un même événement initial, une seule franchise s’applique, en l’occurrence celle de l’événement principal. Dans notre exemple, l’inondation est l’événement générateur. La rupture de la canalisation n’en est qu’une conséquence directe. Par conséquent, seule la franchise catastrophe naturelle sera déduite de votre indemnisation.
Ce principe a été appliqué lors des récentes inondations d’octobre 2024 en France, qui ont causé des centaines de millions d’euros de dégâts et touché des dizaines de milliers de sinistrés. Pour que ce principe s’applique, il faut que le lien de cause à effet entre l’événement principal et les dommages consécutifs soit clairement établi, souvent par le rapport de l’expert d’assurance. Il est donc crucial de bien décrire la chronologie des faits lors de votre déclaration de sinistre.
Savoir argumenter sur la base de « l’unicité de l’événement générateur » peut vous éviter de payer une double franchise, ce qui représente une économie substantielle.
À retenir
- La convention IRSI fait de votre assureur votre interlocuteur unique pour les sinistres de moins de 1600 €, accélérant l’indemnisation.
- La recherche de fuite est une étape clé, garantie et sans franchise, payée par l’assurance de l’occupant du local où elle a lieu.
- Ne jamais repeindre un mur après un dégât des eaux sans avoir vérifié que son taux d’humidité est inférieur à 10 % pour garantir la durabilité des travaux.
Comment trouver un plombier ou serrurier en urgence le dimanche sans payer 1000 € ?
La gestion d’un dégât des eaux est le sinistre le plus fréquent en habitation. Avec près de 2 millions de dégâts des eaux déclarés en France en 2024, soit plus de 5 400 par jour, la probabilité de devoir faire appel à un plombier en urgence est élevée. Le week-end ou un jour férié, le stress peut pousser à appeler le premier numéro trouvé sur un prospectus, au risque de tomber sur une entreprise peu scrupuleuse pratiquant des tarifs exorbitants.
Le premier réflexe doit toujours être d’appeler le service Assistance 24/7 de votre assurance habitation. Les assureurs disposent de réseaux d’artisans agréés avec qui ils ont négocié des tarifs. En passant par ce canal, non seulement vous bénéficiez de prix maîtrisés, mais vous avez aussi la garantie d’une intervention par un professionnel validé. Si, pour une raison ou une autre, vous devez chercher un artisan par vous-même, une vigilance extrême s’impose pour éviter les arnaques.
Voici une liste de points de contrôle à appliquer systématiquement avant toute intervention d’urgence :
- Refuser tout diagnostic payant avant l’intervention ; l’établissement d’un devis est gratuit.
- Exiger une estimation orale du coût total (déplacement, main d’œuvre, pièces) par téléphone avant d’accepter le déplacement.
- Ne jamais signer un devis sous pression à la porte ; prenez le temps de le lire.
- Vérifier que le devis est détaillé : taux horaire, frais de déplacement, prix des pièces HT et TTC, et date de validité.
- Ne verser qu’un acompte (maximum 30%) et jamais la totalité de la somme avant la fin complète et satisfaisante des travaux.
- Se méfier des prospectus publicitaires non sollicités dans les boîtes aux lettres, qui sont souvent le canal privilégié des arnaqueurs.
- Photographier la carte professionnelle et le véhicule de l’intervenant pour garder une trace.
Pour éviter ces situations de stress, l’étape suivante consiste à vérifier dès maintenant les garanties, les franchises et le numéro d’assistance de votre contrat d’assurance habitation, et à l’enregistrer dans votre téléphone.