En transformant votre franchise en un outil d’investissement plutôt qu’une sanction, vous pouvez réduire drastiquement vos coûts fixes.
- Une franchise haute réduit mécaniquement la prime : c’est un transfert de risque calculé vers votre épargne personnelle.
- L’économie réalisée sur la cotisation est certaine, tandis que le sinistre est hypothétique.
Recommandation : Optez pour la franchise maximale supportable par votre trésorerie et placez la différence de cotisation sur un compte dédié pour vous auto-assurer.
Pour la majorité des assurés, la franchise est perçue comme une double peine : une somme à débourser au pire moment, juste après un accident. Cette aversion à la perte pousse logiquement beaucoup de conducteurs à souscrire des options « rachat de franchise » ou à privilégier des contrats avec des restes à charge minimes, acceptant en contrepartie des mensualités élevées.
Pourtant, cette approche émotionnelle est financièrement contre-productive pour quiconque dispose d’une épargne de précaution. Les conseils habituels vous diront de comparer les courtiers ou de conduire prudemment pour préserver votre bonus. C’est exact, mais insuffisant. Il existe un levier bien plus puissant : l’arbitrage mathématique du risque.
Et si la véritable optimisation ne consistait pas à éviter la franchise, mais à l’augmenter volontairement ? En adoptant une posture de « Risk Manager », vous pouvez transformer votre contrat d’assurance : il ne sert plus à couvrir les petits bobos du quotidien, mais redevient une protection contre les sinistres majeurs, générant ainsi une économie annuelle garantie bien supérieure aux intérêts d’un livret bancaire classique.
Nous allons analyser méthodiquement comment structurer ce transfert de risque pour qu’il soit rentable, en déjouant les pièges des loueurs et les subtilités des catastrophes naturelles.
Sommaire : Votre plan d’optimisation financière
- Rachat de franchise ou franchise haute : le calcul mathématique pour savoir quelle option est rentable en 3 ans
- Franchise relative vs absolue : le pari risqué du « tout ou rien » expliqué simplement
- Voiture de location : pourquoi passer par une assurance tierce pour le rachat de franchise plutôt que par le loueur ?
- Bonus fidélité : comment votre franchise diminue-t-elle de 20% par an si vous n’avez pas de sinistre ?
- Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
- Pourquoi l’assurance au tiers ne rembourse jamais les réparations de votre propre voiture ?
- Pourquoi la franchise CatNat (380 €) est-elle obligatoire et non rachetable ?
- Loi Hamon et Chatel : comment économiser 300 €/an en changeant d’assureur au bon moment ?
Rachat de franchise ou franchise haute : le calcul mathématique pour savoir quelle option est rentable en 3 ans
L’assurance repose sur un principe de mutualisation, mais aussi de probabilité. Lorsque vous choisissez une franchise basse (par exemple 150 €), vous demandez à l’assureur de gérer des flux financiers mineurs pour vous. Ce service se paie au prix fort car la probabilité d’occurrence est élevée. À l’inverse, opter pour une franchise haute (par exemple 800 € ou 1000 €) signale à l’assureur que vous prenez en charge la « tôle froissée », ce qui effondre le montant de votre prime.
Pour valider cette stratégie, il faut confronter l’économie réalisée à la fréquence statistique du risque. En France, le taux de fréquence de 80,7 ‰ pour les dommages tous accidents indique qu’un assuré déclare un sinistre matériel environ une fois tous les 12 ans. Mathématiquement, payer un surcoût mensuel pour racheter une franchise que vous ne paierez statistiquement qu’une fois par décennie est une perte sèche.
Cependant, pour que ce système fonctionne, vous devez être votre propre banquier. L’économie réalisée ne doit pas être consommée, mais capitalisée. Voici comment visualiser cet arbitrage entre protection immédiate et construction d’un capital de sécurité :
L’illustration ci-dessous met en lumière cet équilibre : d’un côté la prime (les pièces régulières), de l’autre la réserve de sécurité (le bocal) qui permet de couvrir la franchise (la clé) en cas de coup dur.
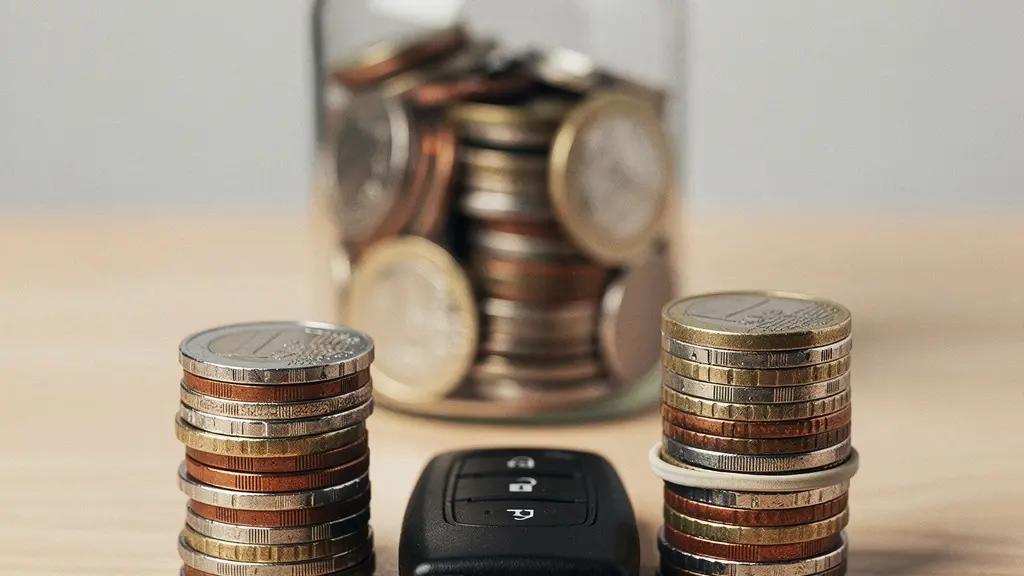
Comme le suggère cette image, la clé du système réside dans l’accumulation. Si vous n’avez pas l’épargne disponible le jour J, la stratégie s’effondre. C’est pourquoi la mise en place d’un mécanisme d’auto-assurance rigoureux est indispensable.
Votre plan d’action « Auto-assurance » : La méthode miroir
- Calcul du delta : Comparez deux devis (franchise basse vs haute) et isolez l’économie mensuelle réalisée.
- Mise en place du flux : Programmez un virement automatique de ce montant exact vers un livret d’épargne défiscalisé (type Livret A).
- Seuil de sécurité : Laissez ce capital croître jusqu’à atteindre le montant de la franchise cible (ex: 800 €).
- Maintenance : Une fois le seuil atteint, vous pouvez réduire le virement ou continuer pour créer un surplus.
- Réaction au sinistre : En cas d’accident, payez la franchise avec ce fonds dédié, puis réactivez les virements pour reconstituer le « matelas ».
Une fois ce mécanisme en place, vous êtes immunisé contre le risque financier. Mais attention à la lecture de votre contrat, car toutes les franchises ne se valent pas.
Franchise relative vs absolue : le pari risqué du « tout ou rien » expliqué simplement
Dans votre quête d’optimisation, vous pourriez tomber sur des contrats aux tarifs très attractifs proposant une « franchise relative » (aussi appelée franchise simple). C’est un piège mathématique pour l’assuré qui souhaite maîtriser son budget. La différence avec la franchise absolue (la plus courante) est fondamentale et change radicalement la règle du jeu lors de l’indemnisation.
La franchise absolue est une somme toujours déduite : si vous avez 1000 € de dégâts et 200 € de franchise, l’assureur paie 800 €. La franchise relative, elle, fonctionne comme un seuil de déclenchement. Comme l’explique très bien l’administration française :
Comme le précise le site Service-Public.fr :
« Si le montant des réparations est inférieur ou égal à celui de la franchise, vous ne serez pas indemnisé. Si le montant des réparations est supérieur à celui de la franchise, vous serez entièrement indemnisé. »
– Service-Public.fr (DILA), Franchise d’assurance automobile : comment ça marche ?
Cela ressemble à un pari. Avec une franchise relative de 400 €, si vos réparations coûtent 390 €, vous payez tout (390 €). Si elles coûtent 410 €, l’assureur paie tout (410 €) et vous ne payez rien (0 €). Ce système incite à la fraude (gonfler artificiellement le devis pour passer le seuil) ou crée des frustrations immenses pour quelques euros d’écart. Pour une gestion de risque saine (« Risk Manager »), privilégiez toujours la franchise absolue : elle est prévisible et sans effet de seuil pervers.
Cette logique de gestionnaire s’applique à votre véhicule personnel, mais elle est encore plus cruciale lorsque vous louez une voiture, un domaine où les franchises atteignent des sommets.
Voiture de location : pourquoi passer par une assurance tierce pour le rachat de franchise plutôt que par le loueur ?
Au comptoir d’une agence de location, le vendeur vous proposera quasi systématiquement une assurance complémentaire pour supprimer la franchise (« Super Cover », « Rachat total »). L’argument est la tranquillité d’esprit, mais le coût est exorbitant par rapport au risque réel. Les loueurs margent fortement sur ces produits, profitant de votre captivité au moment de la remise des clés.
Les tarifs pratiqués sont dissuasifs : on observe souvent un coût moyen de 10 € à 25 € par jour pour ces options. Sur une location de deux semaines, cela peut doubler le prix total de votre réservation. L’alternative financièrement rationnelle consiste à refuser l’offre du loueur et à se tourner vers des assureurs tiers spécialisés.
Étude de cas : L’alternative SereniTrip
Prenons l’exemple de SereniTrip, un acteur spécialisé dans le rachat de franchise indépendant. Avec leur offre « SereniPack », le coût tombe à environ 8,36 € par jour (selon tarifs consultés). Concrètement, vous laissez la caution au loueur (risque théorique), mais si un sinistre survient, le loueur prélève la caution et SereniTrip vous la rembourse. Le mécanisme est identique, mais vous avez supprimé l’intermédiaire coûteux (le loueur) pour traiter directement avec l’assureur du risque.
Cette dissociation entre le service de location et le service d’assurance est un levier d’économie puissant. Elle demande simplement d’avoir la capacité bancaire de bloquer la caution sur sa carte (d’où l’importance d’une carte à débit différé ou avec un plafond élevé) et de conserver les justificatifs en cas de pépin.
Revenons à votre contrat auto principal. Au-delà des calculs immédiats, votre comportement dans la durée influence aussi le montant de votre franchise, grâce à des mécanismes de fidélité méconnus.
Bonus fidélité : comment votre franchise diminue-t-elle de 20% par an si vous n’avez pas de sinistre ?
Nous connaissons tous le bonus-malus légal qui impacte la prime. Mais saviez-vous que certains assureurs appliquent une logique similaire à la franchise ? C’est un point de négociation ou de choix de contrat souvent ignoré. Pour fidéliser les bons conducteurs, certaines compagnies intègrent une clause de « franchise dégressive ».
Le principe est simple : pour chaque année sans sinistre responsable, le montant de votre franchise diminue d’un pourcentage fixe (souvent 10% ou 20%), tout en restant à cotisation égale. Au bout de 3 ou 5 ans, vous pouvez vous retrouver avec une franchise nulle ou divisée par deux, sans avoir payé le surcoût d’une option « rachat de franchise ». C’est une récompense pour la prudence qui complète le coefficient de réduction-majoration légal.
Il est crucial de distinguer ce geste commercial du Bonus-Malus (CRM) réglementé. Ce dernier offre une réduction légale de 5% par an sur la prime de référence. La franchise dégressive, elle, n’est pas une loi, mais un atout contractuel. C’est un excellent moyen de converger vers une « franchise haute » (sur le papier au départ) qui devient une « franchise basse » (dans la réalité après quelques années) sans effort financier.
Cependant, même avec le meilleur contrat et une franchise optimisée, certains événements climatiques imposent leurs propres règles, parfois cumulatives.
Catastrophe naturelle + Dégât des eaux : payez-vous une ou deux franchises lors d’un événement complexe ?
La gestion du risque se complexifie lorsque la nature s’en mêle. Un orage violent peut provoquer une inondation (Catastrophe Naturelle) qui elle-même cause un court-circuit ou une infiltration classique. La question qui fâche est : combien de franchises allez-vous payer ? La réponse dépend de la classification administrative de l’événement.
Si un arrêté interministériel de catastrophe naturelle est publié, la franchise légale spécifique s’applique impérativement pour les dommages liés directement à cet événement. Mais si votre sinistre inclut des dommages « accessoires » non couverts par l’arrêté (ex: un choc contre un mur à cause du vent, si le vent n’est pas classé tempête ou CatNat), l’assureur pourrait être tenté d’appliquer une seconde franchise « Dommages tous accidents ».
L’illustration suivante évoque ces scénarios complexes : une rue après l’orage où les dégâts d’eau et de structure se mêlent, rendant l’expertise et l’application des franchises délicates.
En règle générale, le principe de globalité du sinistre devrait prévaloir : un événement = une franchise (la plus élevée des deux). Cependant, lors d’épisodes de sécheresse suivis de réhydratation des sols, des cumuls ont été observés. Il faut être vigilant sur la causalité établie par l’expert : tout doit être rattaché à l’événement générateur principal pour éviter le « double dip » (double prélèvement) de franchises.
Ce niveau de détail technique est important, tout comme la compréhension fondamentale de votre niveau de couverture. Car augmenter sa franchise ne doit jamais signifier mal s’assurer, notamment vis-à-vis des tiers.
Pourquoi l’assurance au tiers ne rembourse jamais les réparations de votre propre voiture ?
Dans une optique d’économie, certains assurés basculent leur véhicule en formule « Tiers » (Responsabilité Civile seule). C’est la forme ultime de la franchise haute : la franchise est égale à la valeur de votre voiture. Il est vital de rappeler que ce contrat ne couvre que les dommages que vous causez aux autres. Vos propres réparations sont à 100% à votre charge en cas d’accident responsable ou sans tiers identifié.
Cela semble évident, mais la nuance est juridique. Même si vous n’êtes pas responsable (par exemple, percuté par un conducteur identifié), c’est techniquement l’assurance adverse qui paie, et non votre garantie « dommages » (puisque vous n’en avez pas). Votre assureur n’agit alors que comme un gestionnaire de recours selon les conventions inter-assureurs (IRSA).
Néanmoins, ne pas avoir de garantie dommages ne vous prive pas de vos droits. La loi n°85-677 du 5 juillet 1985, dite loi Badinter, protège les victimes d’accidents de la circulation. Si vous n’êtes pas responsable, vous devez être indemnisé intégralement, assurance au tiers ou non. L’économie sur la prime « Tous risques » est donc un pari valide pour un véhicule de faible valeur, à condition d’accepter le risque total en cas d’erreur de votre part.
Il existe enfin une franchise sur laquelle vous n’avez aucun pouvoir de négociation, car elle est fixée par l’État pour garantir la solidarité nationale.
Pourquoi la franchise CatNat (380 €) est-elle obligatoire et non rachetable ?
Contrairement aux franchises contractuelles (vol, incendie, dommages) que vous pouvez moduler pour réduire votre prime, la franchise « Catastrophes Naturelles » (CatNat) est intouchable. Elle est définie par la loi pour assurer la pérennité du régime d’indemnisation français. Son montant est fixe et s’impose à tous les contrats auto incluant une garantie dommages.
Pour les véhicules terrestres à moteur, il s’agit d’une franchise légale fixe de 380 €. Ce montant est prélevé systématiquement sur l’indemnisation si le sinistre est déclenché par un arrêté interministériel. Il est interdit aux assureurs de la racheter ou de l’offrir : c’est une mesure d’ordre public pour responsabiliser les assurés et maintenir l’équilibre du fonds de garantie.
L’exception notable concerne les sinistres liés à la sécheresse (fissures sur les habitations, mais parfois impacts indirects sur les véhicules stationnés dans des garages effondrés), où la franchise peut être modulée à la hausse (jusqu’à 1520 € voire plus) dans les communes qui ne se dotent pas d’un plan de prévention des risques (PPRN) malgré des sinistres répétés. C’est une pénalité collective qui échappe à votre gestion individuelle.
À retenir
- Augmenter sa franchise est un acte d’investissement : l’économie de prime doit être épargnée.
- Fuyez les franchises relatives : préférez toujours une franchise absolue claire.
- Négociez une franchise dégressive pour baisser votre risque à terme sans payer plus.
Loi Hamon et Chatel : comment économiser 300 €/an en changeant d’assureur au bon moment ?
Toute cette stratégie d’optimisation des franchises ne sert à rien si votre contrat de base est hors de prix. La fidélité en assurance ne paie pas : les nouveaux clients bénéficient souvent de tarifs d’appel agressifs que les anciens subventionnent. Pour maximiser votre « rendement du risque », vous devez être mobile.
Deux armes législatives sont à votre disposition. La loi Chatel oblige votre assureur à vous prévenir de l’échéance annuelle, vous donnant une fenêtre de tir pour résilier. Plus puissante encore, la loi Hamon vous permet, après un an de contrat, de résilier à tout moment, sans frais ni justification. C’est le moment idéal pour reconfigurer votre protection avec une franchise haute chez un concurrent moins cher.
Ne laissez pas votre avis d’échéance dormir dans un tiroir : saisissez cette opportunité pour demander dès aujourd’hui un devis à franchise majorée et lancez votre propre fonds de sécurité.