L’assurance des profils atypiques ne repose pas sur la standardisation, mais sur la capacité à prouver la maîtrise technique du risque.
- Les contrats classiques (« tous risques sauf ») sont souvent inadaptés, voire dangereux, pour les patrimoines historiques ou les professions exposées.
- La valeur agréée et la prévention active sont vos meilleurs leviers de négociation pour débloquer des garanties sur-mesure.
Recommandation : Auditez vos conditions particulières pour identifier les clauses d’exclusion implicites avant qu’un sinistre ne révèle l’absence de couverture.
Posséder un patrimoine d’exception ou exercer une profession hors normes place souvent l’individu dans une zone grise administrative. Pour le marché de l’assurance de masse, vous n’êtes pas un client privilégié, mais une anomalie statistique. Les contrats standards sont calibrés pour la norme : un appartement en ville, une voiture de série, une vie sédentaire. Dès que l’on aborde la pierre historique, les collections d’art ou l’expatriation en zone sensible, la machine se grippe.
La réponse habituelle du marché consiste à appliquer des surprimes dissuasives ou, pire, à proposer des contrats génériques truffés d’exclusions en petits caractères. On vous parlera d’alarme connectée ou d’inventaire notarié, des précautions nécessaires mais insuffisantes. La véritable sécurité ne réside pas dans l’accumulation de gadgets technologiques, mais dans la structure juridique du contrat lui-même.
Mais si la véritable clé n’était pas de chercher à rentrer dans les cases, mais de changer de grille de lecture ? Au lieu de subir le refus, il convient d’adopter la posture du souscripteur en risques spéciaux : analyser l’aggravation du risque pour mieux la transférer. Cet article décrypte les mécanismes de souscription pour transformer un profil « inassurable » en un risque maîtrisé et couvert.
Nous analyserons successivement la protection des actifs tangibles (art, immobilier historique), la sécurisation des personnes en mobilité, et enfin l’optimisation contractuelle pour ne payer que le risque réel.
Pour naviguer efficacement à travers ces stratégies de couverture avancées, voici la structure détaillée de notre analyse.
Sommaire : Stratégies de couverture pour risques spéciaux
- Valeur agréée ou valeur déclarée : quelle expertise pour assurer une collection de tableaux ?
- Monuments historiques et châteaux : pourquoi l’assurance « maison » classique est dangereuse pour le patrimoine ?
- Expatriés en zone instable ou métiers de l’extrême : comment trouver une prévoyance qui vous couvre ?
- Négocier les moyens de protection : peut-on assurer des bijoux sans coffre-fort agréé ?
- Mariage de luxe ou festival : comment couvrir l’annulation pour cause de pluie ou de pandémie ?
- Bijoux, art et high-tech : quand faut-il prendre une option « Objets précieux » spécifique ?
- Pourquoi sous-estimer la valeur de vos meubles pour payer moins cher est un calcul dangereux ?
- Comment auditer votre contrat habitation pour supprimer les garanties inutiles et renforcer l’essentiel ?
Valeur agréée ou valeur déclarée : quelle expertise pour assurer une collection de tableaux ?
Dans l’univers de l’art, la confusion entre la valeur d’achat et la valeur d’indemnisation est la première cause de perte financière lors d’un sinistre. Un contrat multirisque habitation standard indemnise généralement en « valeur déclarée », souvent soumise à vétusté ou à la preuve d’achat. Pour une collection, c’est un piège : comment prouver la valeur d’une œuvre héritée ou dont la cote a explosé sans facture récente ?
L’expertise préalable est le seul rempart efficace. Elle permet de figer la valeur du bien au jour de la souscription via un contrat en « valeur agréée ». Contrairement aux idées reçues, cette sécurité n’est pas réservée aux musées, comme l’illustrent des offres Fine Art accessibles dès quelques centaines d’euros par an. Le coût de l’expertise est un investissement mineur comparé à la garantie d’être indemnisé sur la base d’un montant incontestable, sans discussion avec l’expert de la compagnie après un incendie.
L’image ci-dessous illustre la rigueur nécessaire lors de cette phase d’évaluation, où chaque détail compte pour établir une valeur incontestable.
Cette démarche de valorisation précise doit être renouvelée tous les trois à cinq ans pour suivre l’évolution du marché de l’art. C’est ce dynamisme dans la gestion du contrat qui assure la pérennité du patrimoine artistique.
Monuments historiques et châteaux : pourquoi l’assurance « maison » classique est dangereuse pour le patrimoine ?
Assurer un château ou un monument historique avec une assurance habitation classique relève de l’inconscience patrimoniale. Le problème fondamental réside dans la « valeur de reconstruction à l’identique ». Un contrat standard indemnise sur la base de matériaux modernes. Or, la restauration d’une toiture en ardoise du XVIIIe siècle ou de boiseries classées exige des artisans d’art et des matériaux rares, dont le coût est déconnecté des indices du bâtiment conventionnel.
En France, ce défi concerne un parc immobilier vaste, sachant que le pays compte 45 223 immeubles protégés au titre des monuments historiques. Pour ces biens, le risque n’est pas seulement financier, il est légal. Le propriétaire a une obligation de conservation. En cas de sinistre partiel mal indemnisé, l’incapacité à restaurer selon les règles de l’art peut entraîner des sanctions administratives ou la perte du classement, et donc des avantages fiscaux associés.
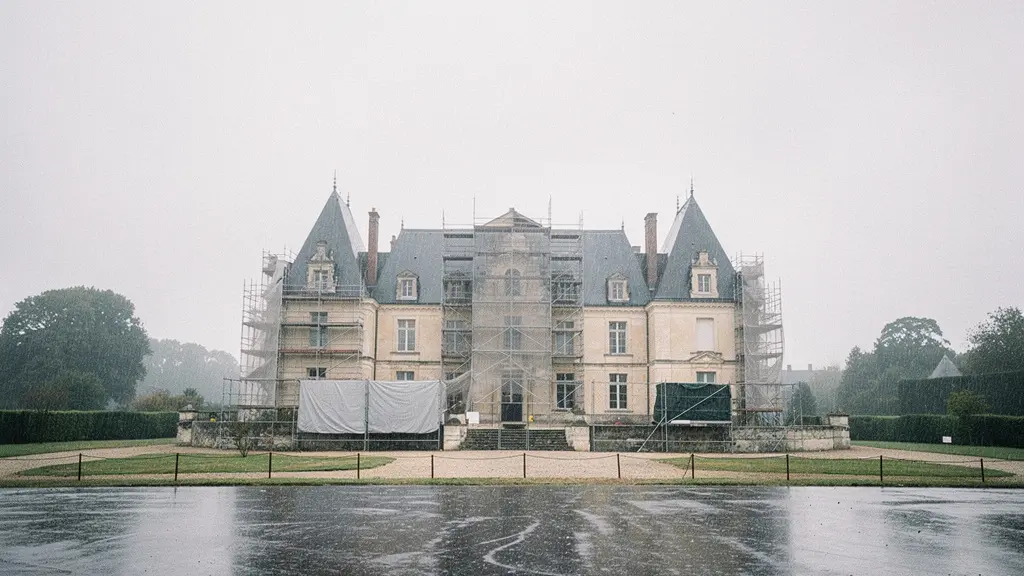
Comme on le voit ici, la complexité des échafaudages et la spécificité du bâti imposent une approche assurantielle dédiée, intégrant la perte d’usage et les frais d’architecte des Bâtiments de France.
Expatriés en zone instable ou métiers de l’extrême : comment trouver une prévoyance qui vous couvre ?
Pour les profils internationaux opérant dans des zones à risque (journalistes, ingénieurs pétroliers, humanitaires), la « carte Gold » ou l’assurance voyage standard est une illusion de sécurité. La plupart de ces contrats comportent des clauses d’exclusion territoriale basées sur les recommandations du Ministère de l’Europe et des Affaires étrangères.
Comme le précise le MEAE pour les zones classées rouge :
Rouge : la zone est formellement déconseillée. Les voyages sont proscrits.
– Ministère de l’Europe et des Affaires étrangères, Conseils aux Voyageurs
Si vous devez vous rendre dans ces zones, il est impératif de souscrire une assurance « Risques Spéciaux » ou « War & Terrorism ». Ces contrats, souvent souscrits auprès des Lloyd’s ou de courtiers spécialisés, couvrent le kidnapping, la rançon, et l’évacuation politique, des garanties absentes des contrats bancaires classiques. Le tableau ci-dessous met en évidence le fossé entre les plafonds standards et la réalité des coûts médicaux critiques.
Ce comparatif démontre les limites des solutions grand public, comme le montrent les plafonds d’une carte bancaire haut de gamme.
| Garantie (extraits) | Carte bancaire classique (Visa/Mastercard) | Carte bancaire haut de gamme (Visa Premier/Gold, etc.) |
|---|---|---|
| Avance des frais d’hospitalisation à l’étranger | Jusqu’à 11 000 € / assuré et événement | Jusqu’à 155 000 € / assuré et événement |
| Avance ou remboursement des frais médicaux | Jusqu’à 11 000 € / assuré et événement | Jusqu’à 155 000 € / assuré et événement |
| Rapatriement depuis l’étranger | Oui (frais réels) | Oui (frais réels) |
Il ne s’agit pas seulement de santé, mais de continuité d’activité et de sécurité physique. La souscription doit se faire « au premier euro » et inclure une assistance sécuritaire 24/7 capable d’exfiltrer un assuré en situation de crise.
Négocier les moyens de protection : peut-on assurer des bijoux sans coffre-fort agréé ?
L’exigence du coffre-fort est le point de friction classique entre l’assureur et le client privé. Pour des bijoux de haute valeur, l’assureur exige souvent un coffre certifié A2P. Cependant, dans certaines configurations (location haussmannienne, résidence secondaire), l’installation d’un tel équipement est techniquement impossible ou esthétiquement inacceptable.
La négociation est possible si l’on déplace le débat de la « protection mécanique » vers la « prévention électronique et humaine ». Un assureur spécialisé peut accepter de couvrir des bijoux portés ou laissés hors coffre si, en contrepartie, le site est équipé d’une télésurveillance de haut niveau avec intervention physique rapide, ou si les bijoux sont répartis en plusieurs lieux (dispersion du risque). L’absence de coffre entraîne souvent une augmentation de la franchise, mais débloque la garantie.
Cette image symbolise la tension entre l’objet précieux et sa protection : la sécurité ne doit pas devenir une contrainte absolue qui empêche la jouissance du bien. Pour structurer cette négociation, voici une méthode éprouvée.
Plan d’action pour négocier vos moyens de protection
- Identifier si votre assureur mentionne explicitement une certification de référence (ex. A2P) dans les conditions particulières/conditions générales.
- Si un coffre est exigé, demander quel niveau/catégorie de protection est attendu (et sous quelles conditions d’installation), plutôt que d’accepter un terme vague (« coffre agréé »).
- Si vous ne pouvez pas installer de coffre, documenter des mesures alternatives (alarme, télésurveillance, contrôle d’accès, gardiennage) et exiger que ces équivalences soient écrites dans le contrat.
- Faire préciser noir sur blanc les conséquences en cas de non-respect (plafond d’indemnisation, exclusion partielle, franchise majorée), plutôt que de découvrir la sanction au sinistre.
- Négocier une clause de « bijoux portés » étendue pour couvrir le vol par agression à l’extérieur du domicile.
Mariage de luxe ou festival : comment couvrir l’annulation pour cause de pluie ou de pandémie ?
L’organisation d’événements privés de grande envergure implique des engagements financiers considérables auprès de traiteurs, de lieux d’exception et d’artistes. L’aléa climatique ou sanitaire peut tout anéantir en quelques heures. Pourtant, la garantie « annulation » est souvent optionnelle et mal comprise. La clause de « force majeure » du Code civil est rarement suffisante pour obtenir un remboursement des prestataires, qui ont eux-mêmes engagé des frais.
Il est essentiel de souscrire une assurance annulation événementielle spécifique qui inclut les « intempéries » (empêchant la tenue de l’événement, pas juste une pluie fine) et l’indisponibilité des personnes clés (les mariés, les artistes principaux). Attention aux plafonds : à titre d’exemple, certaines offres annoncent une couverture pouvant aller jusqu’à 70 % des coûts non remboursables, ce qui laisse un reste à charge significatif pour les très gros budgets.
L’enjeu est de couvrir non seulement les frais irrécupérables, mais aussi les frais supplémentaires engagés pour reporter l’événement ou le maintenir malgré l’aléa (location de tentes en urgence, groupe électrogène de secours).
Bijoux, art et high-tech : quand faut-il prendre une option « Objets précieux » spécifique ?
Dans un contrat multirisque habitation standard, le capital mobilier est un « fourre-tout ». Il inclut vos vêtements, vos meubles IKEA et votre écran plat. Mais il existe souvent un sous-plafond pour les « objets de valeur » (bijoux, montres, œuvres d’art), généralement limité à un pourcentage du capital total (ex: 10% ou 20%). Si vous possédez une montre de collection ou une parure héritée, vous êtes probablement sous-assuré sans le savoir.
L’option « Objets précieux » ou un contrat flottant spécifique devient indispensable dès que la valeur unitaire d’un objet dépasse le plafond unitaire du contrat général. De plus, assurer ces biens en valeur spécifique permet de clarifier leur existence fiscale, sachant que la taxe forfaitaire s’applique notamment au-delà de 5 000 € pour les bijoux et objets d’art lors de la revente. Une bonne assurance documente le patrimoine.
Étude de cas : Le piège du forfait mobilier dans les successions
Lors d’une succession, l’inventaire précis des objets précieux a un double avantage. En assurance, il prouve la valeur. Fiscalement, il évite l’application du forfait mobilier de 5% sur l’actif successoral, qui peut être désavantageux si les biens réels valent moins. Un inventaire réalisé pour l’assureur peut servir de base pour contester ce forfait fiscal, alignant ainsi protection et optimisation patrimoniale.
La distinction entre mobilier courant et objets précieux est la ligne de démarcation entre une indemnisation forfaitaire décevante et un remboursement adapté à la réalité du marché.
Pourquoi sous-estimer la valeur de vos meubles pour payer moins cher est un calcul dangereux ?
La tentation est grande de déclarer un capital mobilier inférieur à la réalité pour réduire la prime annuelle. C’est une économie de quelques dizaines d’euros qui peut coûter des centaines de milliers en cas de sinistre total (incendie). Ce mécanisme punitif s’appelle la « règle proportionnelle de capitaux ».
Le Code des assurances est sans appel sur ce point :
S’il résulte des estimations que la valeur de la chose assurée excède au jour du sinistre la somme garantie, l’assuré est considéré comme restant son propre assureur pour l’excédent, et supporte, en conséquence, une part proportionnelle du dommage, sauf convention contraire.
– Législateur, Code des assurances, article L121-5
Concrètement, si vous assurez pour 50 000 € un contenu qui en vaut 100 000 €, l’assureur ne vous versera que 50% de vos dommages, même si le sinistre n’est que de 10 000 €. Vous serez indemnisé 5 000 €. C’est une sanction mathématique automatique. Compte tenu de l’inflation et de l’accumulation de biens au fil des ans, la plupart des foyers sont en situation de sous-assurance technique.
À retenir
- Les contrats standards excluent souvent par défaut les biens atypiques et les usages spécifiques (châteaux, expatriation, collections).
- La valeur agréée est le seul mécanisme garantissant une indemnisation sans décote pour les objets d’art et de collection.
- La prévention (alarme, télésurveillance) est une monnaie d’échange pour négocier des garanties étendues ou le rachat de franchises.
Comment auditer votre contrat habitation pour supprimer les garanties inutiles et renforcer l’essentiel ?
Un contrat d’assurance performant est un contrat vivant. Il doit évoluer avec votre cycle de vie. Payer pour une garantie scolaire quand les enfants ont quitté le foyer est inutile. À l’inverse, conserver les plafonds d’un premier appartement alors que l’on a acquis du mobilier design est risqué. L’audit consiste à réallouer le budget prime vers les risques majeurs.
Priorisez la couverture des sinistres à fort impact financier. Statistiquement, les dégâts des eaux représentent 44 % du nombre total des sinistres habitation en France. Vérifiez donc en priorité vos plafonds de recherche de fuite et de remise en état embellissements, qui sont souvent les points faibles des contrats haut de gamme mal calibrés. Supprimez les options gadgets (assistance juridique basique, panne électroménager vétuste) pour renforcer le capital contenu et la Responsabilité Civile vie privée.
L’optimisation ne vise pas à payer moins cher, mais à payer plus juste pour être couvert quand l’exceptionnel survient.
Prenez dès maintenant rendez-vous avec votre courtier pour transformer vos conditions particulières en véritable rempart patrimonial.