La confusion autour de l’assurance scolaire obligatoire vient d’une mauvaise compréhension de la frontière entre la responsabilité de l’Éducation nationale et celle des parents.
- L’assurance n’est jamais obligatoire pour les activités inscrites dans l’emploi du temps de votre enfant (cours, EPS, récréation).
- La garantie Responsabilité Civile de votre assurance habitation suffit pour couvrir les dommages causés par votre enfant, mais pas ceux qu’il subit seul.
Recommandation : Avant de souscrire un nouveau contrat, vérifiez si votre assurance habitation inclut une « Garantie Individuelle Accident » (GIA) ; c’est elle qui fait toute la différence.
À chaque rentrée scolaire, la même question revient dans le dossier d’inscription : l’attestation d’assurance scolaire est-elle vraiment obligatoire ? En tant que parent, il est légitime de vouloir fournir le nécessaire pour la sécurité de son enfant, sans pour autant souscrire à des garanties superflues ou payer pour une protection déjà existante. Le débat se cristallise souvent autour de la distinction entre les activités scolaires « obligatoires » et « facultatives », mais cette vision est incomplète et source de nombreuses erreurs d’appréciation.
La réalité est plus nuancée et repose sur une notion fondamentale : la frontière de responsabilité. La vraie question n’est pas tant de savoir si une assurance est obligatoire, mais de comprendre précisément où s’arrête la protection due par l’État et l’établissement scolaire, et où commence votre responsabilité personnelle en tant que parent. Un accident dans la cour de récréation, un vol dans le casier ou une glissade à la piscine ne mobilisent pas les mêmes acteurs ni les mêmes garanties.
Cet article, conçu comme une discussion claire avec un chef d’établissement, se propose de dépasser les idées reçues. Nous n’allons pas simplement lister des garanties, mais analyser des situations concrètes de la vie scolaire. L’objectif est de vous donner les clés pour distinguer, cas par cas, ce qui est déjà couvert et ce qui nécessite une attention particulière. Vous pourrez ainsi faire un choix éclairé et ne souscrire que la protection strictement nécessaire à la tranquillité d’esprit de votre famille.
Pour vous guider dans cette démarche, nous allons explorer ensemble plusieurs scénarios précis qui rythment la vie de tout élève. Ce parcours vous permettra de comprendre les mécanismes de responsabilité et de faire la part des choses entre les obligations légales et les recommandations de prudence.
Sommaire : Les garanties essentielles pour la sécurité de votre enfant à l’école
- Cantine et étude surveillée : font-elles partie des « activités obligatoires » couvertes par l’État ?
- Piscine municipale avec l’école : qui est responsable en cas de glissade dans les vestiaires ?
- Vol de calculatrice ou de manteau : l’assurance scolaire couvre-t-elle les biens personnels en classe ?
- Stage de 3ème : l’assurance scolaire suffit-elle pour l’observation en entreprise ?
- L’école peut-elle refuser votre enfant en classe s’il n’a pas d’attestation d’assurance ?
- Assurance scolaire ou RC habitation : faut-il payer deux fois pour la même protection ?
- Bagarre dans la cour de récré : quand la RC des parents remplace-t-elle l’assurance de l’école ?
- Accident de bus ou piéton renversé : comment protéger votre enfant sur le chemin de l’école ?
Cantine et étude surveillée : font-elles partie des « activités obligatoires » couvertes par l’État ?
C’est l’une des zones grises les plus fréquentes pour les parents. La réponse réside dans la distinction fine entre le temps scolaire et le temps périscolaire. Pour être tout à fait clair, les activités scolaires obligatoires sont celles inscrites dans l’emploi du temps de l’élève et organisées sous la responsabilité de l’enseignant. Cela inclut les cours, l’EPS, les récréations et les sorties scolaires obligatoires et gratuites qui se déroulent sur le temps scolaire.
La cantine, la garderie du matin ou du soir, et l’étude surveillée, même si elles ont lieu dans l’enceinte de l’école, sont considérées comme des activités périscolaires facultatives. Elles sont le plus souvent organisées par la commune et non par l’Éducation nationale. Par conséquent, l’école est en droit de vous demander une attestation d’assurance pour inscrire votre enfant à ces services. La responsabilité de l’État ne s’y applique pas de la même manière. Il est donc crucial de vérifier que votre assurance couvre bien ces moments spécifiques.
Cette distinction est officiellement établie par l’Éducation nationale elle-même. Pour éviter toute mauvaise surprise, il est important de comprendre qu’il existe 3 temps distincts définis par la circulaire n°2006-137 : le temps scolaire, le temps périscolaire (cantine, garderie) et le temps extrascolaire (centre de loisirs le mercredi ou pendant les vacances). La couverture d’assurance requise peut varier pour chacun.
Piscine municipale avec l’école : qui est responsable en cas de glissade dans les vestiaires ?
Les sorties à la piscine sont un cas d’école pour illustrer le partage des responsabilités. Imaginons une situation fréquente : votre enfant glisse sur le carrelage mouillé du vestiaire et se blesse. Qui est responsable ? L’enseignant, le maître-nageur sauveteur (MNS) ou la commune propriétaire de l’établissement ? La réponse dépend de la zone où l’accident a eu lieu.
La surveillance dans le bassin est une responsabilité partagée entre l’enseignant, qui a la responsabilité pédagogique du groupe, et le MNS, qui assure la surveillance générale du plan d’eau. En revanche, les zones communes comme les vestiaires, les douches ou les couloirs relèvent d’une autre logique. Ces espaces sont considérés comme un « ouvrage public ».
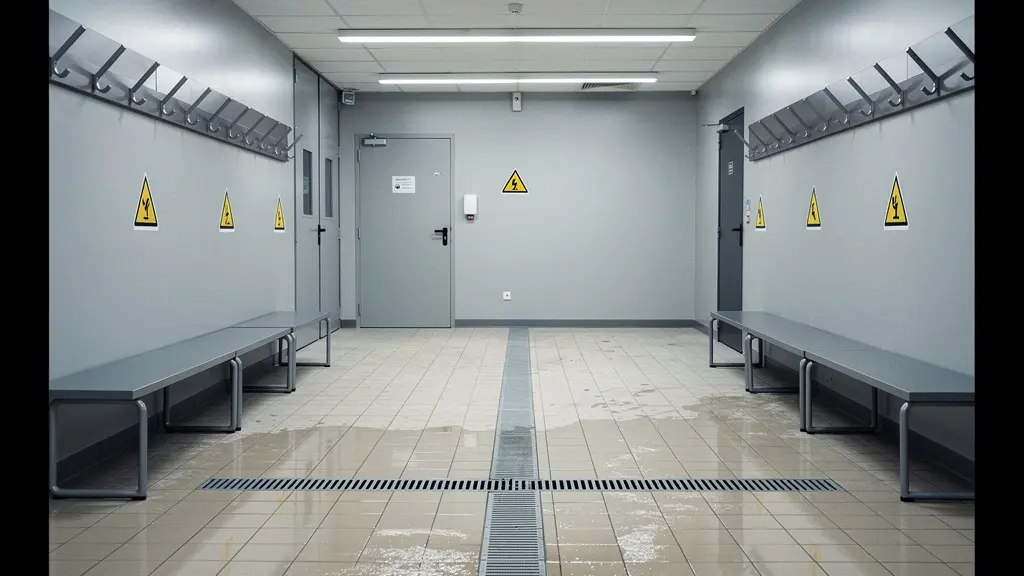
En cas d’accident dans ces zones, c’est la responsabilité de la collectivité territoriale (la commune, le plus souvent) qui peut être engagée pour un défaut d’entretien ou de sécurisation (sol anormalement glissant, équipement défectueux). Si la chute de l’enfant est due à une bousculade avec un camarade, c’est la responsabilité civile des parents de l’enfant fautif qui sera recherchée. Si l’enfant tombe seul, sans faute d’un tiers ni défaut de l’ouvrage, seule une assurance avec une garantie individuelle accident le couvrira.
Cette complexité est au cœur de la question des assurances. Les statistiques de l’Éducation nationale montrent que les accidents hors cours d’EPS, même si minoritaires, impliquent des questions de responsabilité complexes. La distinction des zones à la piscine est un exemple parfait où la responsabilité de l’école est clairement délimitée, comme le précise une analyse sur la responsabilité en milieu scolaire.
Vol de calculatrice ou de manteau : l’assurance scolaire couvre-t-elle les biens personnels en classe ?
Le vol de fournitures, d’un vêtement de marque ou d’un appareil électronique est une préoccupation grandissante pour les familles. Il est important de savoir que l’établissement scolaire n’est généralement pas responsable du vol ou de la détérioration des objets personnels des élèves, sauf en cas de faute avérée de sa part (par exemple, un casier fermé à clé qui aurait été forcé en l’absence de surveillance).
La couverture de ces incidents dépend donc entièrement de votre contrat d’assurance. Les formules de base d’assurance scolaire sont souvent très limitées sur ce point. Le vol simple, sans violence ni effraction, est rarement couvert. Pour les vols avec agression ou racket, les formules plus complètes peuvent proposer une indemnisation, mais avec des franchises et des plafonds souvent bas. La valeur d’un cartable bien équipé peut rapidement dépasser ces seuils, avec un coût pouvant aller de 200 à 400€ selon les associations de consommateurs.
Le tableau suivant, basé sur les pratiques courantes du marché, vous aidera à y voir plus clair sur ce que vous pouvez attendre de votre assurance scolaire.
| Type d’incident | Couverture formule de base | Couverture formule étendue | Plafond moyen |
|---|---|---|---|
| Vol simple (sans violence) | Rarement inclus | Parfois inclus | 150-300€ |
| Racket avec intimidation | Parfois inclus | Généralement inclus | 200-400€ |
| Appareils électroniques | Exclus | Plafond très limité | 100-200€ |
| Fournitures scolaires | Inclus | Inclus | 150-300€ |
La leçon à retenir est simple : il ne faut pas surestimer la couverture des biens personnels. Pour les objets de grande valeur comme un smartphone ou un ordinateur portable, il est souvent plus judicieux de souscrire une assurance nomade spécifique, car l’assurance scolaire se révélera presque toujours insuffisante.
Stage de 3ème : l’assurance scolaire suffit-elle pour l’observation en entreprise ?
La semaine de stage d’observation en entreprise est un moment important de la scolarité au collège. Naturellement, la question de l’assurance se pose : la protection habituelle est-elle suffisante pour ce premier contact avec le monde du travail ? La réponse est claire et plutôt rassurante pour les parents.
Pendant toute la durée de son stage, l’élève conserve son statut de collégien et reste sous la responsabilité de son chef d’établissement. Toutefois, pour ce qui est des accidents, il bénéficie d’une protection renforcée. La loi est formelle à ce sujet. Comme le stipule le Ministère de l’Éducation Nationale, l’élève est couvert par la législation sur les accidents du travail. Cela signifie qu’en cas d’accident survenant sur le lieu du stage ou sur le trajet pour s’y rendre, les frais médicaux seront pris en charge par la Sécurité sociale comme pour un salarié.
Cette protection est un droit, comme le confirme explicitement le Code de la sécurité sociale. Il y est précisé que :
L’élève en stage d’observation bénéficie de la législation sur les accidents du travail selon l’article L412-8 du Code de la sécurité sociale.
– Code de la sécurité sociale, Article L412-8 – Législation française
Cependant, l’assurance scolaire conserve son utilité pour la garantie Responsabilité Civile. Si votre enfant cause un dommage matériel dans l’entreprise (par exemple, en renversant du café sur un ordinateur), c’est votre assurance qui interviendra pour indemniser l’entreprise. L’attestation demandée par l’établissement scolaire avant le stage vise donc principalement à vérifier cette couverture.
L’école peut-elle refuser votre enfant en classe s’il n’a pas d’attestation d’assurance ?
C’est le point le plus sensible et celui sur lequel la position des autorités est la plus ferme. La réponse est non, sans aucune ambiguïté. Un établissement scolaire ne peut en aucun cas refuser d’accueillir votre enfant pour les activités scolaires obligatoires au prétexte qu’il ne dispose pas d’une attestation d’assurance. Cela inclut les cours en classe, les séances d’EPS, les récréations, et même les sorties scolaires obligatoires et gratuites prévues au programme.
Ce principe repose sur le droit fondamental à l’instruction. Conditionner l’accès à l’école à la souscription d’un contrat payant constituerait une rupture d’égalité et une atteinte à ce droit. La position officielle du ministère est d’une clarté absolue à ce sujet.
Aucune assurance ne peut être exigée pour les activités obligatoires inscrites dans les programmes. Un refus d’inscription sur ce fondement constitue une atteinte au droit à l’instruction.
– Ministère de l’Éducation nationale, Position officielle du ministère et du Défenseur des droits
Si un établissement exerce une pression sur vous pour souscrire une assurance spécifique ou menace de ne pas accepter votre enfant, vous êtes dans votre droit de refuser. Il est toutefois important de rester courtois mais ferme. Dans la plupart des cas, un simple rappel de la réglementation suffit à clarifier la situation. Si les difficultés persistent, plusieurs recours sont à votre disposition.
Plan d’action en cas de pression abusive de l’établissement
- Rappel à la règle : Adressez un courrier ou un email au directeur de l’établissement, rappelant que l’assurance n’est pas obligatoire pour les activités inscrites dans l’emploi du temps, en citant la position du Ministère.
- Médiation : Si la pression continue, contactez le médiateur académique. Son rôle est de résoudre les litiges entre les familles et l’administration de l’Éducation nationale.
- Saisine hiérarchique : En parallèle, vous pouvez adresser un courrier au Directeur Académique des Services de l’Éducation Nationale (DASEN) de votre département pour signaler la situation.
- Défenseur des droits : En dernier recours, si le droit à l’instruction de votre enfant est manifestement bafoué, une saisine du Défenseur des droits est possible.
- Dialogue constructif : Proposez de fournir une attestation de Responsabilité Civile issue de votre assurance habitation, qui est souvent le vrai besoin de l’école pour se couvrir en cas de dommages causés par votre enfant.
Assurance scolaire ou RC habitation : faut-il payer deux fois pour la même protection ?
C’est une excellente question que tout parent soucieux de son budget devrait se poser. Beaucoup de contrats d’assurance multirisque habitation (MRH) incluent une garantie de Responsabilité Civile (RC) « vie privée ». Cette garantie couvre les dommages que vous ou les membres de votre foyer, y compris vos enfants, pourriez causer à des tiers. Elle est donc souvent suffisante pour la partie « dommages causés » de l’assurance scolaire.
Cependant, là où le bât blesse, c’est pour les dommages que votre enfant pourrait se causer à lui-même, sans qu’un tiers soit responsable. C’est ici qu’intervient la notion de « Garantie Individuelle Accident » (GIA), parfois appelée « garantie des accidents de la vie ». Cette garantie, qui est le cœur des contrats d’assurance scolaire, n’est que très rarement incluse dans les contrats MRH de base. C’est cette différence qui justifie, ou non, la souscription d’un contrat séparé.
Étude de cas : la chute en cours d’EPS
Prenons un cas concret pour illustrer cette différence fondamentale. Votre enfant se casse le bras en tombant seul d’un agrès lors d’un cours d’Éducation Physique et Sportive. S’il n’est couvert que par la RC de votre assurance habitation, vous ne recevrez aucune indemnisation, car il n’y a pas de tiers responsable à qui imputer la faute. En revanche, si vous avez souscrit une assurance scolaire incluant une Garantie Individuelle Accident, celle-ci interviendra. Elle prendra en charge les frais médicaux non remboursés, les frais de garde si vous devez vous absenter, voire versera un capital en cas de séquelles permanentes, comme l’explique une analyse des différences de couverture.
Avant de souscrire une assurance scolaire, le bon réflexe est donc de contacter votre assureur habitation et de lui poser trois questions précises : Ma RC couvre-t-elle mon enfant pour toutes ses activités scolaires, y compris facultatives ? Mon contrat inclut-il une Garantie Individuelle Accident ? Les sports pratiqués en EPS sont-ils bien couverts ? Les réponses à ces questions détermineront si vous payez, ou non, pour un doublon.
Bagarre dans la cour de récré : quand la RC des parents remplace-t-elle l’assurance de l’école ?
La cour de récréation est un lieu de vie et d’interactions, mais aussi le théâtre de la majorité des petits et grands incidents. Selon les dernières statistiques, les violences physiques entre élèves représentent une part très importante des signalements. En effet, 89% des incidents graves dans les écoles sont des atteintes aux personnes.
Lorsqu’une bagarre éclate et qu’un enfant est blessé, un double mécanisme de responsabilité s’enclenche. D’une part, la responsabilité de l’Éducation nationale peut être recherchée pour un éventuel « défaut de surveillance ». C’est à l’établissement de prouver qu’il avait mis en place les moyens de surveillance adéquats. D’autre part, et c’est le mécanisme principal, la Responsabilité Civile des parents de l’enfant qui a causé le dommage est engagée. C’est donc leur assurance habitation (ou leur assurance scolaire) qui devra indemniser la victime.
Si votre enfant est la victime, il est crucial d’agir vite et méthodiquement pour préserver vos droits à l’indemnisation. Voici la procédure à suivre :
- Constatation médicale : Faites immédiatement constater les blessures par un médecin, qui établira un certificat médical initial décrivant les lésions et fixant une éventuelle Incapacité Temporaire de Travail (ITT).
- Déclaration d’accident : Exigez du directeur de l’école qu’il remplisse une déclaration d’accident scolaire. C’est un document officiel essentiel pour les assurances.
- Déclaration à l’assureur : Déclarez le sinistre à votre propre assurance (scolaire ou accidents de la vie) dans les 5 jours ouvrés. Elle pourra vous avancer les frais et se retournera ensuite contre l’assurance du responsable.
- Conservation des preuves : Gardez précieusement tous les justificatifs (certificats, factures de pharmacie, frais de transport) pour votre dossier d’indemnisation.
Dans ce scénario, l’assurance de l’école n’intervient pas directement pour indemniser. Son rôle se limite à sa propre responsabilité en cas de défaut de surveillance prouvé, ce qui est souvent complexe à établir.
À retenir
- L’assurance n’est jamais exigible pour les activités scolaires obligatoires (temps de classe, récréation). C’est un droit.
- La grande différence entre les contrats réside dans la Garantie Individuelle Accident (GIA), qui couvre votre enfant même s’il se blesse seul. La RC de votre assurance habitation ne suffit pas pour cela.
- Avant toute souscription, le premier réflexe est de contacter votre assureur habitation pour vérifier l’étendue exacte de vos garanties actuelles et éviter les doublons.
Accident de bus ou piéton renversé : comment protéger votre enfant sur le chemin de l’école ?
La protection de votre enfant ne s’arrête pas aux portes de l’école. Le trajet domicile-école est un moment particulièrement exposé aux risques d’accident de la circulation. Les chiffres récents montrent d’ailleurs une tendance préoccupante, avec 138 accidents d’autocars transportant des enfants en 2024, soit une hausse de 57% en 3 ans. Qu’il soit piéton, cycliste ou passager d’un transport scolaire, votre enfant bénéficie heureusement d’un régime de protection très fort en France.
Ce régime est défini par la loi Badinter du 5 juillet 1985, qui a pour but de faciliter l’indemnisation des victimes d’accidents de la circulation. Pour les enfants de moins de 16 ans, cette loi est particulièrement protectrice. En cas d’accident impliquant un véhicule terrestre à moteur (voiture, scooter, bus), votre enfant sera indemnisé pour ses dommages corporels de manière quasi-automatique par l’assureur du véhicule responsable. Sa propre imprudence (par exemple, traverser en dehors du passage piéton) ne peut lui être reprochée pour limiter ou annuler son droit à indemnisation, sauf en cas de faute d’une gravité exceptionnelle, ce qui est rarissime.
Cette loi constitue un socle de protection majeur. Cependant, la Garantie Individuelle Accident (GIA) de votre assurance scolaire ou de votre contrat « accidents de la vie » conserve tout son intérêt. Elle peut en effet compléter les remboursements de l’assureur responsable, couvrir des préjudices non pris en charge (comme l’aménagement du domicile en cas de handicap) et surtout, intervenir beaucoup plus rapidement, sans attendre les longues procédures de détermination des responsabilités.
En conclusion, la loi protège fortement votre enfant sur la voie publique, mais une bonne garantie personnelle offre une sécurité supplémentaire et une plus grande réactivité en cas de coup dur. C’est un élément de sérénité non négligeable.
Pour une tranquillité d’esprit totale, l’étape suivante consiste à examiner vos contrats d’assurance habitation actuels pour identifier précisément les garanties déjà incluses et celles qui pourraient manquer pour assurer une couverture optimale à votre enfant en toutes circonstances.